
レジットカードを2枚持つなら、どの組み合わせが最もお得なのでしょうか。
迷ったときは、基本還元率が高いカードと、よく利用するお店でポイント還元率が上がるカードを組み合わせるのがおすすめです。
具体的には、普段の買い物先に合わせて、次のように選ぶとよいでしょう。
- どの2枚にするか迷っている人:JCBカードW × 三井住友カード(NL)
Amazonなどのネット通販や普段の買い物と、対象のコンビニ・飲食店で使い分けられます。2枚とも年会費無料で、JCBカードWは18〜39歳が申込対象です。 - 楽天市場をよく利用する人:楽天カード × 三井住友カード(NL)
楽天市場では楽天カード、対象のコンビニ・飲食店では三井住友カード(NL)を使うことで、それぞれのポイント還元を活かせます。 - PayPayをよく利用する人:PayPayカード × リクルートカード
PayPayでの支払いはPayPayカード、公共料金や普段の買い物は基本還元率1.2%のリクルートカードと使い分けるのがおすすめです。
クレジットカードは、基本還元率が高くても、すべての支払い先でお得になるとは限りません。大切なのは、1枚目の弱点を2枚目で補い、ポイントの取りこぼしを減らすことです。
本記事では、年会費無料のカードを中心に11枚を厳選し、おすすめの組み合わせを7パターン紹介します。
自分の買い物スタイルに合った2枚を見つけて、毎日の支払いで効率よくポイントを貯めましょう。
【2026年10月最新】クレジットカード最強の2枚はこの7通りから選ぶ
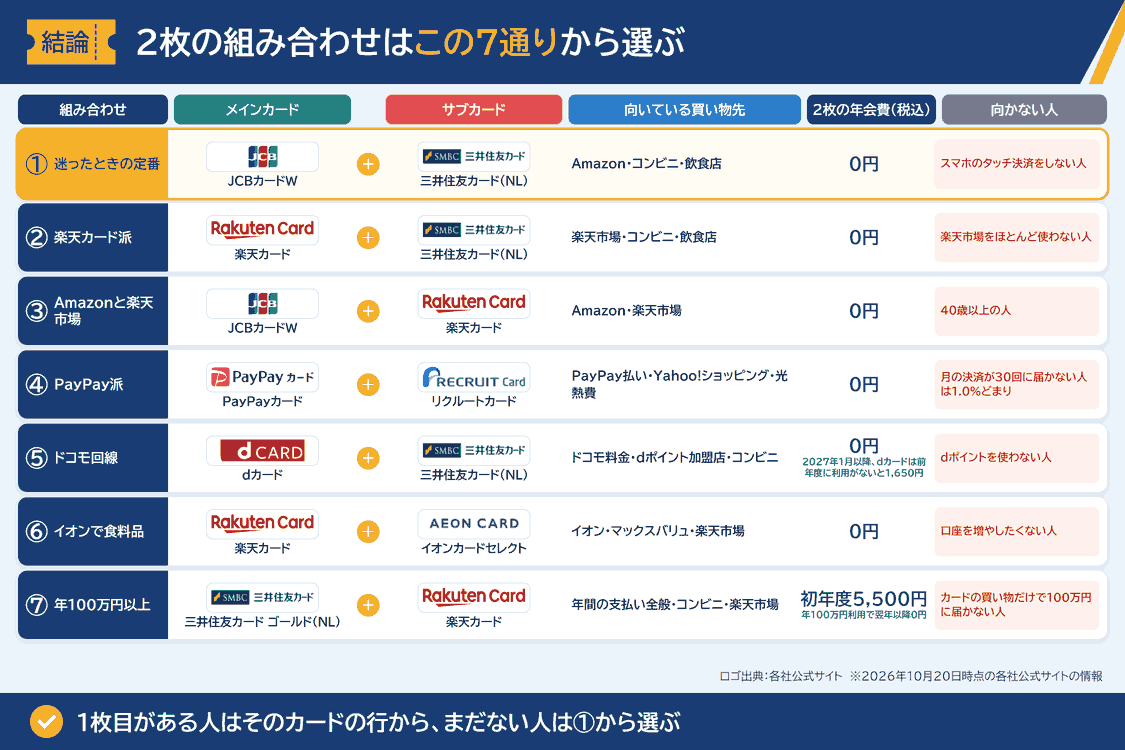
7通りの組み合わせは、楽天カードやPayPayカードを1枚目に持つ人、ドコモやイオンをよく使う人などを想定し、買い物先ごとに分けました。
7通りのうち6通りは現時点で2枚とも年会費無料で、残る1通りも、年100万円の利用を達成すれば次の年から年会費がかかりません。
dカードの還元率改定や、他社カードでPayPayを直接払う従来の方式が2026年8月31日で終わった点(三井住友カード発行の個人向けカードは例外)など、最新の変更も織り込んでいます。
クレジットカード最強の2枚を選ぶときは、まず下の表で自分の買い物先に近い行を探してください。
そのうえで各組み合わせの解説を読み、おすすめの使い分けと向かない人の条件を確かめると、選び間違いを防げます。
買い物先と年会費で並べると7通りの違いがはっきりする
| 組み合わせ | メインカード | サブカード | 向いている買い物先 | 2枚の年会費(税込) |
|---|---|---|---|---|
| ①迷ったときの定番 | JCBカードW | 三井住友カード(NL) | Amazon・コンビニ・飲食店 | 0円 |
| ②楽天カード派 | 楽天カード | 三井住友カード(NL) | 楽天市場・コンビニ・飲食店 | 0円 |
| ③Amazonと楽天市場 | JCBカードW | 楽天カード | Amazon・楽天市場 | 0円 |
| ④PayPay派 | PayPayカード | リクルートカード | PayPay払い・Yahoo!ショッピング・光熱費 | 0円 |
| ⑤ドコモ回線 | dカード | 三井住友カード(NL) | ドコモ料金・dポイント加盟店・コンビニ | 0円(2027年1月以降、dカードは前年度に利用がないと1,650円) |
| ⑥イオンで食料品 | 楽天カード | イオンカードセレクト | イオン・マックスバリュ・楽天市場 | 0円 |
| ⑦年100万円以上 | 三井住友カード ゴールド(NL) | 楽天カード | 年間の支払い全般・コンビニ・楽天市場 | 初年度5,500円(年100万円利用で翌年以降0円) |
7通りのクレジットカード組み合わせは、メインとサブで受け持つ支払い先を分ける考え方で組んでいます。
サブのカードは、得意な店以外では使わないと決めておくと、ポイントが2か所に散らばりにくくなります。
年会費がかかるのは⑦だけで、それも年100万円の利用で翌年から0円です。
1枚目がすでに決まっている人は、そのカードがメインかサブに入っている行から見ると早く絞り込めます。
1枚目がまだない人や買い物先が偏っていない人には、①がおすすめです。
※ 年会費・還元率は、2026年10月20日時点でカード各社が公式サイトに載せている内容です。
迷ったら三井住友カード(NL)とJCBカードWがおすすめ
買い物先がまだ偏っていない人には、JCBカードWをメイン、三井住友カード(NL)をサブにする組み方がおすすめです。
JCBカードWは店を問わず1.0%が付き、Amazon.co.jpでは事前にポイントアップの登録を済ませておけば2.0%に上がります。
三井住友カード(NL)は、指定のコンビニや外食チェーンでスマホをかざして払うと7%還元です。
ネット通販と固定費はJCBカードW、コンビニと外食は三井住友カード(NL)のスマホ払いと分ければ、レジで迷いません。
国際ブランドはJCBカードWがJCBのみ、三井住友カード(NL)がVisaかMastercardなので2系統に分かれ、年会費は2枚とも永年無料です。
ただしJCBカードWに申し込めるのは18〜39歳だけで、40歳以上の人はリクルートカード(JCB、基本還元率1.2%)をメインに据えれば同じ分担で組めます。
レジでスマホを使ったタッチ決済をせず、モバイルオーダーも利用しない人には7%の上乗せが付かないため、おすすめしにくい組み合わせです。
楽天カード派は三井住友カード(NL)を足すと取りこぼしが減る
楽天カードを1枚目に使っている人は、三井住友カード(NL)をサブに足すと、楽天カードが弱い場面を補えます。
楽天カードは楽天市場で3倍(3%相当)になる一方、コンビニや大手外食チェーンで常に上乗せされる仕組みはありません。
飲食店では、エントリー制の「楽天カードポイントプラス」の対象店で上乗せがあるほか、楽天ポイントカード加盟店で楽天ポイントカード機能を提示すると、カード払いとは別にポイントが貯まります。
そこで、ローソンやセブン-イレブン、サイゼリヤ、マクドナルドといった店では三井住友カード(NL)を登録したスマホをかざして払い、7%還元を取りにいきます。
楽天市場とそれ以外は楽天カードのままです。
もう1つの利点はPayPayへの登録です。
他社カードでPayPayを直接払う従来の方式は2026年8月31日で終わりましたが、三井住友カード発行の個人向けカードは例外です。
PayPayの支払い元をクレジットカードにしたい楽天カード派にとって、三井住友カード(NL)は数少ない選択肢です。
国際ブランドは、楽天カードがVisaなら三井住友カード(NL)をMastercardにすると重なりません。
年会費は2枚とも無料です。
楽天市場をほとんど使わない人には、楽天カードを外した別の組み合わせのほうがおすすめです。
Amazonと楽天市場を両方使うならJCBカードWと楽天カードで分担する
Amazonと楽天市場の両方でよく買う人には、Amazonと普段の支払いをJCBカードW、楽天市場だけを楽天カードに任せる分担がおすすめです。
Amazon.co.jpでの還元はJCBカードWが2.0%(ポイントアップ登録が前提)、楽天市場での還元は楽天カードが3倍です。
楽天カードの特典分(+1倍)は1か月に1,000ポイントまでしか付かないため、対象額がおよそ月10万円を超えた分には上乗せがありません。
JCBカードWはJCBのみなので、楽天カードはVisaかMastercardを選ぶと、JCBが使えない店にも対応できます。
年会費は2枚とも永年無料です。
J-POINTをAmazon.co.jpの支払いに回すと価値が1ポイント=0.7円に下がるので、MyJCB Payに回して1ポイント=1円で消化するほうが得です。
向かないのは40歳以上の人で、その場合はリクルートカードを代わりに置く組み方がおすすめです。
こちらのポイントは1ポイント=1円の価値のままAmazon.co.jpの買い物に使えます。
PayPay派はPayPayカードとリクルートカードで支払い先を分ける
PayPayをよく使う人には、PayPayでの支払いとYahoo!ショッピングをPayPayカード、それ以外をリクルートカードで払う分け方が合います。
PayPayクレジットに設定できるのはPayPayカードとPayPayカード ゴールドで、他社カードで直接払う従来の方式も三井住友カード発行の個人向けカードを除いて2026年8月31日に終わりました。
PayPayクレジットでの支払いは1.0%で、前月に200円以上の支払いを30回、合計10万円以上こなすと1.5%に上がります。
弱点は、カード払いの電気・ガス・水道・税金の還元が基本0.5%(最大1.0%)に下がり、PayPayアプリ(PayPayクレジット)で払う電気・ガス・水道料金は還元の対象外になることです。
ソフトバンク・ワイモバイルのスマホ料金は別特典のソフトバンクポイント(最大1%)になり、LINEMOの通信料は対象外です。
光熱費と携帯料金はリクルートカードに回すと、どちらも1.2%で還元されます。
PayPayカードは1枚目をVisaでしか申し込めないので、リクルートカードをJCBで作れば2枚のブランドが重なりません。
年会費は2枚とも永年無料です。
月の決済が30回に届かない人は1.0%どまりになるので、その前提で考えておきましょう。
ドコモ回線の人はdカードと三井住友カード(NL)が合う
ドコモの回線を使っている人には、ドコモ料金とdポイント加盟店をdカード、セブン-イレブンや飲食店を三井住友カード(NL)に任せると、2つのポイントを無理なく貯められます。
dカードは対象のドコモ料金の支払いで毎月最大220円(税込)の割引があり、マツキヨココカラのような特約店では合計3%還元になります。
dポイント加盟店では、dカードを提示してからdカードで払うと、提示分と決済分のポイントが重なります。
ただし、2027年1月利用分からdカードの基本還元率は1%から0.5%に下がります。
今は2枚とも年会費無料ですが、同時にdカードは、前年度に1度も使わなければ1,650円(税込)が請求される仕組みに変わります。
改定後も組む意味があるのは、ドコモ料金の割引と、加盟店での提示とカード払いの重ね取りを続けて使う人です。
普段の買い物は、改定に合わせて1%以上のカードへ移すか見直してください。
国際ブランドは、dカードをMastercard、三井住友カード(NL)をVisaにすると分けられます。
dポイントを使わない人には向きません。
イオンで食料品を買う人はイオンカードセレクトと楽天カードが合う
イオンやマックスバリュで食料品を買う人には、イオングループの店とWAONへのチャージをイオンカードセレクト、それ以外を楽天カードで払う組み方が向いています。
イオンカードセレクトは普段の還元率が0.5%でも、イオングループの対象店なら1.0%に上がります。
毎月20日と30日(お客さま感謝デー)はカードで払うと買い物代金から5%OFFです。
さらに、イオン銀行口座からのWAONオートチャージにも200円で1ポイントが付き、WAON払いで得るポイントとは別にもらえます。
楽天カードは、WAONなど決済サービスへのチャージ分が公式で「還元率が異なるご利用先」に指定されていて通常の1%が付かないため、WAONへのチャージはイオンカードセレクトに任せます。
イオン以外では0.5%に戻るので、楽天市場と日常の支払いは1%の楽天カードで払います。
国際ブランドは、イオンカードセレクトをJCB、楽天カードをVisaかMastercardにすると分かれます。
年会費は2枚とも無料です。
イオン銀行の口座開設が必須なので、口座を増やしたくない人にはおすすめできません。
年100万円以上使う人は三井住友カード ゴールド(NL)をメインにする
年に100万円を超えてカードを使う人には、三井住友カード ゴールド(NL)をメインにして、楽天市場の支払いだけ楽天カードに分ける形がおすすめです。
ゴールド(NL)の通常の還元は0.5%にとどまるものの、年100万円(税込)の利用を毎年クリアするたびに継続特典の10,000ポイントがもらえます。
利用額がちょうど100万円なら、年会費を除いた還元は1.5%相当です。
2枚分の年会費は初年度が5,500円(税込)、100万円を達成した次の年からは0円になります。
指定のコンビニや外食チェーンでスマホをかざして払ったときの7%還元も付きます。
サブの楽天カードは楽天市場の分だけを受け持ちますが、楽天カードで払った分はゴールド(NL)の100万円に数えられません。
達成がぎりぎりなら楽天市場の分もゴールド(NL)へ寄せます。
国際ブランドはゴールド(NL)をVisa、楽天カードをJCBかMastercardにすると分かれます。
つみたて投資や電子マネーチャージの一部は100万円に算入されないので、カードの買い物だけでは100万円に届かない人には向きません。
2枚の選び方はメインとサブの役割を分けることから始める
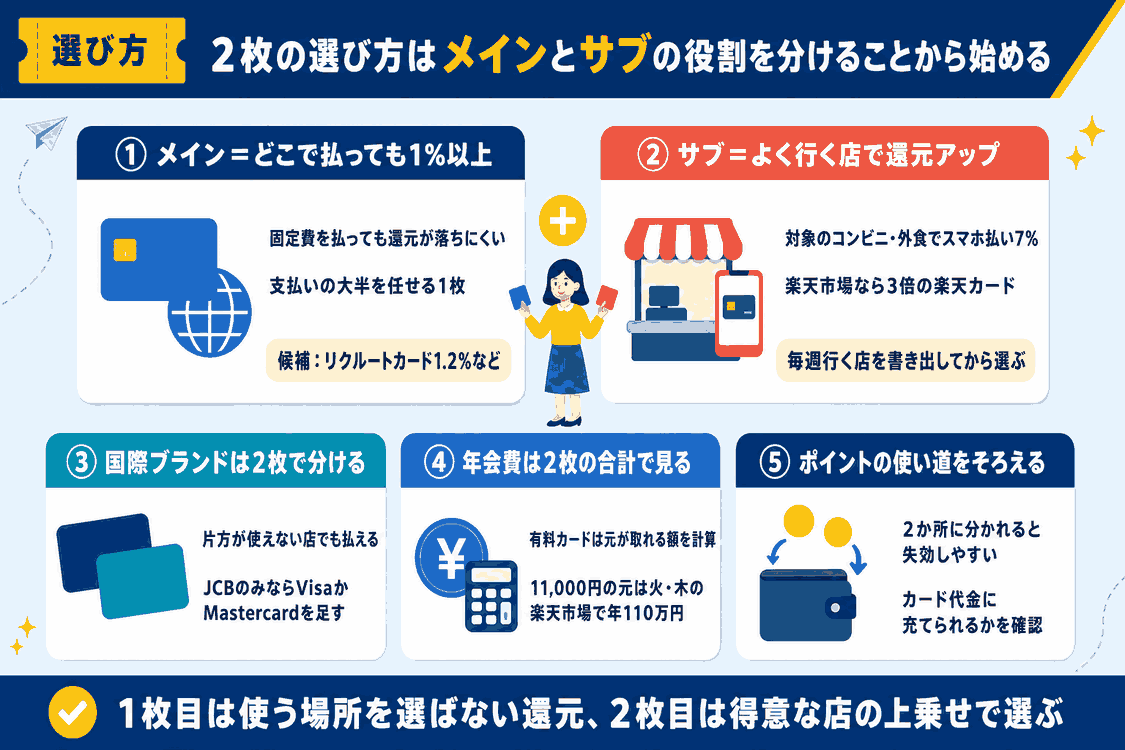
クレジットカード最強の2枚を組むときの出発点は、2枚を同じ基準で選ばないことです。
1枚目には、どの店で払っても還元率が落ちにくい「メイン」の役割を持たせます。
2枚目は、よく行く店やサービスでだけ還元率が大きく上がる「サブ」の担当です。
役割が重なると、似た還元のカードが2枚並ぶだけになり、年会費と管理の手間ばかりが増えてしまいます。
この章では、メインとサブの選び方に続いて、国際ブランド、年会費、ポイントの使い道という3つの確認点を順に見ていきます。
メインカードは基本還元率が1%以上で使う場所を選ばないものを選ぶ
メインに置くのは、年会費がかからず基本還元率が1%以上で、固定費を払っても還元が落ちにくいカードです。
毎月の支払いの大半を任せる1枚なので、特定の店でしか高くならないカードでは、それ以外の出費で取りこぼしが出るからです。
候補は、リクルートカードの1.2%と、楽天カード・JCBカードW・PayPayカードの1.0%です。
リクルートカードについては、光熱費や携帯料金にも1.2%が付くと公式サイトにはっきり書かれています。
これに対して楽天カードは公式の一覧に載った公共料金の事業者や税金が0.2%、携帯料金や保険料が0.5%に下がり、PayPayカードもカード払いの公共料金と税金は基本0.5%です。
dカードも今は1%ですが、2027年1月利用分から0.5%に下がるため、これから長く使うメインとしてはおすすめしにくくなりました。
固定費までまとめて払うなら、還元率が下がる対象の少なさで比べると迷いません。
サブカードはよく行く店で還元率が上がるものを選ぶ
サブカードは、自分が週に何度も使う店で還元率が上がるカードから選びます。
メインの1%前後に対して、サブは決まった場面で数倍の還元を取る役なので、行く店と合っていなければ持つ意味が薄れるためです。
マクドナルドやセブン-イレブンのような対象店に通う人には、スマホをかざして払うと7%還元になる三井住友カード(NL)がおすすめです。
ただし、カード本体のタッチ決済やiDで払うと7%の加算は付きません。
楽天市場で買い物が多いなら、カード通常分などと合わせて3倍になる楽天カードが合います。
イオンやマックスバリュで食料品を買う家庭は、イオングループでポイント2倍、毎月20日・30日は買物代金5%オフのイオンカードセレクトが候補です。
毎週行く店の名前を書き出してから、そこで還元率が上がる1枚を選ぶと、メインと役割がぶつかりません。
国際ブランドは2枚で分けると使えない店が減る
2枚のブランドを別々にしておけば、一方が通らない店でももう一方で払えます。
扱うブランドは店ごとに異なり、2枚とも同じブランドでは、それを受け付けない店で両方とも使えなくなるからです。
たとえばJCBカードWはJCBのみ、エポスカードとエポスゴールドカードはVisaのみです。
メインがJCBカードWの場合、相方にはVisaかMastercardで作れる三井住友カード(NL)がおすすめです。
PayPayカードは1枚目の申込がVisaに限られ、MastercardとJCBは2枚目以降で選べる仕組みです。
楽天カードはVisa・Mastercard・JCB・American Expressの4つから選べますが、申込後にブランドを変えるには解約して申し込み直す必要があり、カード番号も変わります。
1枚目のブランドを確かめてから2枚目のブランドを決める順番にすれば、選び直しの手間は生まれません。
年会費は2枚の合計で考え元が取れる利用額を確かめる
年会費は1枚ずつではなく2枚の合計で考え、有料のカードは何円使えば元が取れるかを申込前に計算します。
無料カード同士なら負担はゼロですが、上位カードを1枚入れると、その年会費を還元と特典で取り返せるかが損得の分かれ目になるためです。
- 三井住友カード ゴールド(NL):5,500円。新規入会では初年度にかかり(三井住友カード(NL)などで年100万円以上使い、届いた案内メールから切り替えた場合は初年度から永年無料)、年に100万円使えば次の年からずっと無料
- エポスゴールドカード:通常5,000円。年に50万円以上使えば次の年からずっと無料
- 楽天プレミアムカード:11,000円。無料になる条件はなし
三井住友カード ゴールド(NL)は、毎年100万円の利用で10,000ポイントの継続特典も付きます。
楽天カードとの組み合わせなら、2枚の合計は初年度5,500円、条件を満たせば翌年から0円です。
楽天プレミアムカードと一般の楽天カードの差は、火・木曜の楽天市場での+1倍や空港ラウンジなどの特典です。
この+1倍だけで11,000円を取り返すには、火・木曜の楽天市場で年110万円分の買い物が要る計算になります。
ポイントの使い道が2枚で重ならないかを先に確認する
2枚目を選ぶ前に、そのポイントを1枚目と同じ使い道に寄せられるかを確認します。
2枚のポイントが別々の場所でしか使えないと、片方が少ない残高のまま期限切れになりやすく、還元率の高さが実際の得につながらないためです。
リクルートカードで貯めたポイントは、等価でdポイントにもPontaポイントにも移せるため、dカードのdポイントや手元のPontaポイントとひとまとめにできます。
三井住友カード(NL)とゴールド(NL)のVポイントは、カード代金へ1ポイント1円で充当でき、SBI証券で投資信託を買う資金にも回せます。
楽天ポイントは楽天グループや楽天ペイ、PayPayポイントはPayPayの決済が主な使い先です。
エポスポイントはマルイでの割引やギフトカードへの交換、WAON POINTはイオングループでの支払い、J-POINTはMyJCB Payを通して1ポイント1円で使えます。
1か所に寄せられない組み合わせを選ぶなら、両方のポイントをカードの利用代金に充てられるかを確かめておくのがおすすめです。
最強の2枚を組むおすすめクレジットカード11枚を比較
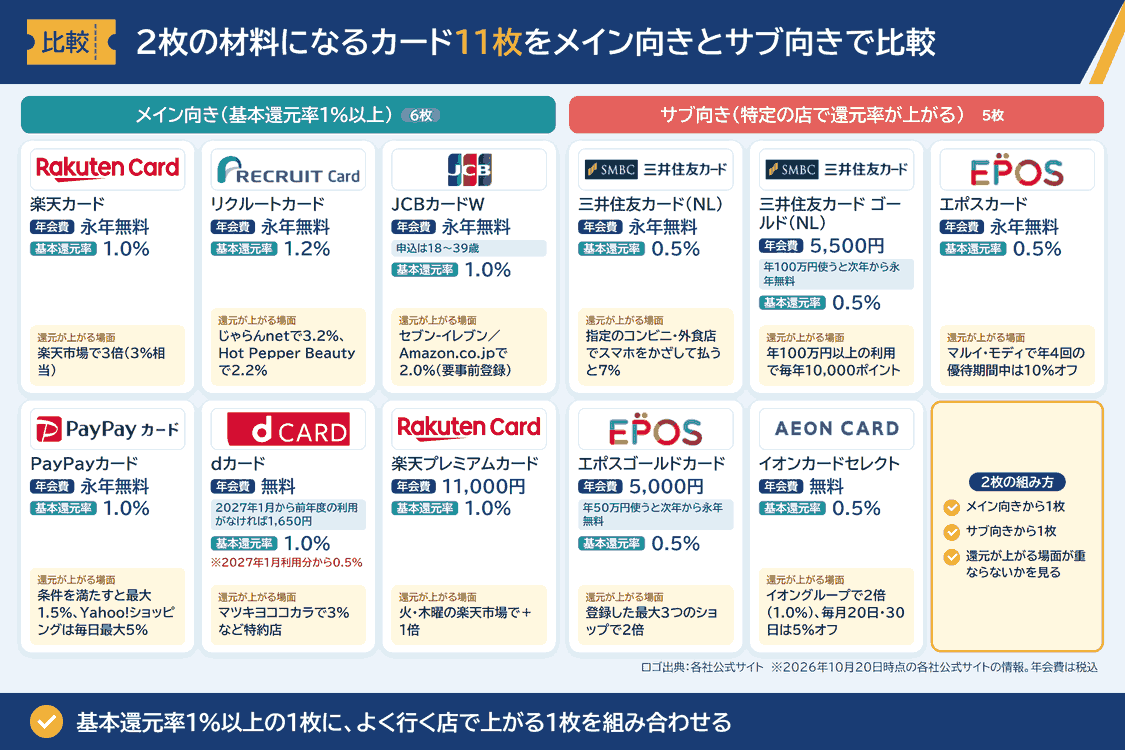
ここでは、クレジットカード最強の2枚の材料になるおすすめのカード11枚を、2026年10月時点の最新の公式情報で1つの表にまとめました。
メイン向きは基本還元率が1%以上のカード、サブ向きは特定の店で還元率が上がるカードです。
表では「還元率が上がる主な場面」の列を見ると、2枚の役割が重なるかどうかを判断できます。
dカードは2027年1月利用分から基本還元率が0.5%に下がるため、改定後の数字も並べています。
おすすめの組み合わせを考える前に、手持ちの1枚がどの行に当たるかを確かめておくと比べやすくなります。
| カード名 | 年会費(税込) | 基本還元率 | 国際ブランド | 還元率が上がる主な場面 |
|---|---|---|---|---|
| 三井住友カード(NL) | 永年無料 | 0.5% | Visa/Mastercard | 指定のコンビニ・外食店でスマホをかざして払うと7% |
| 楽天カード | 永年無料 | 1.0% | Visa/Mastercard/JCB/American Express | 楽天市場で3倍(3%相当) |
| リクルートカード | 永年無料 | 1.2% | Visa/Mastercard/JCB | じゃらんnetで3.2%、Hot Pepper Beautyで2.2% |
| JCBカードW | 永年無料(申込は18〜39歳) | 1.0% | JCB | セブン-イレブン/Amazon.co.jpで2.0%、マクドナルド/スターバックスのモバイルオーダー等で10.5%(要事前登録) |
| PayPayカード | 永年無料 | 1.0% | Visa/Mastercard/JCB(1枚目はVisaのみ) | PayPayステップの条件を満たすと最大1.5%、Yahoo!ショッピングは毎日最大5% |
| エポスカード | 永年無料 | 0.5% | Visa | マルイ・モディで年4回の優待期間中は10%オフ |
| dカード | 無料(2027年1月から前年度の利用がなければ1,650円) | 1.0%(2027年1月利用分から0.5%) | Visa/Mastercard | dカード特約店(マツキヨココカラで3%など)、ローソンで提示と決済の二重取り |
| 三井住友カード ゴールド(NL) | 5,500円(年100万円使うと次年から永年無料) | 0.5% | Visa/Mastercard | 年間100万円以上の利用で毎年10,000ポイント、指定のコンビニ・外食店で7% |
| エポスゴールドカード | 5,000円(年50万円使うと次年から永年無料) | 0.5% | Visa | 自分で登録した最大3つのポイントアップショップで2倍(マルイ・モディなど一部は3倍)、年100万円使うと10,000ポイント |
| 楽天プレミアムカード | 11,000円 | 1.0% | Visa/Mastercard/JCB/American Express | 火・木曜の楽天市場で+1倍(上限は月10,000ポイント) |
| イオンカードセレクト | 無料 | 0.5% | Visa/Mastercard/JCB | イオングループで2倍(1.0%)、毎月20日・30日は買物代金5%オフ |
※ 還元率や特典の条件は2026年10月20日時点の各社公式サイトの情報です。キャンペーンなど期間限定の特典は含めていません。
各カードの詳細は、下のおすすめカードの紹介で確認できます。
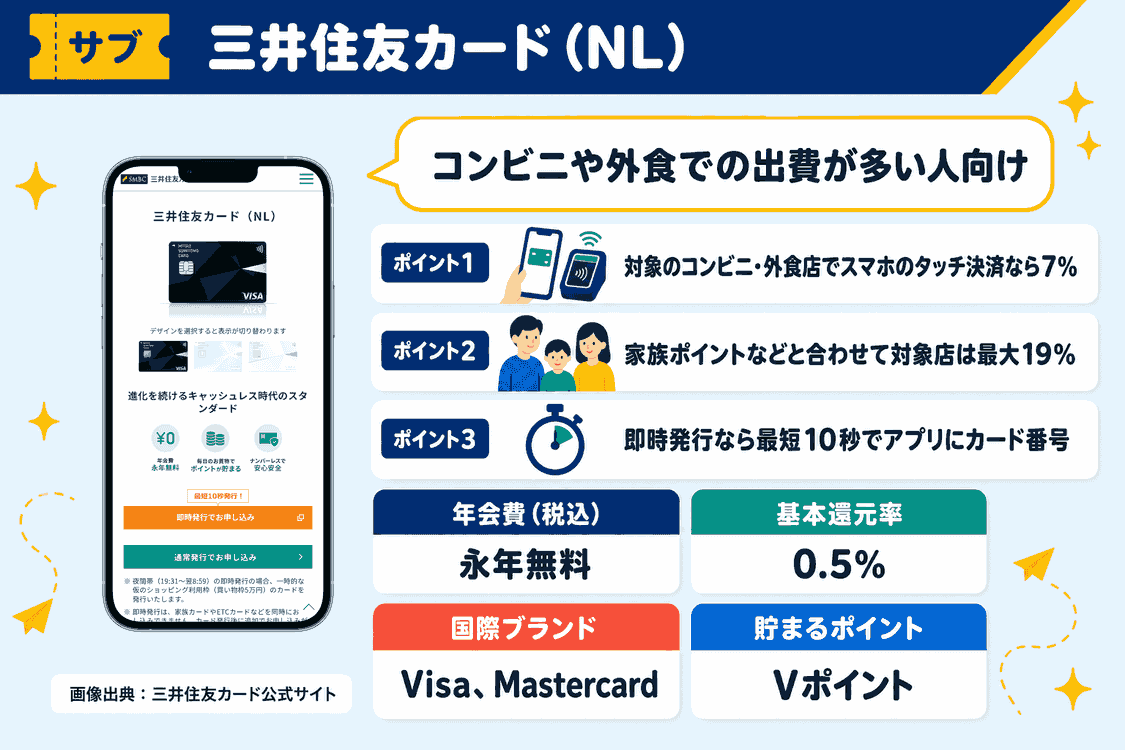
三井住友カード(NL)|対象のコンビニと飲食店でスマホのタッチ決済が7%還元になる
画像出典:三井住友カード公式サイト
概要三井住友カード株式会社のこの1枚は、持っているだけなら費用が0円のまま続きます。
通常の還元率は0.5%と低めながら、ローソン、サイゼリヤ、セブン-イレブン、マクドナルドなどの対象店でスマホに入れたVisa/Mastercardのタッチ決済を使えば、7%まで跳ね上がります。
エントリーは要らず、Visa/Mastercardのタッチ決済をスマホで使うか、モバイルオーダーで払えば条件を満たします(スマホでもiD払いは対象外)。
1%還元のカードを普段使いにしていて、コンビニや外食での出費がかさむ人なら、「コンビニと外食はこの1枚」と担当を決めた2枚目として組み込みやすい1枚です。
- 指定のコンビニ・外食店ではスマホに入れたVisa/Mastercardのタッチ決済で払えば、エントリーなしに7%分のVポイントが貯まる(通常0.5%+6.5%)
- 家族を登録すると1人につき+1%(最大+5%)、SBI証券などの利用でさらに上乗せされ、対象店での還元率は合算で最大19%(通常0.5%+対象店6.5%+家族ポイント最大5%+Vポイントアッププログラム最大7%)まで伸びる
- 年間100万円(税込)以上使い、満18歳以上(高校生を除く)で「三井住友カードレター」を受け取る設定にしていると、ゴールド(NL)へ年会費永年無料で切り替えられる案内メールが届く(案内メールからの申込が必要で審査あり。新規で作ると初年度5,500円(税込))
- 即時発行なら最短10秒でアプリにカード番号が表示され、券面には番号の印字がない
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 永年無料(VisaとMastercardの2枚持ちの2枚目も無料) |
| 基本還元率 | 0.5%(税込200円ごとに1ポイント) |
| 国際ブランド | Visa、Mastercard |
| 貯まるポイント | Vポイント(有効期限は最終変動日から1年) |
| ポイントの使い道 | 1ポイント=1円でカード支払いに充当、VポイントPayへのチャージ、SBI証券での投信・国内株式の買付、Vふるさと納税、他社ポイントへの交換など |
| 申込条件 | 高校生を除く満18歳以上 |
| 発行スピード | 即時発行で最短10秒(即時発行にならない場合あり) |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円・利用付帯。国内旅行傷害保険なし。ショッピング補償なし |
| 追加カード | 家族カード:年会費永年無料/ETCカード:初年度無料、翌年度以降は前年度にETC利用の請求がなければ550円(税込) |
| スマホ決済・タッチ決済 | Apple Pay/Google Pay/Samsung Wallet、Visaのタッチ決済/Mastercardタッチ決済/iD(Mastercardタッチ決済はSamsung Wallet・Google Payでは利用不可) |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常利用 | 0.5% | 原則すべてのショッピング | 無条件 |
| 対象店でスマホに入れたVisa/Mastercardのタッチ決済、またはモバイルオーダー | 7% | ローソン、セブン-イレブン、すき家、マクドナルド、ドトール、サイゼリヤなど(商業施設内の一部店舗は対象外) | 要条件達成(エントリー不要) |
| 対象店でカード本体をかざす・iD・差し込み・磁気で支払い | 加算なし | 同上 | 対象外(7%にならない) |
| Vポイントアッププログラム+家族ポイント | 合算で最大19%(0.5%+6.5%+家族最大5%+プログラム最大7%) | 対象店でスマホをかざして払った分など | 要条件達成(プログラム分の付与は1カード月50,000ポイントまで) |
| Visaプリペ・かぞくのおさいふへのチャージ | 0.25% | チャージ額 | 還元率が下がる |
| VポイントPayへのチャージ | 0% | チャージ額 | 対象外 |
※ 2026年10月20日時点の公式サイトの情報です。通常の還元率が0.5%なので、対象店にあまり行かない人や、スマホを使わずカード本体で払いたい人には向きません。セルフレジで「Apple Pay」ボタンを選ぶとiD扱いになり、7%の対象から外れます。原則1万円を超える会計はタッチ決済にならず、加算されない場合があります。新規入会後に条件を満たすと最大23,000円相当を受け取れるキャンペーン(要エントリー、2026年6月1日〜)は、終了日を公式で確認できませんでした。
楽天カード|楽天市場の買い物でカード特典分のポイントが上乗せされる
画像出典:楽天カード公式サイト
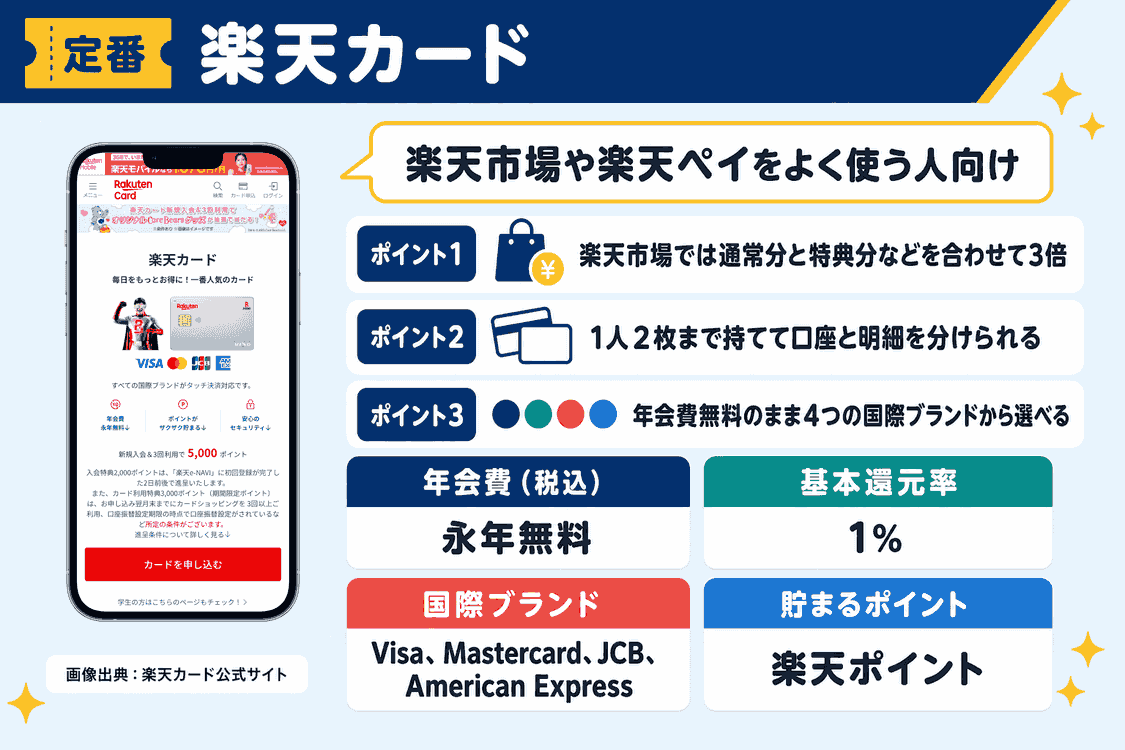
概要楽天カード株式会社が出しているこのカードは、100円ごとに1ポイント(1%)が基本で、年会費は永年無料です。
楽天市場で使うと、カードの通常分に特典分と楽天市場分が加わり、3倍相当の楽天ポイントが貯まります。
Visa・Mastercard・JCB・American Expressの4ブランドから選べ、1人2枚まで持てるのも特徴。
楽天市場や楽天ペイをよく使う人のメインカードに向いており、すでに1枚持っている人は、別ブランドの2枚目を作って引き落とし口座や明細を分ける使い方もできます。
- 楽天市場では通常分・カード特典分・楽天市場分が1倍ずつ付き、合計3倍になる(特典分は期間限定ポイントで、1か月1,000ポイントまで)
- 毎月5と0のつく日にエントリーして楽天市場で使うと、さらに+1倍(月1,000ポイントまで)
- 1人2枚まで持て、2枚目は引き落とし口座と明細を分けられるうえ、ETCカードも1枚ずつ作れる
- 年会費無料の一般カードのまま、American Expressを含む4ブランドから選べる
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 永年無料 |
| 基本還元率 | 1%(100円ごとに1ポイント) |
| 国際ブランド | Visa、Mastercard、JCB、American Express |
| 貯まるポイント | 楽天ポイント(通常ポイント/期間限定ポイント) |
| ポイントの使い道 | 1ポイント=1円相当。楽天グループのサービス、楽天ペイ、楽天ポイントカード加盟店、楽天Edyへの交換、カード利用代金の支払い、ポイント運用など |
| 申込条件 | 18歳以上(海外在住者は不可)。所定の審査あり |
| 発行スピード | 審査完了後、通常約1週間〜10日前後で到着 |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円・利用付帯。国内旅行傷害保険なし。カード盗難保険あり。ショッピング保険(動産総合保険)は付帯なし(楽天プレミアムカード・楽天ブラックカードのみ) |
| 追加カード | 家族カード:年会費永年無料/ETCカード:年会費550円(税込)、楽天PointClubのダイヤモンド・プラチナ会員は無料 |
| スマホ決済・タッチ決済 | タッチ決済は4ブランドとも対応。Apple Pay/Google PayはVisa、Mastercard、JCBのみ(American Expressは不可) |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常のカード利用 | 1% | 一般加盟店 | 無条件 |
| 楽天市場でのカード利用 | 3倍(3%相当) | 楽天市場(通常分はカード利用額、カード特典分は消費税・送料・ラッピング料を除く額が対象) | 無条件(カード特典分の上限は月1,000ポイント) |
| 5と0のつく日特典 | +1倍 | 楽天市場(毎月5・0のつく日) | 要エントリー(月1,000ポイントまで) |
| 公共料金・税金・国民年金保険料・NHK受信料など | 0.2%(500円ごとに1ポイント) | 指定の利用先 | 還元率が下がる |
| 保険料・携帯電話料金・海外取引など | 0.5%(200円ごとに1ポイント) | 指定の利用先 | 還元率が下がる |
| 楽天Edyへのチャージ | 0.5%(200円につき1ポイント) | 楽天Edy | 還元率が下がる |
| WAON・nanaco・モバイルSuicaなど決済サービスへのチャージ | 通常の1%は付かない(公式で「還元率が異なるご利用先」) | 指定の決済サービス | 還元率が異なる |
| 楽天ペイ残高へのチャージ、年会費、キャッシング | ポイントなし | 指定の利用先 | 対象外 |
※ 2026年10月20日時点の公式サイトの情報です。公式の一覧に載った電気・ガス・水道の事業者や税金には0.2%の還元しか付かないため(一覧にない事業者は1%)、固定費の引き落としをまとめて任せたい人には向きません。申込後に国際ブランドは変えられず、変えたいときは解約して新規申込になります(カード番号も変わります)。締め日は楽天ペイ・楽天市場・楽天トラベルの利用分だけ25日、それ以外は月末で、支払日は翌月27日から変更できません。新規入会と3回利用で計5,000ポイント(うち3,000ポイントは期間限定ポイント)の特典は「常時開催」と表記されていますが、途中で変更・中止される場合があります。
リクルートカード|基本還元率1.2%で使う店を選ばない
画像出典:リクルートカード公式サイト
概要選ぶ国際ブランドでカード会社が変わり、Visa・Mastercardなら三菱UFJニコス、JCBならJCBの扱いになります(年会費は永年無料)。
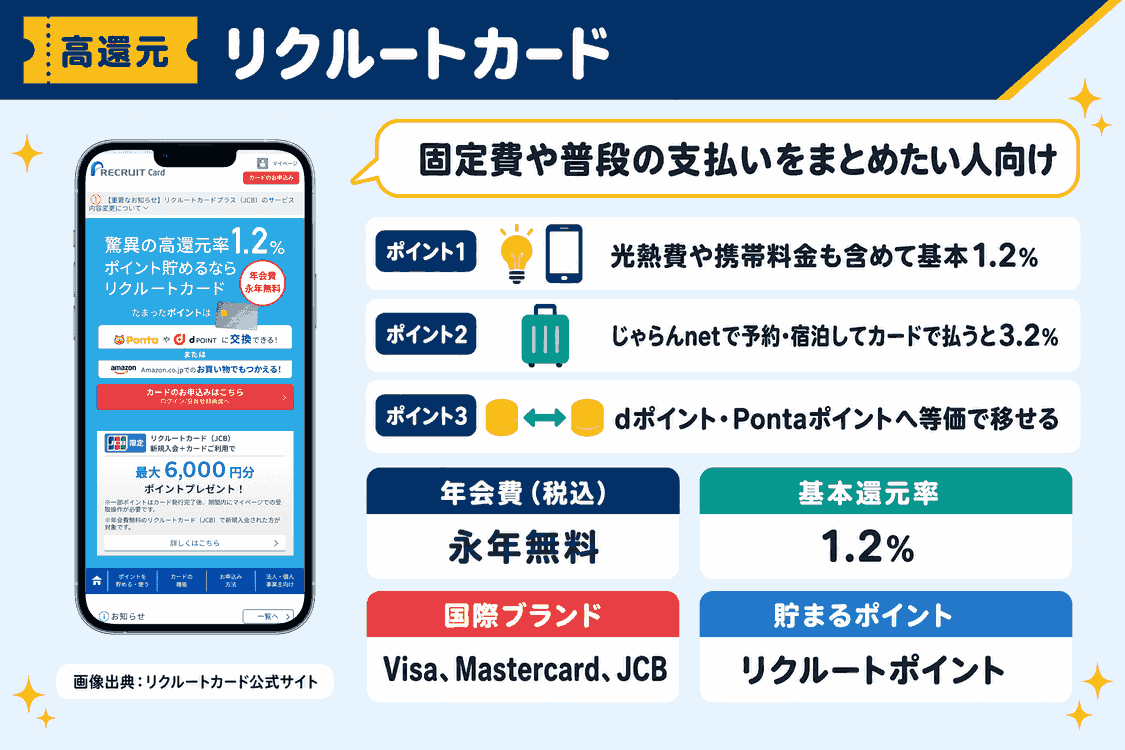
基本還元率は1.2%あり、光熱費や携帯電話料金を払ったときも同じ率でリクルートポイントが加算されます。
ポイントは等価でdポイントやPontaポイントに移せるうえ、1ポイント=1円としてAmazon.co.jpでの買い物にも充てられます。
楽天カードのように特定のサイトで強いカードを1枚目に持ち、それ以外のスーパーや固定費をまとめて払う2枚目を探している人に合います。
- 支払い先を問わず基本1.2%で、公式には光熱費・携帯電話料金も1.2%と明記されている
- じゃらんnetで予約・宿泊してカードで払うと合計3.2%、10%還元プランなら最大11.2%
- Hot Pepper Beautyのネット予約で来店してカード決済すると2.2%、ホットペッパーグルメは予約人数×50ポイント(7:00〜14:59来店の予約は1人10ポイント)が加わる
- 貯めたポイントはdポイント/Pontaポイントへ1:1で移せ、Amazon.co.jpでも1ポイント=1円として使える
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 永年無料(新規発行手数料も無料) |
| 基本還元率 | 1.2% |
| 国際ブランド | Visa、Mastercard、JCB |
| 貯まるポイント | リクルートポイント(最後に加算された月の12か月後の月末まで有効) |
| ポイントの使い道 | dポイント/Pontaポイントへ1:1で交換(リクルートIDとの連携が必要)、Amazon.co.jpでの支払い(1ポイント=1円)、じゃらんnet・ホットペッパーグルメ・ホットペッパービューティーなど |
| 申込条件 | JCB:18歳以上で、本人か配偶者に安定した継続収入がある方、もしくは18歳以上の学生(高校生を除く)/Visa・Mastercard:18歳以上で本人または配偶者に安定した収入のある方、または18歳以上の学生(高校生を除く)。申込にはリクルートIDが必要 |
| 発行スピード | JCBはモバ即を使えばカード番号が最短5分で発行(受付9:00〜20:00)、通常の入会ではカード発行まで約1週間。Visa・Mastercardは要問い合わせ |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円・利用付帯/国内旅行傷害保険:JCBのみ最高1,000万円・利用付帯/ショッピング保険 JCBは年間200万円、Visa・Mastercardは年間100万円(国内購入は分割・リボ払い指定時が対象。登録型リボ「楽Pay」登録時と海外購入は支払い方法を問わず対象) |
| 追加カード | 家族カード:年会費無料/ETCカード:Visa・Mastercardは年会費無料で新規発行時に1,650円(税込)の手数料、JCBは発行手数料なし・初年度無料・2年目から550円(税込)(前年にETC請求1回以上かショッピング50万円以上で無料) |
| スマホ決済・タッチ決済 | タッチ決済はJCBのみ対応(Visa・Mastercardは対象外)。JCBはApple Pay/Google Payに対応、Visa・Mastercardは要問い合わせ |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常利用 | 1.2% | ショッピング全般(光熱費・携帯電話料金を含む) | 無条件 |
| じゃらんnetで予約・宿泊しカード決済 | 3.2%(10%還元プランは最大11.2%) | じゃらんnet | 要条件達成 |
| Hot Pepper Beautyでネット予約・来店しカード決済 | 2.2% | ホットペッパービューティー | 要条件達成 |
| 電子マネーチャージ(JCB) | 0.75% | 対象の電子マネー(モバイルSuicaなど) | 還元率が下がる(月間合算30,000円まで) |
| 電子マネーチャージ(Visa・Mastercard) | 還元率の個別記載なし | 対象の電子マネー(モバイルSuicaなど) | 月間合算30,000円まで(超えた分は対象外) |
| 上記以外の電子マネーチャージ、年会費、キャッシングなど | ポイントなし | 一部の利用分 | 対象外 |
※ 2026年10月20日時点の公式サイトの情報です。タッチ決済が使えるのはJCBブランドだけなので、VisaかMastercardで作ってレジでかざして払いたい人には向きません。申込にはリクルートIDが必要で、入会特典はJCBの新規入会だけが対象です(マイページでの受取操作が必要、特典の期間限定ポイントはPontaに交換不可)。国内旅行傷害保険とタッチ決済はJCBにしか付かないため、ブランド選びで使い勝手が変わります。
JCBカードW|39歳以下だけが申し込めて基本還元率がJCBカードSの2倍
画像出典:JCB公式サイト
概要申込の窓口が開いているのは18〜39歳の人だけで、カード会社はJCB(株式会社ジェーシービー)です。
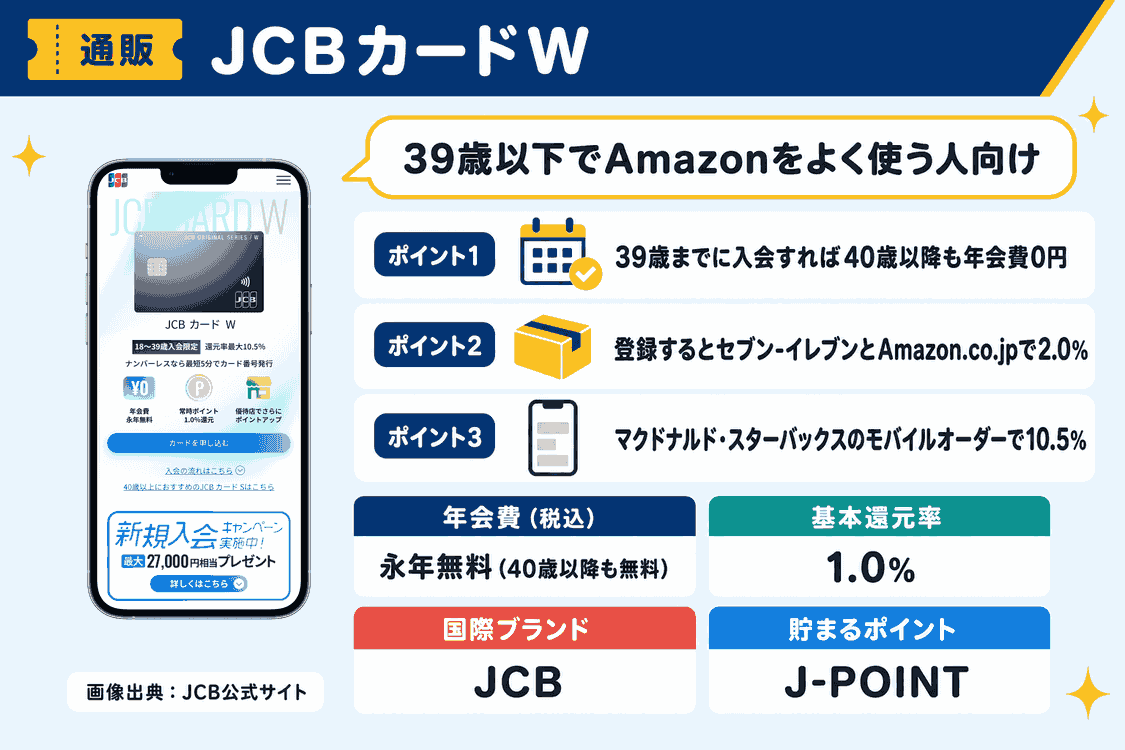
年会費は永年無料で、40歳になった後も0円のまま持ち続けられます。
基本還元率は1.0%(税込200円ごとに2ポイント)と、JCBカードSの2倍です。
ポイントアップの登録を先に済ませておくと、セブン-イレブンとAmazon.co.jpでは2.0%、マクドナルドやスターバックスのモバイルオーダーでは10.5%まで伸びます。
30代まででAmazonをよく使う人が、楽天カードの隣に置く2枚目として向いています。
- 入会が39歳までなら、40歳を超えても年会費0円で1.0%還元を受け続けられる
- ポイントアップの登録を済ませると、セブン-イレブンとAmazon.co.jpは2.0%(4倍)
- マクドナルド(マックデリバリー・モバイルオーダー)とスターバックス(モバイルオーダーなど)は登録すると10.5%(21倍)
- タッチ決済で電車・バスに乗るクレカ乗車は、登録すれば乗車料金の10.5%が上限なしで戻る(2027年5月15日まで)
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 永年無料(40歳以降も無料) |
| 基本還元率 | 1.0%(税込200円ごとに2ポイント) |
| 国際ブランド | JCB |
| 貯まるポイント | J-POINT(獲得月から2年間有効) |
| ポイントの使い道 | MyJCB Payで1ポイント=1円、JCBギフトカード1ポイント=1円分(送料別)、Amazon.co.jpで1ポイント=0.7円、カード支払い代金への充当、マイルへの移行など |
| 申込条件 | 18〜39歳で、本人か配偶者に安定した継続収入がある方、もしくは学生(高校生を除く。申し込めない学校が一部あり) |
| 発行スピード | モバ即ならカード番号が最短5分で発行(受付9:00〜20:00)。カード本体が届くのは約1週間後 |
| 付帯保険 | 海外旅行傷害保険:最高2,000万円・利用付帯。国内旅行傷害保険なし。ショッピングガード保険は海外利用のみ年間最高100万円(自己負担1事故10,000円) |
| 追加カード | 家族カード:年会費無料(本会員が学生の場合は不可)/ETCカード:初年度無料、2年目以降は前年に「ETC利用1回以上」か「ショッピング50万円(税込)以上」で無料、満たさないと550円(税込) |
| スマホ決済・タッチ決済 | Apple Pay/Google Pay/Samsung Wallet/MyJCB Pay、JCBのタッチ決済、QUICPay |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常利用 | 1.0% | 国内外のショッピング | 無条件 |
| J-POINTパートナー(セブン-イレブン/Amazon.co.jp) | 2.0% | セブン-イレブン(ネット・スマホレジ・一部店舗を除く)とAmazon.co.jp | 要エントリー |
| J-POINTパートナー(マクドナルド/スターバックス) | 10.5% | マクドナルドはマックデリバリーとモバイルオーダー、スターバックスはApple Pay払いのモバイルオーダーやオンライン入金など(スターバックスの店舗での支払いは対象外) | 要エントリー |
| クレカ乗車(タッチ決済で電車・バス) | 10.5%(上限なし) | 対象の交通機関(2026年5月16日〜2027年5月15日) | 要エントリー |
| クレカ積立 | 最大0.5% | マネックス証券、SBI証券、松井証券 | 要条件達成(積立以外の月間ショッピングが5万円未満だとポイントなし) |
| 年会費・リボ/分割手数料・キャッシング・電子マネーチャージなど | 0% | 一部の利用分 | 対象外 |
※ 2026年10月20日時点の公式サイトの情報です。申込は39歳以下に限られるため、40歳以上の人は新しく作れません。国際ブランドもJCBしか選べず、VisaやMastercardの加盟店でしか払えない場面に備えたい人にも向きません。JCBカードSなどJCBオリジナルシリーズをすでに持っている人が申し込むと切り替えになり、2枚同時には持てません。Wから他のオリジナルシリーズへ切り替えると、40歳以降はWに戻れなくなります。年間の利用額に応じたJ-POINTボーナスは対象外です。
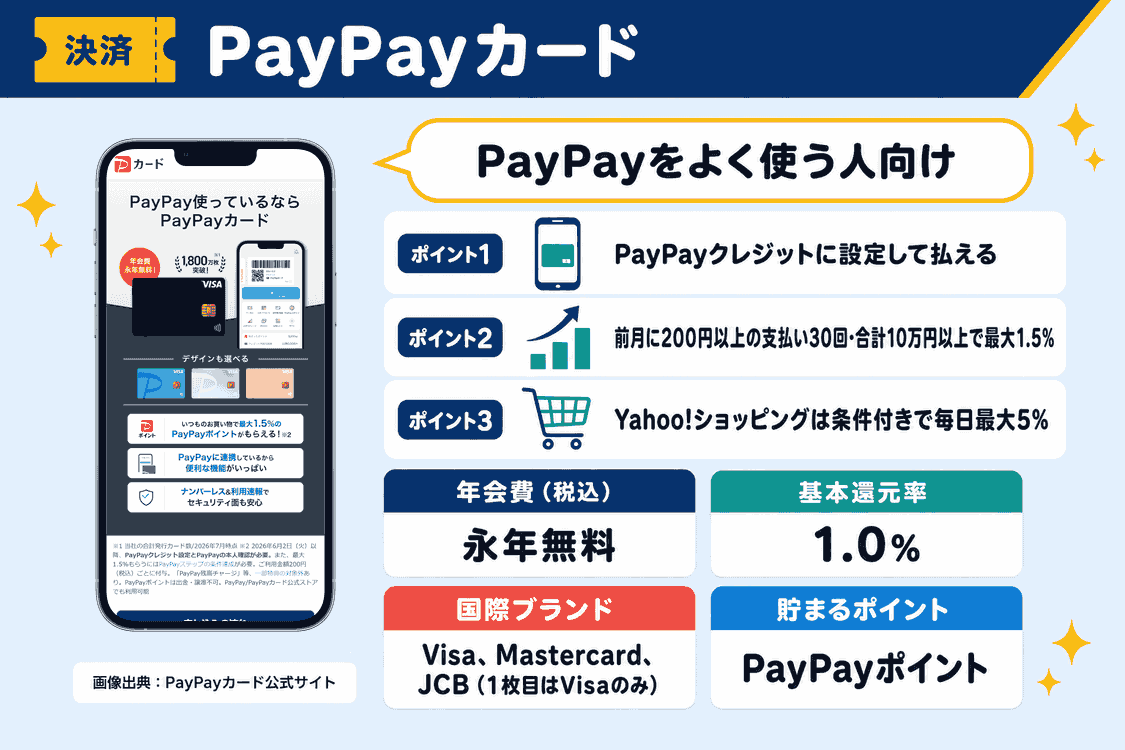
PayPayカード|PayPayクレジットで払うとPayPayポイントが付く
画像出典:PayPayカード公式サイト
概要PayPayカード株式会社のこのカードは、税込200円ごとに計算して1.0%が基本で、年会費は永年無料です。
PayPayアプリの「PayPayクレジット」に設定して払えるクレジットカードは、このカードとPayPayカード ゴールドで、他社カードでPayPayを直接払う従来の方式は2026年8月31日に終わりました(三井住友カード発行の個人向けカードを除く)。
前月に200円以上の支払いを30回、合計10万円以上にすると、翌月の還元率は最大1.5%まで上がります。
1枚目は楽天カードで、コンビニやスーパーではPayPayを出すことが多い人の2枚目に向いています。
- PayPayクレジットに設定できるクレジットカードは、このカードとPayPayカード ゴールド。PayPayカードと三井住友カード発行の個人向けカード以外の他社カードは、2026年8月31日で従来方式が終わり、1万円単位の「他社カード利用券」を買う方式だけになった。その利用券はPayPayクーポン以外の特典・キャンペーンの対象外
- 前月に「200円以上の支払い30回+合計10万円以上」を満たすと、カード払いとPayPayクレジットに0.5%が上乗せされ合計1.5%
- LOHACOとYahoo!ショッピングでは、ID連携などの条件付きで毎日最大5%(期間限定ポイントを含む)
- 年会費無料のカードを1人3枚まで(同じブランドでも可)持て、カードごとに引き落とし口座を分けられる。家族カードも年会費無料で本会員カード1枚につき最大10枚
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 永年無料 |
| 基本還元率 | 1.0%(税込200円ごとに計算) |
| 国際ブランド | Visa/Mastercard/JCB(1枚目の申込はVisaのみ。2枚目以降でMastercard・JCBも選べる) |
| 貯まるポイント | PayPayポイント(受け取りにはPayPayアプリへのカード登録とPayPayの本人確認が必要) |
| ポイントの使い道 | PayPayでの支払い(1ポイント=1円相当)、PayPay/PayPayカード公式ストア。出金・譲渡は不可 |
| 申込条件 | 日本に住む満18歳以上で、本人か配偶者に安定した継続収入があり、本人認証に使える携帯電話を持っていること。申込にはPayPayアプリが必要 |
| 発行スピード | 審査完了後すぐにアプリでバーチャルカードを利用可。プラスチックカードは申込から約1週間 |
| 付帯保険 | なし(保険はPayPayカード ゴールドのみ) |
| 追加カード | 家族カード:年会費無料(最大10枚)/ETCカード:1枚につき年会費550円(税込)、最大5枚 |
| スマホ決済・タッチ決済 | Apple Pay/Google Pay対応。Visa/Mastercard/JCBすべてでタッチ決済対応(Apple Payの店頭利用はタッチ決済かQUICPay) |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| カード払い・PayPayクレジット(アプリ登録+本人確認済み) | 1.0% | 一般の買い物 | 要条件(アプリ登録・本人確認) |
| PayPayステップ達成(前月に200円以上の支払い30回+合計10万円以上) | +0.5%(合計最大1.5%) | PayPayクレジットとPayPayカードのカード払い | 要条件達成(カウント月の翌月2日〜翌々月1日に適用) |
| LOHACO・Yahoo!ショッピング | 毎日最大5%(期間限定ポイントを含む) | Yahoo!ショッピングほか | 要条件(ID連携など) |
| 電気・ガス・水道・税金(カード払い) | 基本0.5%(最大1.0%) | 公共料金・税金 | 還元率が下がる |
| PayPayアプリ(PayPayクレジット)で払う電気・ガス・水道料金、PayPay請求書払い | 0% | 左記 | 対象外 |
| ソフトバンク・ワイモバイルのスマホ料金 | PayPayステップの付与は対象外。別特典でソフトバンクポイント最大1%(1,000円(税抜)ごと、PayPayポイントへ自動交換可) | 左記 | 別特典 |
| LINEMOの通信料、PayPay残高にチャージした分など | 0% | 左記 | 対象外 |
※ 2026年10月20日時点の公式サイトの情報です。1.5%への上乗せはPayPayアプリへの登録と前月の利用回数・金額の条件達成が前提のため、PayPayアプリをほとんど使わない人には向きません。他社カードでPayPayを直接払う従来の方法は2026年8月31日で終了しました(三井住友カード発行の個人向けカードは引き続き利用可)。カード払いの公共料金と税金は基本0.5%(最大1.0%)に下がり、PayPayアプリ(PayPayクレジット)で払う電気・ガス・水道料金とPayPay請求書払い、PayPay残高にチャージした分は還元の対象外です。1枚目はVisaでしか申し込めず、上記リンクからの申込は新規入会特典の対象外と公式に記載があります。
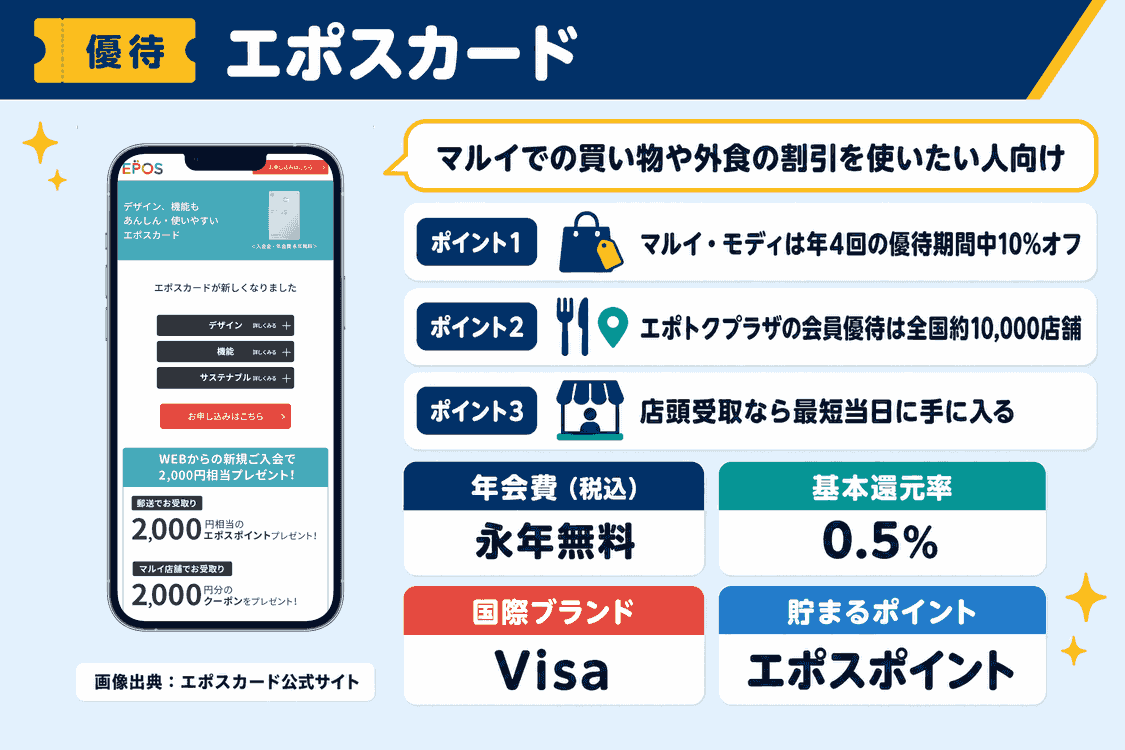
エポスカード|マルイの優待と全国約10,000店舗の割引がそろう
画像出典:エポスカード公式サイト
概要入会金も年会費も永年0円で、カード会社は株式会社エポスカードです。
還元は基本0.5%(税込200円で1ポイント)と低めですが、マルイ・モディでは年4回の会員向け優待期間に、期間中なら何度でも10%オフで買い物ができます。
さらに優待サイト「エポトクプラザ」では、レストランやカフェ、ホテル、レジャー施設など全国約10,000店舗で会員優待が受けられます。
ポイントの多さよりも、外食や遊びに出かけたときの割引で元を取りたい人、マルイで服や雑貨を買う人の2枚目として持つと使いどころがはっきりします。
- 年4回(春夏秋冬)の「マルコとマルオのご優待」(2026年9月は「マルコとマルオの10日間」)で、マルイ・モディの買い物が期間中何度でも10%オフ(カード払い・EPOS PAYが対象)
- エポトクプラザの会員優待は全国約10,000店舗で、飲食店・カフェ・ホテル・レジャーまで範囲が広い
- ネットで申し込んでマルイなどのエポスカードセンターで受け取れば最短当日に手に入り、マルイ店舗で受け取った場合はマルイで使える2,000円分の優待クーポンが付く
- 年会費0円でも利用付帯の海外旅行傷害保険があり、病気の治療費(疾病治療)は270万円まで出る
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 入会金・年会費とも永年無料 |
| 基本還元率 | 0.5%(税込200円で1ポイント) |
| 国際ブランド | Visaのみ |
| 貯まるポイント | エポスポイント(有効期限は加算日から2年。期限3か月以内なら延長手続き可) |
| ポイントの使い道 | マルイ店舗・マルイのネット通販で1ポイント=1円の割引、Amazonギフトカードなどへの交換、エポスVisaプリペイドカードへの移行、他社ポイント・マイルへの移行 |
| 申込条件 | 日本に住む満18歳以上の方(高校生は不可)。審査あり |
| 発行スピード | エポスカードセンターでの店頭受取なら最短当日、自宅配送は通常約1週間 |
| 付帯保険 | 海外旅行傷害保険(本人のみ・利用付帯):傷害死亡・後遺障害最高3,000万円、傷害治療200万円、疾病治療270万円、賠償責任3,000万円、救援者費用100万円、携行品損害20万円。国内旅行傷害保険は要問い合わせ、ショッピング保険はカードに付帯なし |
| 追加カード | ETCカード:年会費・発行手数料無料/家族カード:要問い合わせ |
| スマホ決済・タッチ決済 | Visaのタッチ決済、Apple Pay(Visaのタッチ決済・QUICPay)、Google Pay |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常のショッピング | 0.5%(税込200円で1ポイント) | 国内外のVisa加盟店、公共料金・携帯料金、Apple Pay/Google Pay経由の支払い | 無条件 |
| ポイントアップサイト「たまるマーケット」経由のネット通販 | ポイント2〜30倍 | 経由した対象ネットショップ | 要条件達成(サイト経由) |
| 家賃保証サービス「ROOM iD」 | 税込300円で1ポイント(約0.33%) | 家賃・保証料 | 還元率が下がる |
| モバイル型交通系IC(モバイル定期券・特急券などの購入を含む)や各種決済サービスにチャージした分 | 0% | 2026年8月1日以降の利用分 | 対象外 |
| キャッシング、手数料、商品券購入、年会費、エポスVisaプリペイドカードへのチャージなど | 0% | 左記 | 対象外 |
※ 2026年10月20日時点の公式サイトの情報です。還元の基本が0.5%と低いため、マルイや優待店をほとんど利用せず、還元率だけでカードを選びたい人には向きません。2026年8月1日の利用分から、モバイルSuicaなどのモバイル型交通系ICや各種決済サービスにチャージした分には、ポイントが付かなくなりました。マルイの10%オフ優待は、QUICPay・Apple Pay/Google Payなどスマホ決済での支払いには適用されません。ポイントの有効期限は2年のため、使わずに置いておく場合は延長手続きが必要です。
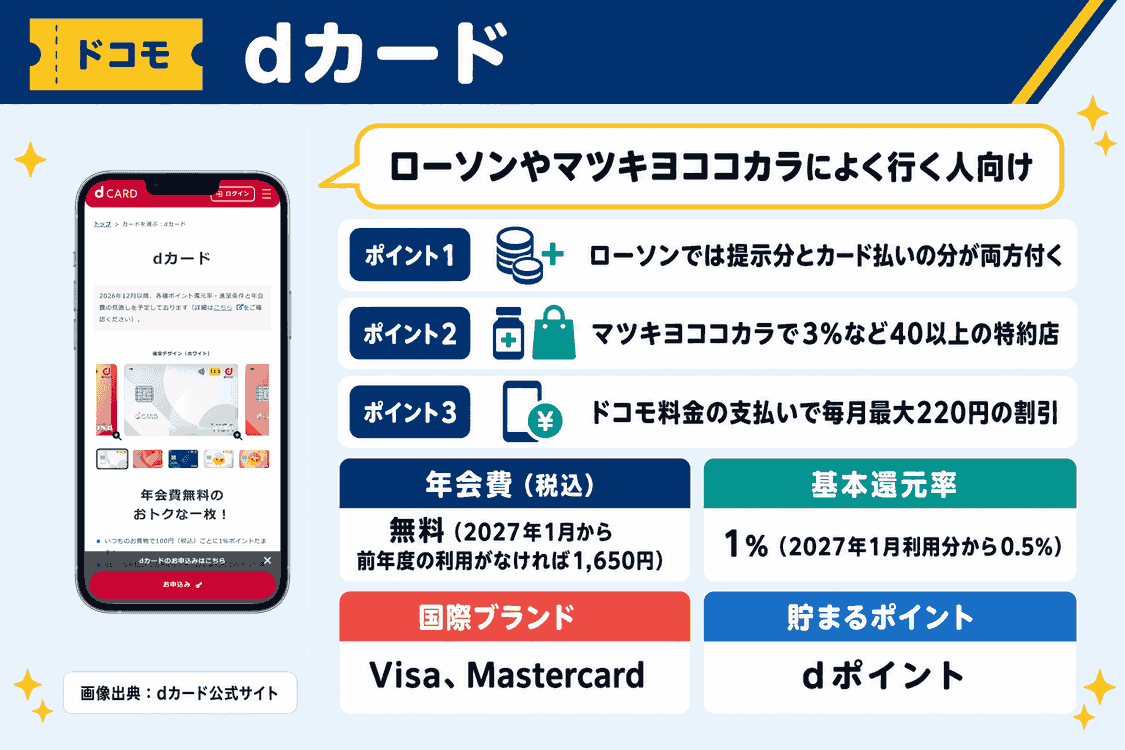
dカード|dポイントカードの提示とカード払いでポイントが重ねて貯まる
画像出典:dカード公式サイト
概要カード会社は株式会社NTTドコモ・フィナンシャルグループで、今の時点では年会費無料、基本還元率は1%です。
ただし2027年1月利用分から基本還元率が0.5%に下がり、同じタイミングで年会費も「前年度に1度も使わなければ1,650円(税込)」という条件付きに変わることが公式に告知されています。
ローソンなどのdポイント加盟店では、会計前にカードを提示して付くポイントと、dカードで払って付くポイントの両方が受け取れます。
ドコモ回線を持っていなくても申し込めるため、ローソンやマツキヨココカラによく行く人の2枚目候補になります。
- ローソンでは提示分(税抜200円で1ポイント、16:00〜23:59は2ポイント)とdカード払いの1%が両方付く
- 40以上あるdカード特約店で還元率が上がり、決済分込みでマツキヨココカラ3%、JAL2%、高島屋1.5%
- 年会費無料のカードに「dカードケータイ補償」が付き、購入から1年以内の携帯電話を最大3万円まで補償
- 対象のドコモ料金をdカード払いに設定すると、毎月最大220円(税込)の割引(dカードお支払割)
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 現在無料。2027年1月から:初年度と2年目以降は無料だが前年度に1度も利用がなければ1,650円(2028年2月引き落とし分から請求) |
| 基本還元率 | 現在1%(税込100円ごとに1ポイント)。2027年1月利用分から0.5%(200円ごとに1ポイント) |
| 国際ブランド | Visa/Mastercard(電子マネーiD一体型) |
| 貯まるポイント | dポイント |
| ポイントの使い道 | ローソンなどdポイント加盟店での支払い、ドコモ料金・dカード利用代金への充当、商品や他社ポイントへの交換 |
| 申込条件 | 高校生を除く満18歳以上、個人名義、本人名義の口座を設定、dアカウントが必要。ドコモ回線の契約は不要 |
| 発行スピード | 最短5分で審査完了(引き落とし口座の設定済みが条件)。カード到着は1〜3週間程度で、即日受け取りは不可 |
| 付帯保険 | ショッピング保険・旅行傷害保険なし。dカードケータイ補償(購入1年以内・最大3万円) |
| 追加カード | 家族カード:年会費無料/ETCカード:初年度無料、2年目以降は前年に1度もETC利用がなければ550円(税込) |
| スマホ決済・タッチ決済 | iD(カード・おサイフケータイ・Apple Pay)。Visa/Mastercardのタッチ決済はApple Pay・Google Payで利用可。Google Payは2026年6月12日から対応(対象はカード番号4363・5344・5365で始まるdカード。Google PayではiDは使えない) |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常のカード払い・iD払い | 1%(2027年1月利用分から0.5%) | 一般の買い物 | 無条件 |
| dカード特約店 | 決済分込みで例:マツキヨココカラ3%、JAL2%、高島屋1.5% | 40以上の特約店 | dカード払いで適用(エントリーの要否は店ごとに要確認) |
| dポイント加盟店で提示+dカード払い(ローソンなど) | 提示0.5%(16:00〜23:59は1%、税抜200円単位)+決済1% | ローソンなど | 無条件(会計前に提示) |
| 公共料金・税金の一部 | 0.5%(200円ごとに1ポイント) | 公共料金・税金 | 還元率が下がる |
| ドコモの携帯・ドコモ光の料金 | 通常ポイントなし(別途dポイントクラブ特典で1,000円(税抜)ごとに10ポイント) | ドコモ料金 | 対象外(通常ポイント) |
| 電子マネーへのチャージ(モバイルSuica・WAON・nanacoなど) | 0% | 左記 | 対象外 |
※ 2026年10月20日時点の公式サイトの情報です。2027年1月利用分から基本還元率が0.5%に下がるため、どこで使っても高い還元率を長く保ちたい人には向きません。2027年1月利用分から基本還元率が1%から0.5%に下がります(d払いの支払い元をdカードにした場合は改定後も200円で2ポイント、スマホのタッチ決済は2027年5月利用分から200円で2ポイント。対象はカード番号が4363・5344・5365で始まるカードのみ)。年会費も2027年1月から、前年度の利用が1度もなければ1,650円(税込)を請求する仕組みに変わり、請求は2028年2月の引き落とし分からです。dカードとdカード GOLDは同時に持てず、1人1枚までです。
三井住友カード ゴールド(NL)|年100万円の利用で翌年以降の年会費が永年無料になる
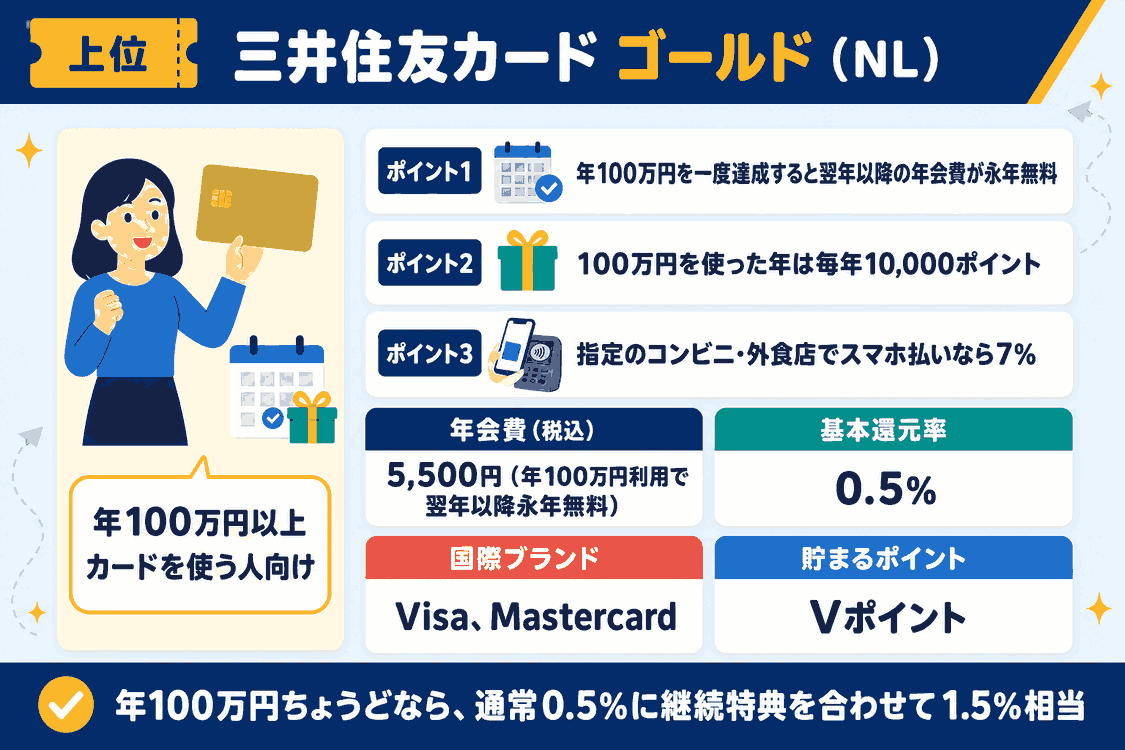
三井住友カード株式会社のゴールドランクで、年会費5,500円(税込)、ふだんの還元は税込200円で1ポイント(0.5%)です。
入会した月から数えて11か月後の月末までに100万円(税込)を使えば、次の年からの年会費がずっと0円になり、その年の継続特典の10,000ポイントももらえます。
マクドナルドやローソン、セブン-イレブンといった対象店でスマホをかざして払えば、7%還元の対象です。
食費や通信費などをまとめて年100万円に届く人のメインカード、または楽天カードの横でコンビニ・外食を受け持つ2枚目に向きます。
- 年間100万円(税込)を一度達成すれば、その後の年に届かなくても次年度以降の5,500円(税込)は永年無料のまま
- 年会費が無料になることとは別枠で、100万円を使った年はその都度10,000ポイントの継続特典がもらえる(100万円ちょうどなら実質1%の上乗せ)
- 指定のコンビニ・外食店では、スマホに入れたVisa/Mastercardのタッチ決済かモバイルオーダーで払えば7%還元(エントリー不要)
- 国内旅行傷害保険(最高2,000万円)とお買物安心保険(年間300万円)があり、国内の主要空港とホノルルではラウンジを無料で使える
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 5,500円。年100万円使うと次の年からずっと無料(新規入会の初年度は利用額に関係なく5,500円。三井住友カード(NL)などから案内メールで切り替えた場合は初年度から永年無料) |
| 基本還元率 | 0.5%(税込200円で1ポイント) |
| 国際ブランド | Visa、Mastercard |
| 貯まるポイント | Vポイント |
| ポイントの使い道 | 1ポイント=1円でカード支払い額に充当、VポイントPayへのチャージ、SBI証券での投資信託・国内株式の買付、景品・他社ポイントへの交換など |
| 申込条件 | 原則として高校生を除く満18歳以上で、本人に安定した継続収入がある方 |
| 発行スピード | 即時発行で最短10秒(即時発行にならない場合あり) |
| 付帯保険 | 海外旅行傷害保険・国内旅行傷害保険:いずれも最高2,000万円・利用付帯。ショッピング補償 年間300万円(1事故の自己負担3,000円) |
| 追加カード | 家族カード:年会費永年無料/ETCカード:初年度無料、翌年度以降は前年度にETC利用の請求がなければ550円(税込) |
| スマホ決済・タッチ決済 | Apple Pay/Google Pay/Samsung Walletに対応。タッチ決済はVisa/Mastercard、ほかにiD(Mastercardタッチ決済はSamsung Wallet・Google Payでは利用不可) |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常の利用 | 0.5% | 原則すべてのショッピング | 無条件 |
| 年間100万円(税込)利用の継続特典 | 10,000ポイント(100万円ちょうどなら実質+1%) | 加入月から11か月後の月末までの利用額 | 要条件達成(毎年判定) |
| 指定のコンビニ・外食店でスマホをかざして払う、またはモバイルオーダー | 7%(通常0.5%+6.5%) | ローソン、セブン-イレブン、すき家、マクドナルド、ドトール、サイゼリヤなど | 要条件達成(カード本体のタッチ決済やiDは加算されない) |
| Vポイントアッププログラム+家族ポイント | 対象店舗で合算上限19%(0.5%+6.5%+家族最大5%+プログラム最大7%) | 指定のコンビニ・外食店 | 要条件達成(プログラム分の上限は1カードにつき月50,000ポイント) |
| Visaプリペ・かぞくのおさいふへのチャージ | 0.25% | チャージ額 | 還元率が下がる |
| 年会費、つみたて投資、一部の電子マネーチャージ、国民年金保険料、VポイントPayへのチャージなど | — | 年間100万円の集計 | 対象外(100万円の集計に入らない) |
※ 2026年10月20日時点の公式サイトの情報です。1年で100万円を使い切れない人は、達成する年まで5,500円(税込)を毎年払うことになるため向きません。新規で入会した最初の年は、利用額が100万円に達してもしなくても5,500円(税込)が必要です。つみたて投資、電子マネーチャージの一部、国民年金保険料などは100万円の計算に入らず、途中で退会すると達成状況はリセットされます。新規入会後に条件を満たすと最大25,000円相当を受け取れるキャンペーン(要エントリー、2026年6月1日開始)を実施中ですが、終了日は公式で確認できませんでした。
エポスゴールドカード|選んだ3つのショップでポイントが2倍になる
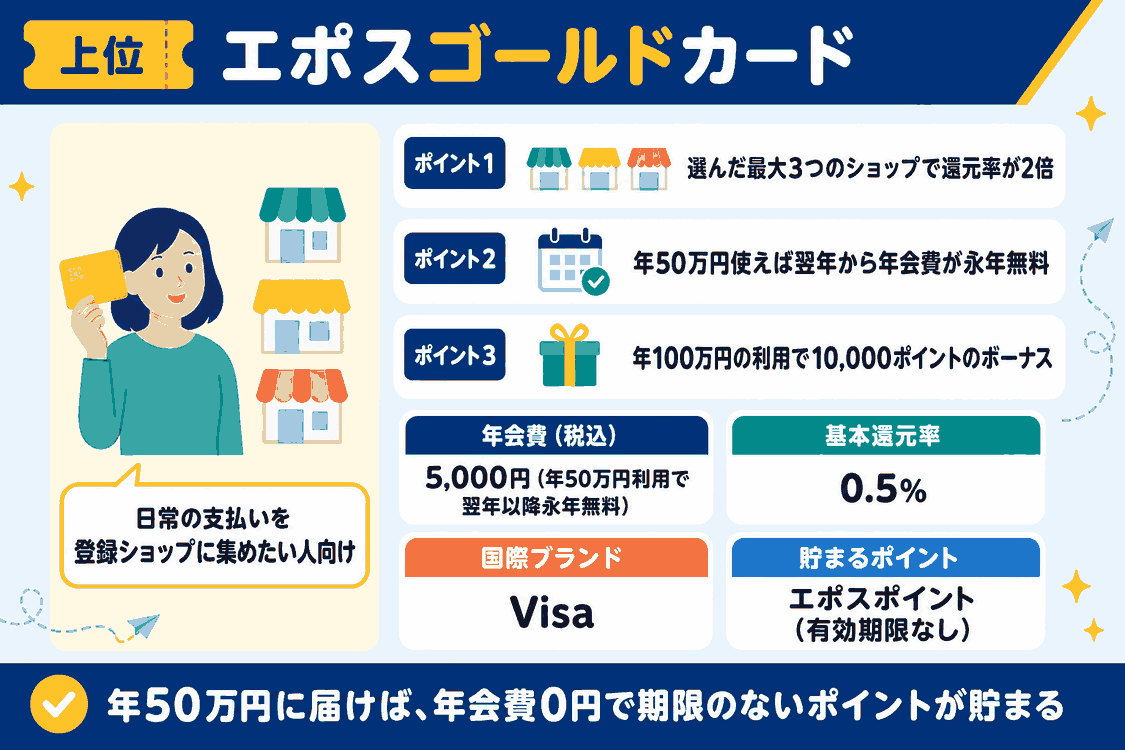
株式会社エポスカードのゴールドランクにあたるカードです。
通常は5,000円(税込)の年会費がかかるものの、年間50万円以上の利用を達成すると次の年からずっと無料です。
還元は基本0.5%と控えめで、自分で選んで登録した最大3つのショップでは1%(マルイ・モディなど一部は1.5%)に上がり、マルイのネット通販・マルイ・モディは登録しなくても1%です。
スーパーやコンビニ、公共料金など毎月決まって払う先を登録しておけば、Amazonや楽天市場以外の日常の支払いを受け持つ2枚目として働きます。
加えて、1年で100万円を使うとボーナスの10,000ポイントが付くため、支払いを集める人ほど実質の還元率は上がっていきます。
- 300以上の対象ショップから最大3つを登録すると、その店での還元率が0.5%から1%(2倍)に上がる
- 1年間に50万円使えば2,500ポイント、100万円なら10,000ポイントがボーナスとして付き、交通系ICや決済サービスにチャージした金額も集計に含まれる
- ゴールド会員になるとエポスポイントの有効期限がなくなり、急いで使い切る必要がない
- 羽田・成田・関西・ホノルルなど、国内外の空港ラウンジに無料で入れ、家族をずっと年会費無料のゴールドに招待できる
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 5,000円(税込)。年50万円以上使えば次の年からずっと無料、招待を受けた場合は最初から永年無料 |
| 基本還元率 | 0.5%(税込200円で1ポイント) |
| 国際ブランド | Visa |
| 貯まるポイント | エポスポイント(ゴールド会員は有効期限なし) |
| ポイントの使い道 | マルイでの割引(1ポイント=1円)、Amazonギフトカード等への交換、エポスVisaプリペイドカードへの移行、他社ポイント・マイルへの移行 |
| 申込条件 | 20歳以上(学生を除く)。すでにエポスカードを持つ18歳・19歳(学生を除く)も申込可。審査あり |
| 発行スピード | 要問い合わせ |
| 付帯保険 | 海外旅行傷害保険(本人のみ・利用付帯):傷害死亡・後遺障害 最高5,000万円、傷害治療・疾病治療 各300万円、賠償責任5,000万円、携行品損害50万円 |
| 追加カード | ETCカード(年会費・発行手数料無料)。家族カードはなく、家族はずっと年会費無料のゴールドに招待する形 |
| スマホ決済・タッチ決済 | Visaのタッチ決済、Apple Pay/Google Pay |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常のショッピング | 0.5% | Visa加盟店全般 | 無条件 |
| 選べるポイントアップショップ | 1%(2倍) | 300以上の対象ショップから最大3つ。登録後3か月は変更不可 | 要エントリー(ショップ登録) |
| 選べるポイントアップショップのうちマルイ・モディなど一部のショップ | 1.5%(3倍) | 該当するショップを登録した場合 | 要エントリー(ショップ登録) |
| 年間ボーナスポイント | 2,500ポイント(50万円)/10,000ポイント(100万円) | 年間の利用額(チャージ分も集計) | 要条件達成。上限10,000ポイント/年 |
| モバイル型の交通系ICや各種決済サービスにチャージした分 | 0%(通常ポイント対象外) | 2026年8月1日以降の利用分 | 対象外(年間ボーナスの集計には入る) |
※ 2026年10月20日時点の公式サイトの情報です。招待や家族からの紹介で申し込んだ場合を除き、1年の利用が50万円に満たないと5,000円(税込)の年会費がかかるため、年50万円に届かない人には向きません。国際ブランドもVisaしか選べません。選べるポイントアップショップの中で3倍になるのはマルイ・モディなど一部のショップに限られ、ほかの登録ショップは2倍です。年間50万円以上で年会費無料になった後でも、取り消しによって50万円を割り込むと、次の年は5,000円(税込)の請求が来ます。一般のエポスカードを持っている場合はゴールドへの切替となり、カード番号が変わります。
楽天プレミアムカード|楽天市場の特典分の月間上限が5,000ポイントまで広がる
画像出典:楽天カード公式サイト
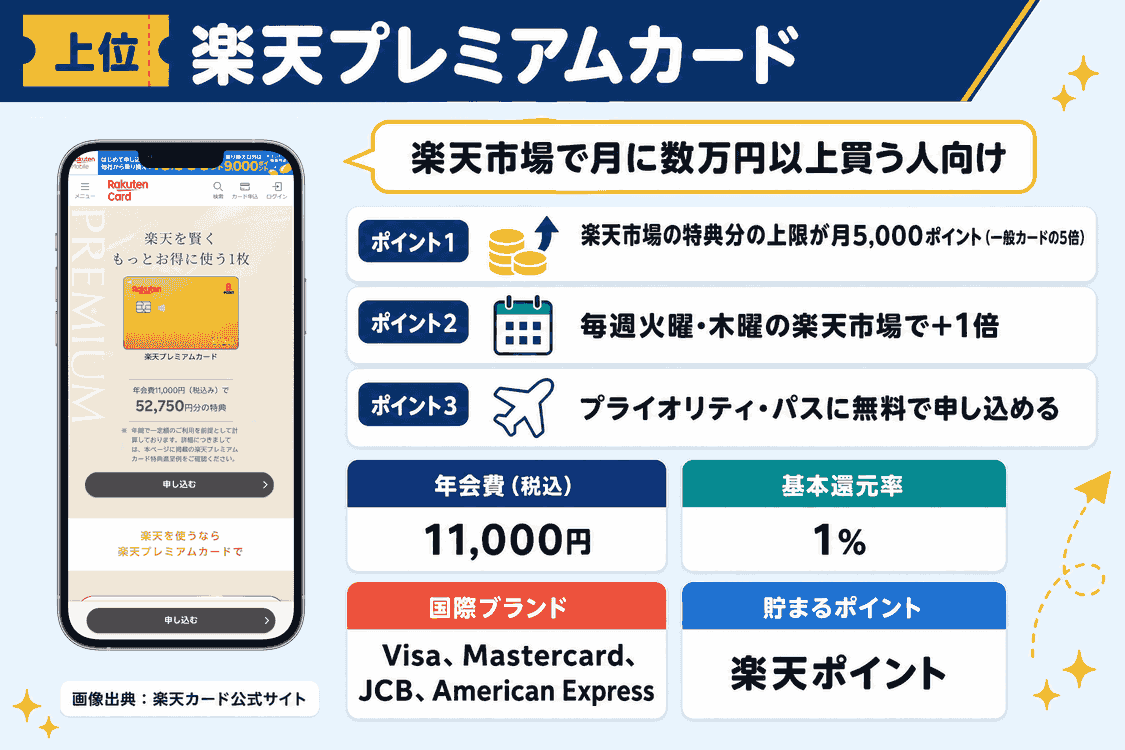
概要楽天カード株式会社のカードの中で、一般の楽天カードより1段上のランクに置かれています。
年会費は11,000円(税込)、基本還元率は1%です。
手元の楽天カードを残したまま2枚目として申し込めるのが特徴です。
楽天市場で付く楽天カード特典分のポイントは、一般の楽天カードでは1か月に1,000ポイント止まりですが、このカードでは月5,000ポイントまで受け取れます。
毎週火曜・木曜の+1倍も自動で適用されます。
楽天市場で月に数万円以上買う人や、海外旅行の機会がある人が、一般カードから一段上げる候補になります。
- 楽天市場で付く楽天カード特典分(+1倍)の月間上限が5,000ポイントで、一般の楽天カードの5倍になる
- 毎週火曜・木曜の楽天市場での買い物に+1倍が付き、2025年1月15日以降に入会した人は手続きなしで適用される
- 海外旅行傷害保険は自動付帯4,000万円と利用条件1,000万円を合わせて最高5,000万円、国内旅行の傷害保険も最高5,000万円で、こちらは自動付帯
- プライオリティ・パスに無料で申し込め、国内の空港ラウンジは回数の制限なく無料で使える
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 11,000円 |
| 基本還元率 | 1%(100円で1ポイント) |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 貯まるポイント | 楽天ポイント |
| ポイントの使い道 | 1ポイント=1円相当。楽天グループのサービス、楽天ペイ、楽天ポイントカード加盟店、カード利用代金の支払いなど |
| 申込条件 | 18歳未満・学生・海外在住の人は申込不可。審査あり(年収などの基準は要問い合わせ) |
| 発行スピード | 審査完了後、通常約1週間〜10日前後 |
| 付帯保険 | 海外旅行傷害保険:最高5,000万円(自動付帯4,000万円+利用条件1,000万円)/国内旅行傷害保険:最高5,000万円・自動付帯/動産総合保険:最高300万円(購入日から90日以内、自己負担3,000円) |
| 追加カード | 家族カード(年会費550円(税込))、ETCカード(年会費無料) |
| スマホ決済・タッチ決済 | タッチ決済は4ブランドとも対応。Apple Pay/Google PayはVisa/Mastercard/JCBのみ |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常のカード利用 | 1% | 一般の加盟店 | 無条件 |
| 楽天市場でのカード利用 | 3倍 | 楽天市場 | 無条件。楽天カード特典分(+1倍)の上限は月5,000ポイント |
| 楽天市場特典(毎週火曜・木曜) | +1倍 | 楽天市場の通常購入(予約・定期購入・頒布会、楽天ブックス、家族カードは対象外) | 2025年1月15日以降の入会者は自動適用。上限は月10,000ポイント |
| お誕生月特典 | +1倍 | 誕生月の楽天市場・楽天ブックス | 要条件達成。上限は月10,000ポイント |
| 5と0のつく日 | +1倍(期間限定ポイント) | 楽天市場 | 要エントリー。上限は月1,000ポイント |
| 公共料金・税金等/保険料・携帯料金等 | 0.2%/0.5% | 指定の利用先 | 還元率が下がる |
| 楽天Edyへのチャージ | 0.5%(200円につき1ポイント) | 楽天Edy | 還元率が下がる |
| WAON・nanaco・モバイルSuicaなど決済サービスへのチャージ | 通常の1%は付かない(公式で「還元率が異なるご利用先」) | 指定の決済サービス | 還元率が異なる |
| 楽天ペイ残高へのチャージ | ポイントなし | 楽天ペイ残高 | 対象外 |
※ 2026年10月20日時点の公式サイトの情報です。11,000円(税込)の年会費が必要なので、楽天市場での買い物が少なく上乗せ分で年会費をまかなえない人には向きません。2025年1月15日以降、プライオリティ・パスで本会員が無料で使えるのは年5回までです。6回目以降と同伴者は1回US$35がかかります。楽天ゴールドカードなど年会費が有料の楽天カードとは同時に持てません。新規入会で合計5,000ポイントを受け取れる特典は、すでに楽天カードを持っている人の2枚目申込や切り替えは対象外です。
イオンカードセレクト|WAONへのオートチャージもポイント付与の対象になる
画像出典:イオンカード公式サイト
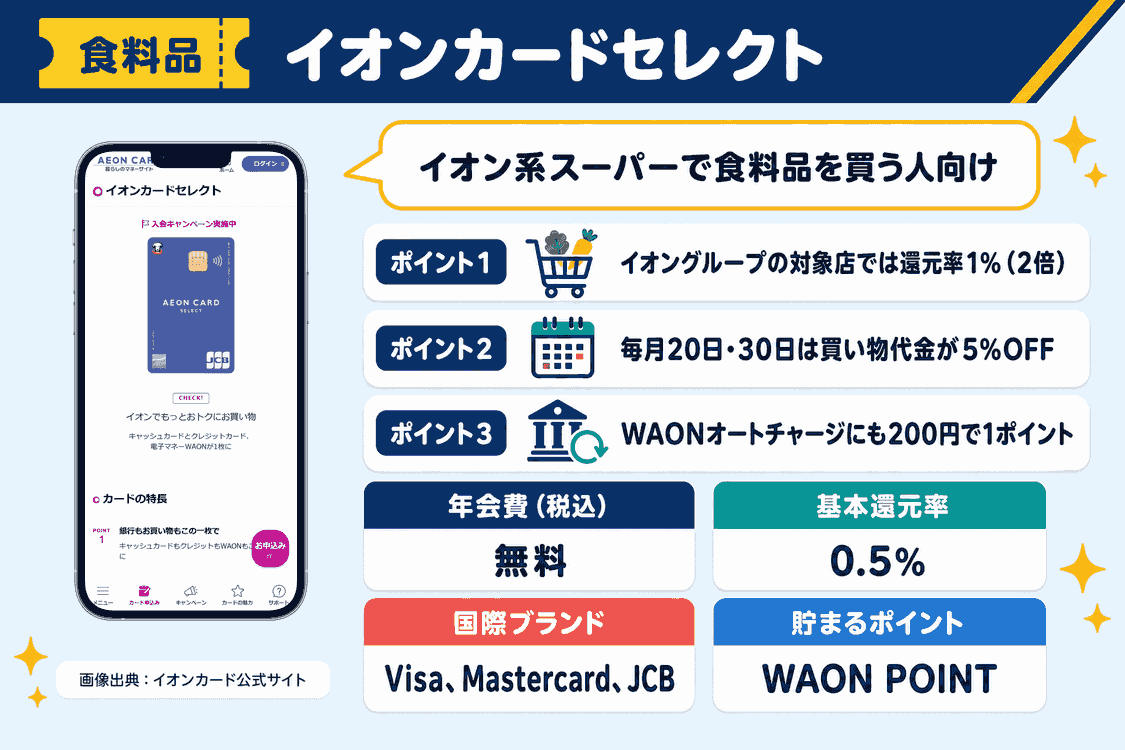
概要株式会社イオン銀行のカードで、年会費は0円です。
通常の還元率は0.5%ですが、マックスバリュやイオンといったグループの対象店では1%になります。
クレジットカード・キャッシュカード・電子マネーWAONの3役を1枚でこなし、イオン銀行口座からWAONにオートチャージした金額にもポイントが加算されます。
チャージ時とWAON払い時の両方でポイントを受け取れるため、近所のイオン系スーパーで日々の食料品をまかなう人には、楽天カードと役割を分けた2枚目として収まりのよい1枚です。
20日と30日の5%OFFも毎月使えます。
- イオン銀行口座からWAONに自動でチャージすると200円ごとに1ポイントが付き、WAONで払ったときのポイントと二重に貯まる
- イオン・イオンモール・ダイエー・マックスバリュなど対象店舗でのカード払いは還元率が1%(基本の2倍)になる
- 毎月20日と30日のお客さま感謝デーには、全国のマックスバリュやイオンなどで買い物代金が5%OFF
- イオン銀行で公共料金を口座振替にすると1件につき毎月5ポイント、給与受取口座にすると毎月10ポイントが付く
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 無料 |
| 基本還元率 | 0.5%(税込200円で1ポイント) |
| 国際ブランド | Visa/Mastercard/JCB |
| 貯まるポイント | WAON POINT(電子マネーWAONで払った場合は、WAON POINT加盟店ではWAON POINT、未加盟店では電子マネーWAONポイント) |
| ポイントの使い道 | 1ポイント=1円でイオングループ・WAON POINT加盟店での支払い、商品券などへの交換、電子マネーWAONにチャージ |
| 申込条件 | 18歳以上(高校生でも卒業年度の1月1日を過ぎれば申込可)。運転免許証・マイナンバーカード・パスポートのいずれかが必要。イオン銀行口座を同時に開設 |
| 発行スピード | 審査後1〜2週間程度で郵送 |
| 付帯保険 | ショッピングセーフティ保険(1品5,000円以上、購入日から180日、年間50万円まで)。旅行傷害保険は要問い合わせ |
| 追加カード | 家族カード(年会費無料、最大3枚)、ETCカード(年会費・発行手数料無料) |
| スマホ決済・タッチ決済 | Apple Pay(VisaはiDのみ)、カードのタッチ決済(Visa/Mastercard/JCB)、AEON Pay |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| 通常のクレジット払い | 0.5% | 一般の買い物 | 無条件 |
| イオングループの対象店でカード払い | 1%(2倍) | イオン・イオンモール・ダイエー・マックスバリュ等 | 無条件(一部対象外の商品あり) |
| WAONオートチャージ(イオン銀行口座から) | 0.5%(WAON払い時のポイントと別に付く) | 電子マネーWAON | 要条件(オートチャージ設定。モバイルWAON・Apple PayのWAONの一部は対象外) |
| 公共料金のカード払い | 0.5%(200円ごとに1WAON POINT) | 公共料金 | 無条件 |
| 税金のカード払い | 要問い合わせ | 税金 | 要問い合わせ |
| 家族カードでのオートチャージ・公共料金 | 対象外 | セレクトの家族カード | 対象外 |
| AEON CARD Wポイントデー(毎月10日) | ― | ― | 2026年12月10日でサービス終了 |
※ 2026年10月20日時点の公式サイトの情報です。カード代金の引落しはイオン銀行口座に限られるため、給与振込口座など今の銀行から直接引き落としたい人には向きません。申し込むとイオン銀行の口座が必ず開設され、カード代金の引落しもイオン銀行口座に限られます。ほかの銀行から資金を移す手間がかかる点は事前に確認してください。すでにイオン銀行口座を持っている人は新規申込ではなく切替手続きになります。毎月10日のAEON CARD Wポイントデーは2026年12月10日で終了します。
年代別の最強の2枚はゴールドカードの入れ方で変わる
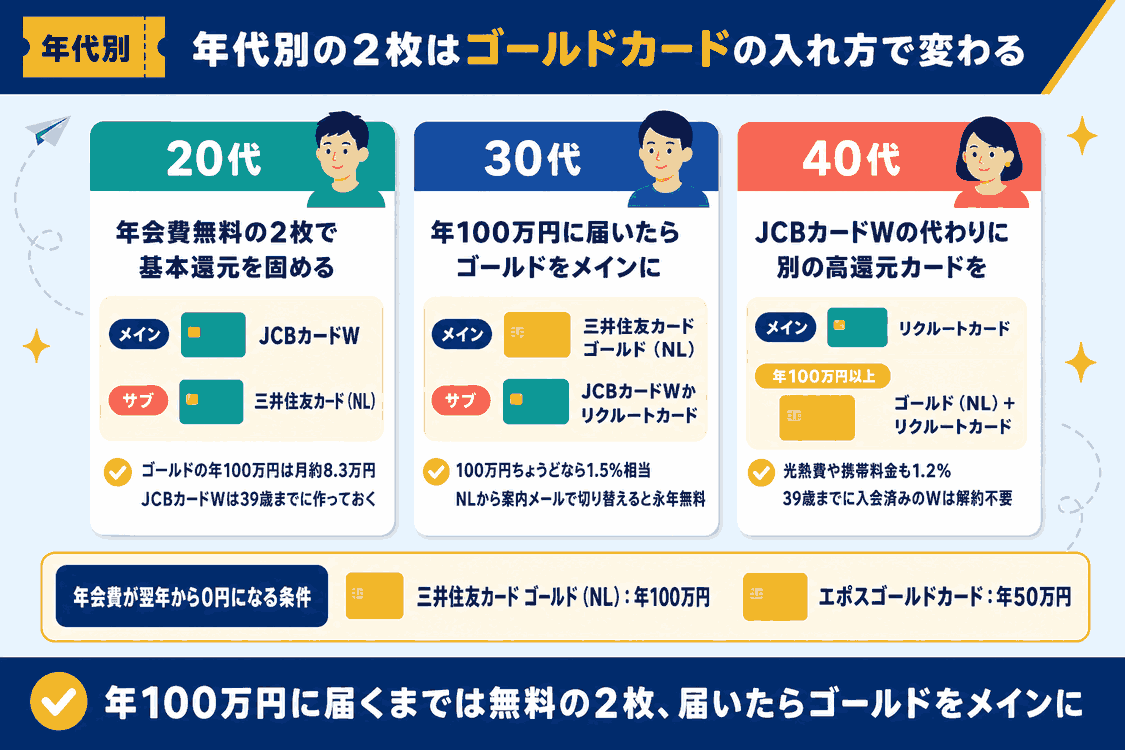
年代によって2枚の組み方が変わる理由は、ゴールドカードを入れるかどうかと、申込できるカードの年齢条件の2つです。
年会費が有料のゴールドは、1年の利用額が一定の水準を超えたときにようやく得になります。
次の年から年会費が0円になる条件は、三井住友カード ゴールド(NL)が年間100万円、エポスゴールドカードが年間50万円です。
さらに、JCBカードWは18〜39歳しか申し込めず、エポスゴールドカードに申し込めるのは20歳以上(学生を除く)か、すでにエポスカードを持つ18歳・19歳(学生を除く)です。
以下、20代から40代まで年代順に、年齢と利用額に合ったおすすめの組み方を示します。
20代は年会費無料の2枚で基本還元を固める
20代は、年会費無料のカード2枚で基本還元率1%以上の土台を作る組み方がおすすめです。
カードの利用額がまだ少ないうちは、ゴールドの年会費を取り返すだけの金額に届きにくいためです。
三井住友カード ゴールド(NL)の年間100万円は月に直すと約8.3万円、エポスゴールドカードの年間50万円でも月約4.2万円のカード払いが必要になります。
メインに1.0%のJCBカードWを置き、サブにVisaかMastercardの三井住友カード(NL)を組めば、ブランドが分かれ、指定のコンビニや外食店でスマホをかざせば7%を狙えます。
JCBカードWは39歳までに入会すれば40歳を過ぎても年会費0円で持ち続けられるので、申し込める20代のうちに作っておく意味があります。
すでに楽天カードを持っている人は、それをメインに残してサブに三井住友カード(NL)を足す形でも、2枚の年会費は0円です。
30代は年間の利用額が増えたら上位カードをメインに替える
30代になって1年のカード払いが100万円に届くようになったら、メインを三井住友カード ゴールド(NL)に切り替える組み方がおすすめです。
通常の還元は0.5%でも、100万円を使った年ごとに継続特典の10,000ポイントが加わるので、ちょうど100万円なら合計で1.5%相当の還元です。
1.0%の無料カードで同じ100万円を払った場合は10,000円分なので、5,000円分の差が付きます。
三井住友カード(NL)で1年に100万円(税込)以上使い、満18歳以上(高校生を除く)でメールサービス「三井住友カードレター」を「受け取る」設定にしていると、年会費永年無料のままゴールド(NL)に移れる案内メールが条件達成月から2か月以内に届きます。
切替えは案内メールから期間内に自分で申し込む必要があり、審査もあります。
最初からゴールドを新規で作ると初年度に5,500円(税込)を払うことになるため、NLから始める順番なら負担がかかりません。
ゴールド(NL)に移った後も、指定のコンビニや外食店での7%はそのまま使えます。
サブにJCBカードWか、JCBブランドのリクルートカードを合わせれば、ブランドも分かれます。
マルイでの買い物が多い人には、年50万円使うと次の年から年会費が0円になるエポスゴールドカードもおすすめです。
40代はJCBカードWに申し込めないため別の高還元カードと組む
40代からはJCBカードWに新しく申し込めないため、40代でも申込できる別の高還元カードをメインに選びます。
JCBカードWの申込条件は18〜39歳で、40歳を過ぎると申込そのものができないからです。
ただし、39歳までに入会済みなら40歳を過ぎても年会費0円で使えるので、すでに持っている人が解約する必要はありません。
これから2枚を組むなら、光熱費や携帯料金も1.2%で貯まるリクルートカードをメインにするのがおすすめです。
貯めたポイントは等価でdポイントやPontaポイントに替えられ、1ポイント1円としてAmazon.co.jpでの買い物にも使えます。
カード払いが1年で100万円以上ある人は、三井住友カード ゴールド(NL)をメインにしてリクルートカードと組む形も選べます。
ゴールド(NL)なら国内旅行傷害保険と年間300万円のショッピング補償があり、国内の主要空港ではラウンジを無料で利用できます。
ゴールド(NL)をVisaかMastercard、リクルートカードをJCBにすれば、2枚のブランドが重なりません。
2枚を使い分ける方法は支払い先ごとに担当カードを決めること
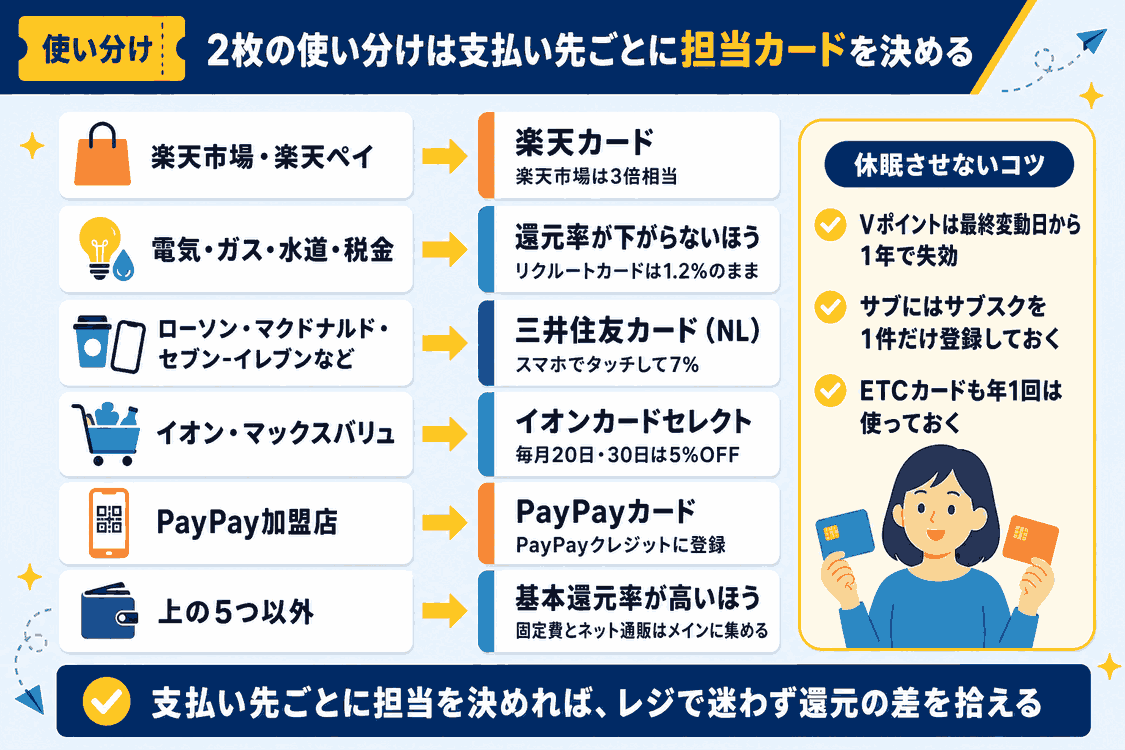
2枚を持っても、レジの前でその都度カードを選んでいては、還元率の差を拾いきれません。
使い分けの要は、支払い先ごとに「この支払いはこのカード」と担当を先に決めてしまうことです。
分ける単位は、固定費・ネット通販・コンビニと外食・スーパー・スマホ決済の5つ程度で十分。
この記事でおすすめするクレジットカード最強の2枚も、担当を決めて使ってはじめて差が出る組み合わせです。
下の表は、掲載カードから担当を割り振った一例です。
- 楽天市場・楽天ペイ:楽天カード(楽天市場は3倍相当)
- 電気・ガス・水道・税金:この支払いで還元率が下がらないほうのカード
- ローソン・マクドナルド・セブン-イレブンなど:三井住友カード(NL)を入れたスマホでタッチ
- イオン・マックスバリュ:イオンカードセレクト(毎月20日・30日は5%OFF)
- PayPay加盟店:PayPayカードをPayPayクレジットに登録
- 上の5つ以外:基本還元率が高いほうのカード
固定費とネット通販はメインカードにまとめる
毎月の固定費とネット通販の支払いは、メインカード1枚に集めます。
登録を一度済ませれば毎月自動でポイントが貯まり、三井住友カード ゴールド(NL)の年100万円のような利用額の条件にも届きやすくなるからです。
ただし、固定費の還元率が下がるカードがある点には注意が必要です。
楽天カードの場合、公式の一覧に載った電気・ガス・水道の事業者や、住民税・固定資産税などの税金は0.2%(500円ごとに1ポイント)まで下がります(一覧にない事業者は1%のまま)。
PayPayカードもカード払いの電気・ガス・水道・税金の還元は基本0.5%で(PayPayアプリのPayPayクレジットで払う電気・ガス・水道料金は対象外)、dカードも公共料金・税金の一部が0.5%です。
反対に、リクルートカードは光熱費や携帯料金も1.2%のまま。
イオンカードセレクトは公共料金が通常どおり0.5%で、税金の還元率は要問い合わせです。
ネット通販では、楽天市場は楽天カードで3倍相当(特典分の上限は月1,000ポイント)、AmazonはJCBカードWで2.0%(ポイントアップの事前登録が必要)です。
楽天市場の利用が多い人に楽天カードをメインとしておすすめするのはこのためで、固定費だけは下がらないほうへ回すと取りこぼしが減ります。
コンビニとスーパーとスマホ決済はサブカードで還元を取りにいく
店頭での少額の支払いは、店や払い方を絞って高い還元を出すサブカードの担当にします。
条件を限った上乗せは、一律の還元率より大きいためです。
コンビニや外食の多い人におすすめのサブは三井住友カード(NL)です。
ローソン・セブン-イレブン・マクドナルドなど対象の店では7%還元になりますが、条件を満たすのはスマホに入れたVisa/Mastercardのタッチ決済とモバイルオーダーだけです。
カード本体をかざす払い方やiDでは上乗せされないため、VisaならApple PayかGoogle Pay、MastercardならApple Payにカードを登録して使います(Mastercardのタッチ決済は、Google PayとSamsung Walletには対応していません)。
スーパーでは、毎月20日と30日にマックスバリュやイオンでイオンカードセレクトを使うと5%OFFになります(ネットスーパーは対象外)。
PayPayでの支払いは、PayPayクレジットに設定できるPayPayカードに任せます(設定できるのはPayPayカードとPayPayカード ゴールドの2種類)。
還元率は1.0%で、前月に200円以上の支払い30回と合計10万円以上を満たすと最大1.5%に上がります。
他社カードで直接払う従来の方式は2026年8月31日で終わり(三井住友カード発行の個人向けカードは例外)、それ以外の他社カードは「他社カード利用券」(1万円から1万円単位、最大25万円)を買って使う方式に変わりました。
使う頻度が低いほうのカードも年に数回は使って休眠させない
出番の少ないほうのカードも、年に数回は使ってポイントを動かしておきます。
有効期限を最後に貯めた日や動いた日から数えるポイントが多く、1年使わないだけで残高が消えるカードもあるからです。
三井住友カード(NL)などのVポイントは、貯める・使う・交換するのいずれかをした最終変動日から1年で失効します。
楽天ポイントは最後にポイントを獲得した月を含めた1年間で、期間限定ポイントをもらっても期限は延びません。
リクルートポイントは最後に加算された月の12か月後の月末まで。
一方、JCBカードWのJ-POINTは獲得月から2年、エポスカードのポイントは加算日から2年と、使っても古い分の期限は動かない方式です(エポスゴールドカードは無期限)。
サブカードには、動画配信などのサブスクを1件だけ登録しておく方法がおすすめです。
毎月ポイントが加算され、休眠を防げます。
三井住友カード(NL)のETCカードは、前年度にETCの請求が1回もないと翌年度に550円(税込)かかるため、こちらも年1回は使っておくと安心です。
クレジットカードを2枚持ちするメリットは取りこぼしが減ること
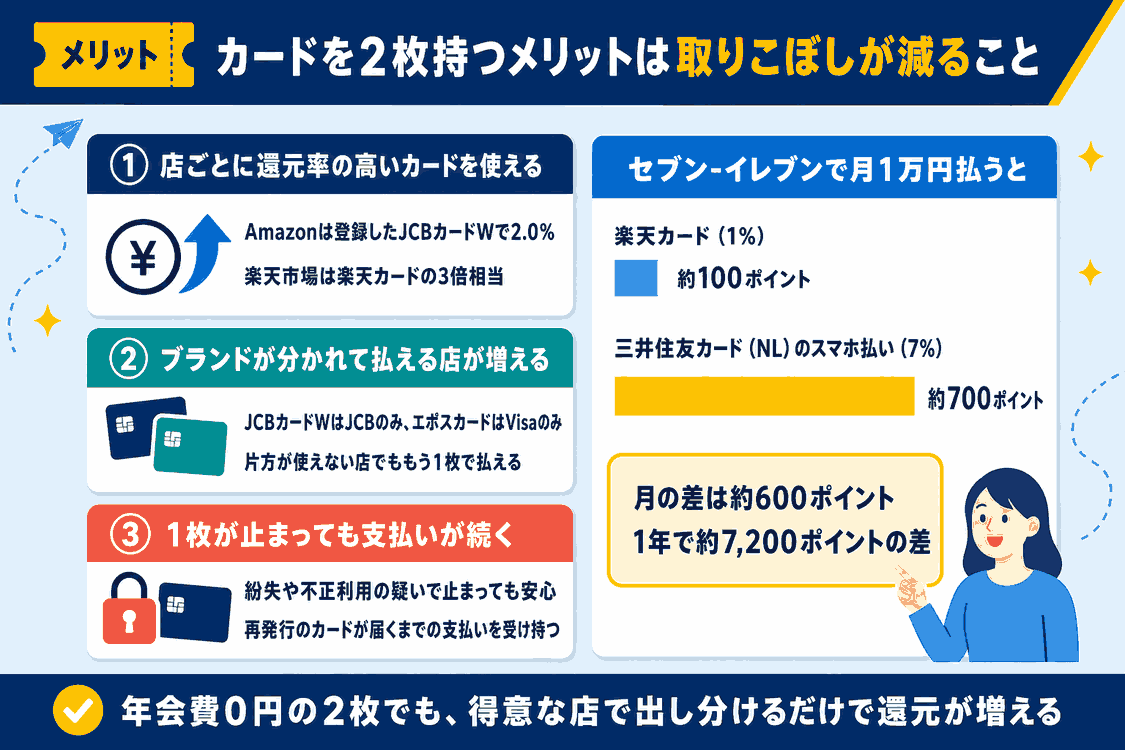
1枚だけで暮らしていると、高い還元が付く店でも通常の還元率で払い、そのカードが使えない店では現金に戻ることになります。
2枚目を持つ意味は、こうした小さな取りこぼしを埋められることにあります。
中身は3つあり、店に合わせて還元率の高いほうを出せること、ブランドを分けて払える店を増やせること、1枚が止まっても支払いが途切れないことです。
年会費0円のカードを2枚組むだけでも得られる効果なので、1枚目を持っている人に2枚目をおすすめする理由もここにあります。
店ごとに還元率の高いほうを使い分けられる
2枚あれば、同じ支払いでも還元率の高いほうを選べます。
カードごとに得意な店が決まっていて、その店では通常の何倍ものポイントが付くことがあるためです。
たとえばセブン-イレブンで月1万円使う場合、楽天カードの1%なら約100ポイントですが、三井住友カード(NL)をスマホでタッチして払えば7%で約700ポイントになります。
月の差は約600ポイント、1年続ければ約7,200ポイントの差です。
ネット通販でも構図は変わりません。
Amazonでは、登録を済ませたJCBカードWの2.0%が、リクルートカードの基本還元率1.2%より高くなります。
楽天市場なら楽天カードの3倍相当が有利です。
逆に、得意な店を持たない支払い全般では、リクルートカードの1.2%が強みになります。
「得意な店はサブ、それ以外は基本還元率の高いメイン」と分けるだけで、1枚だけでは取れない還元まで拾えます。
国際ブランドが分かれていれば海外や一部の店でも支払える
ブランドが別々の2枚を持っていれば、一方のブランドを受け付けない店でも、残る1枚で会計できます。
掲載カードでは、JCBカードWはJCBのみ、エポスカードはVisaのみ、三井住友カード(NL)はVisaかMastercardです。
JCBカードWをメインにする人には、VisaかMastercardのカードをサブにするのがおすすめです。
楽天カードはVisa・Mastercard・JCB・American Expressの4つから選べますが、申込後にブランドは変更できません。
変えるには解約して申し込み直す必要があり、カード番号も変わります。
また、楽天カードのAmerican ExpressはApple Pay/Google Payに登録できません。
2枚目を申し込む前に、1枚目と別のブランドで、スマホ決済にも使えるかを確かめて選ぶと迷いません。
1枚が使えなくなってももう1枚で支払いを続けられる
カードの紛失や磁気の不良、不正利用の疑いで利用が止まっても、もう1枚あれば買い物や引き落としを続けられます。
再発行のカードが届くまでの間、1枚しかないと店頭でもネットでも支払い手段がなくなるためです。
カードが切り替わる場面でも2枚目が役立ちます。
エポスカードからエポスゴールドカードに切り替えるとカード番号が変わり、新しいカードが届いたあとは旧カードが使えなくなります。
公共料金などに登録したカードも、カード情報の更新手続きが必要な場合があります(各サービス提供会社に確認)。
手続きが済むまでの支払いを、別の会社のカードで受け持てます。
利用可能枠の面でも違いがあります。
楽天カードを2枚持つ場合、利用可能枠は2枚で共通になり、大きいほうの枠が全体の上限です。
2枚持ちのデメリットと注意点は申込の間隔とポイントの分散にある
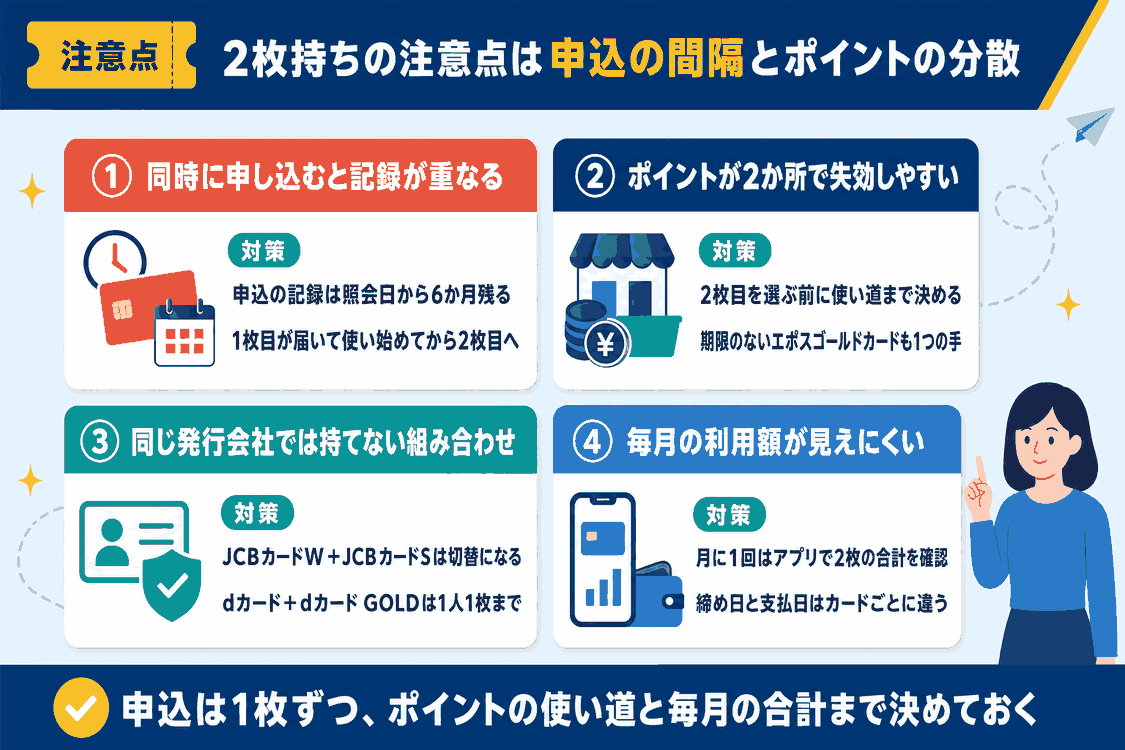
2枚持ちには、1枚のときにはなかった手間と落とし穴があります。
気をつけたいのは、申し込みの順番、2か所に分かれるポイント、同じ発行会社で組めない組み合わせ、そして見えにくくなる毎月の利用額の4点です。
どれも事前に知っていれば避けられるもので、2枚持ちそのものをやめる理由にはなりません。
申し込む前に1つずつ確かめておくと、作ったあとで「同時に持てなかった」「ポイントが消えていた」といった失敗を防げます。
2枚を同時に申し込むと申込の記録が重なって残る
2枚目は1枚目と同時に申し込まず、1枚ずつ進めます。
カードを申し込むと、信用情報機関のCICには申込の記録が照会日から6か月間残り、同時に申し込めばその記録が重なって残るためです。
イオンカードの公式サイトにも、イオンマークのカードを複数枚申し込んだ場合は審査で発行枚数を制限することがある、と書かれています。
- 1枚目のカードを申し込む
- 審査の結果を確かめ、カードが発行されて手元に届くのを待つ
- 1枚目を使い始めてから、2枚目を申し込む
1枚目が審査に通らなかった場合も、すぐ別のカードを続けて申し込まないほうが無難です。
また、1枚目の発行を待つ間に、2枚目の国際ブランドや締め日を決めておくと、申込画面で迷わずに済みます。
2か所に分かれたポイントを使い切れずに失効させることがある
2枚持ちでは、ポイントが2つの会社に分かれて貯まります。
どちらも残高が少ないまま期限を迎え、気づかないうちに失効するのがよくある失敗です。
たとえば楽天カードとリクルートカードを組むと、楽天ポイントとリクルートポイントの2種類を別々に管理することになります。
楽天ポイントは最後に獲得した月を含めた1年間、リクルートポイントは最後の加算月の12か月後の月末と、期限の数え方も違います。
片方の利用が少ないと、もう片方を使っている間に期限が来てしまいます。
防ぎ方は、2枚目を選ぶ段階で「貯まったポイントを何に使うか」まで決めておくことです。
PayPayカードで貯まるポイントはPayPayで払うときに1ポイント1円として使え、エポスカードのポイントはマルイでの割引やAmazonギフトカードとの交換に回せます。
普段の買い物で消化できる使い道を持つカードにしておけば、ポイントが放置されにくくなります。
エポスゴールドカードのように期限がないポイントを選ぶのも1つの手です。
同じ発行会社のカードは2枚目として持てない組み合わせがある
同じ発行会社の一般カードとゴールドを並べて持とうとしても、組み合わせによっては同時に持てません。
2枚目のつもりで申し込んだら切り替え扱いになり、1枚目が残らないこともあるため、申込前の確認が欠かせません。
最新の公式FAQなどで2026年10月時点に確かめた内容は次のとおりです。
| 発行会社の組み合わせ | 同時に持てるか | 条件 |
|---|---|---|
| 三井住友カード(NL)+三井住友カード ゴールド(NL) | 持てる | 国際ブランドを分ける(NLがVisaならゴールドはMastercard)。同じブランドでの追加申込は原則発行されない(同じブランドのゴールド(NL)にしたい場合は切替えの手続きで、切替え後はNLが使えなくなる) |
| 楽天カード+楽天カード | 持てる | 原則1人2枚まで(アルペングループ 楽天カードのみ3枚目として保有可)。利用可能枠は2枚で共通 |
| 楽天カード+楽天プレミアムカード | 持てる | 2枚目として追加できる。年会費有料の楽天カード同士は不可 |
| JCBカードW+JCBカードS | 持てない | JCBオリジナルシリーズ同士は切替になる |
| dカード+dカード GOLD | 持てない | 本カードは1人1枚まで |
| PayPayカード+PayPayカード ゴールド | 持てる | PayPayカードは3枚、ゴールドは1枚まで |
| エポスカード+エポスゴールドカード | 持てない | エポスカードは一人1枚の発行。ゴールドは切替扱いで、新カード受取後は旧カードが使えなくなる |
同じ会社で2枚を組むなら、三井住友カード(NL)とゴールド(NL)をブランドで分ける形か、楽天カードに楽天プレミアムカードを足す形がおすすめです。
利用額が見えにくくなるため毎月アプリで合計を確認する
発行会社が別のカードで2枚持ちすると、毎月の利用額が2つのアプリに分かれます(三井住友カード(NL)とゴールド(NL)の2枚持ちならVpassアプリ1つで合計を管理できます)。
片方だけ見て「今月は少ない」と思っても、合計すると予算を超えていることがあるため、月に1回は2枚の合計を確かめます。
分かりにくさの原因は、締め日と支払日がカードごとに違うことです。
楽天カードは月末締め・翌月27日払いですが、楽天ペイ・楽天市場・楽天トラベルの利用分だけは25日締めになります。
JCBカードWとdカードは15日締め・翌月10日払い、イオンカードセレクトは10日締め・翌月2日の引き落としです。
同じ月に使った分でも、引き落とされる月がずれることがあります。
そろえやすいのは、支払日を選べるカードです。
三井住友カード(NL)は「15日締め・翌月10日払い」と「月末締め・翌月26日払い」から選べるため、楽天カードと組むなら月末締めを選ぶと、引き落としが26日と27日に並びます。
エポスカードも支払日を4日か27日から選べます。
引き落とし日が近ければ、口座の残高を確かめるのも月1回で済みます。
2枚の締め日と引き落とし日は組み合わせによって揃えられる
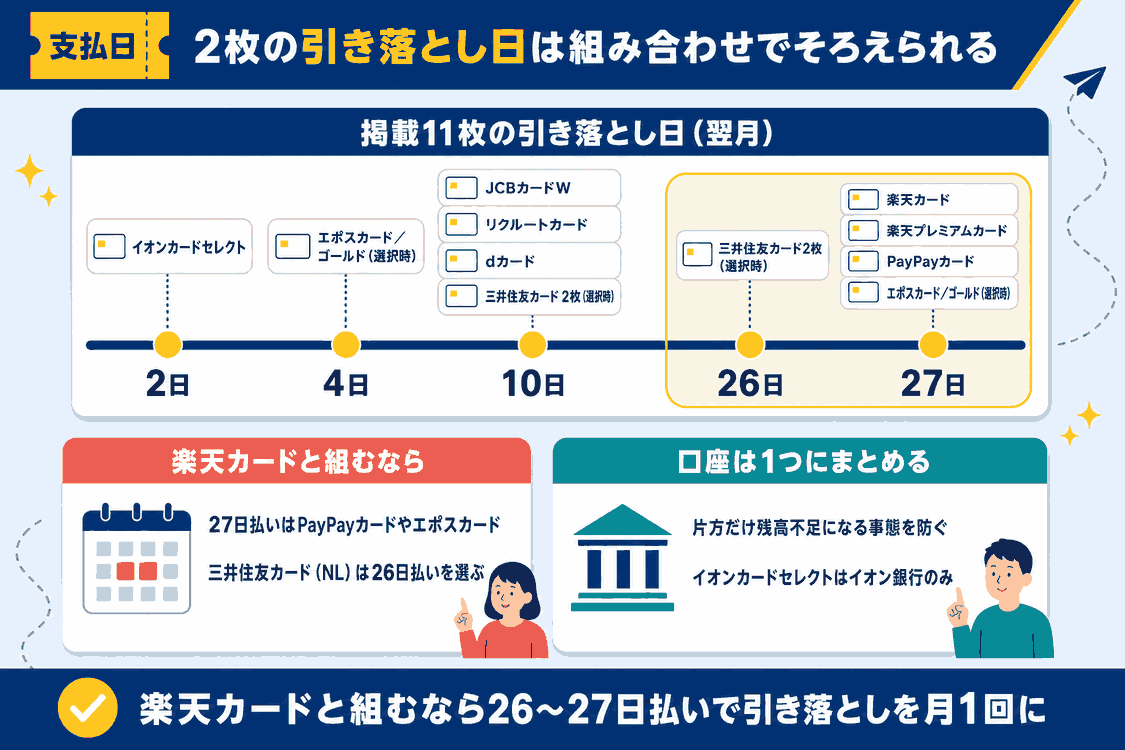
カードが2枚になると、毎月の請求も2つに分かれます。
そこで見ておきたいのが締め日と引き落とし日です。
締め日はその月の利用を区切る日で、締め日までに使った分が1回の請求にまとまります。
引き落とし日は、その請求額が登録した銀行口座から引かれる日です。
どちらもカード会社ごとに決まっており、2つの候補から選べるカードもあります。
クレジットカード最強の2枚を決めるときは、還元率に加えて引き落とし日の組み合わせまで確認しておくと、月の家計管理が楽になります。
ここでは掲載11枚の日付を並べ、組み方のおすすめを紹介します。
掲載11枚は一覧で比べると支払日のずれ方が分かる
11枚の引き落とし日は、大きく「10日前後」「26〜27日」「2日・4日」の3つに分かれます。
最新の公式情報(2026年10月時点)をもとに、日付を並べました。
支払日を2つの候補から選べるのは、三井住友カード(NL)、三井住友カード ゴールド(NL)、エポスカード、エポスゴールドカードの4枚です。
| カード名 | 締め日 | 引き落とし日 | 支払日を選べるか |
|---|---|---|---|
| 三井住友カード(NL) | 15日または月末 | 翌月10日または翌月26日 | 選べる |
| 三井住友カード ゴールド(NL) | 15日または月末 | 翌月10日または翌月26日 | 選べる |
| 楽天カード | 月末(楽天ペイ・楽天市場・楽天トラベルの利用分は25日) | 翌月27日 | 選べない |
| 楽天プレミアムカード | 月末(楽天ペイ・楽天市場・楽天トラベルの利用分は25日) | 翌月27日 | 選べない |
| PayPayカード | 月末 | 翌月27日 | 公式に記載なし |
| JCBカードW | 15日 | 翌月10日 | 選べない |
| リクルートカード | 15日 | 翌月10日 | 選べない |
| エポスカード | 27日または4日 | 翌月27日または翌月4日 | 選べる |
| エポスゴールドカード | 27日または4日 | 翌月27日または翌月4日 | 選べる |
| dカード | 15日 | 翌月10日 | 選べない |
| イオンカードセレクト | 10日 | 翌月2日 | 選べない |
三井住友カードの2枚は「15日締め翌月10日」と「月末締め翌月26日」のどちらかを選ぶ仕組みです。
10日払いを選んだ場合、金融機関の都合で引き落としが6日か8日になることがあります。
エポスの2枚は「27日締め翌月27日」と「4日締め翌月4日」から選べますが、ネットで申し込むと27日払いで設定されます。
4日払いに変えるには、エポスNet・エポスアプリ・郵送の用紙・エポスカードセンターのいずれかで口座登録の再手続きをします。
※ いずれのカードも、引き落とし日が土日祝日など金融機関の休業日にあたる場合は翌営業日に引き落とされます。エポスカード・エポスゴールドカードは、一部の金融機関では27日払いしか選べません。
楽天カードと組むなら支払日が近いカードを選ぶと管理しやすい
楽天カードの引き落とし日は翌月27日で、変更できません。
そのため2枚目は、27日前後に引き落とされるカードを選ぶと支払いが月1回にまとまります。
ぴったり27日に揃うのは、PayPayカードと、27日払いを選んだエポスカード・エポスゴールドカードです。
三井住友カード(NL)とゴールド(NL)も、月末締め翌月26日払いを選べば楽天カードと1日違いになります。
反対に、JCBカードW・リクルートカード・dカードは翌月10日払いのため、楽天カードと組むと引き落としが月に2回あります。
給料日が毎月25日の人で考えてみます。
楽天カード(27日)と三井住友カード(NL)の26日払いを組めば、給料が入った翌日と翌々日に2枚分が引かれます。
口座の残高は25日に1回見るだけで済みます。
楽天カードとJCBカードWの組み合わせだと、10日の引き落とし分は前月の給料の残りから払う形になり、月の半ばに残高を確かめる手間が増えます。
還元面でJCBカードWを選びたい場合も、2回の引き落とし日をカレンダーに登録しておけば払い忘れは防げます。
支払日を揃えたい人へのおすすめは、三井住友カード(NL)の26日払いかPayPayカードです。
口座を1つにまとめると残高不足を防げる
2枚の引き落とし口座は、同じ銀行口座に揃えるのがおすすめです。
入金先が1つになるため、片方の口座だけ残高が足りなくなる事態を避けられます。
口座が分かれていると、給料の振込先とは別の口座に毎月お金を移す必要があります。
この移し忘れが、引き落とし不能の原因になりやすいのです。
たとえば楽天カードを給料の振込口座で払い、2枚目だけ別の銀行にしていると、2枚目の請求の前に資金を移す作業が毎月発生します。
口座の変更はカード会社のWebサービスから手続きできるものが多く、JCBカードWならMyJCBで毎月20日までに変更を終えると翌月の支払い分から新しい口座になります。
例外はイオンカードセレクトで、引き落とし口座はイオン銀行に限られます。
入会と同時にイオン銀行の口座が作られ、ほかの銀行は選べません。
給料を別の銀行で受け取っている人は、イオン銀行の自動入金サービスを使い、毎月の請求額をイオン銀行へ移す形にすると残高不足を防げます。
2枚持ちでよくある質問
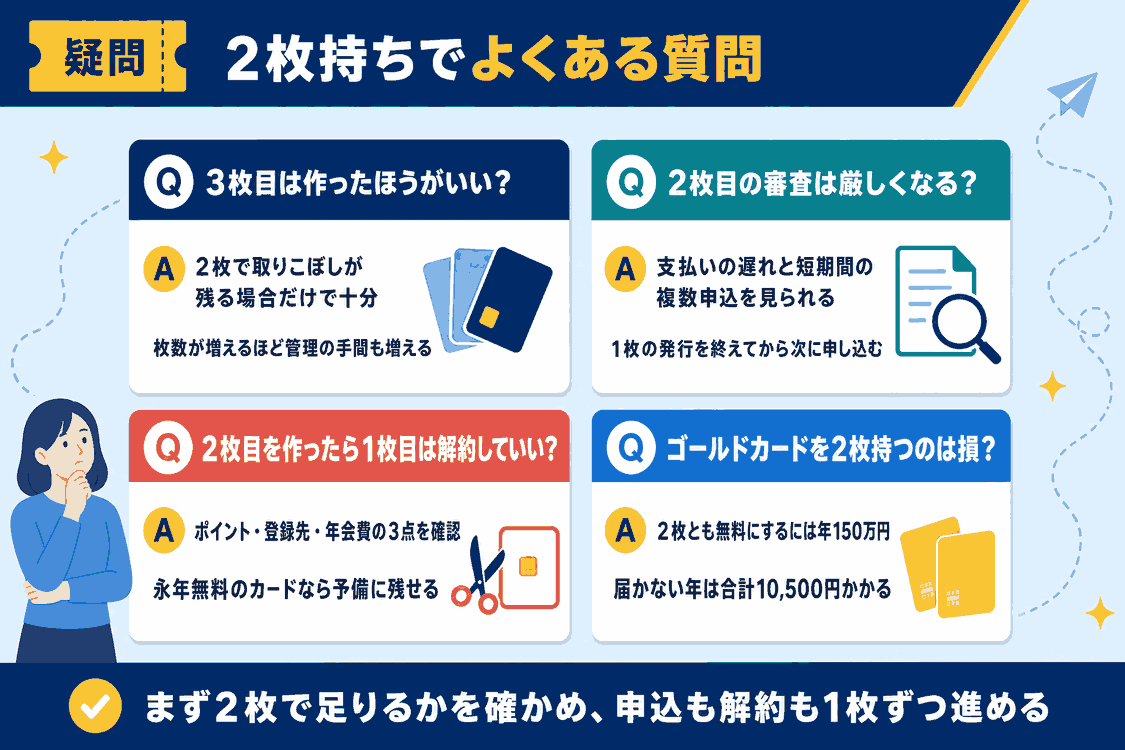
3枚目は、2枚では取りこぼしが残る場合だけ作れば十分です。
日本クレジット協会「クレジットカード発行枚数調査結果の公表について」では、2025年3月末時点の発行枚数を3億2,057万枚としており、20歳以上の人口で割った参考値は1人あたり3.1枚です。
ただ、平均が3枚を超えていても、枚数が増えればそのぶん引き落とし日や年会費の条件を管理する手間も増えます。
メインとサブの2枚で普段の買い物先を押さえられていれば、3枚目は不要です。
追加するなら、特定の店で毎月まとまった支払いがある場合に限るのがおすすめです。
三井住友カードの解説記事では、2枚目の審査に関わる点として、すでに持っているカードの利用状況(支払いの遅れがないか)と、短い期間に複数のカードを申し込んでいないかが挙げられています。
気をつけたいのは同時申込で、複数のカードに一度に申し込むのは避け、1枚の発行を終えてから次に申し込む順番にします。
解約する前に、3つの点を確認してください。
1つ目は貯まったポイントで、解約すると残りが使えなくなる場合があるため先に使い切ります。
2つ目は公共料金やサブスクなど、1枚目に登録している支払い先の変更です。
3つ目は年会費で、楽天カードや三井住友カード(NL)のような年会費永年無料のカードなら、持ち続けても費用はかかりません。
手元に予備として置いておくのもおすすめです。
dカードは2027年1月から、前年度に一度も使わないと年会費1,650円(税込)が発生する点に注意が必要です。
新規に申し込んだ場合、2枚とも年会費が0円になるのは、それぞれの利用額の条件を達成した次の年からです。
ただし、エポスゴールドカードは招待やプラチナ・ゴールド会員の家族からの紹介で申し込めば最初から永年無料で、三井住友カード ゴールド(NL)も三井住友カード(NL)などで年100万円使って届く案内メールから切り替えれば最初から永年無料です。
三井住友カード ゴールド(NL)は1年で100万円使えば次の年から5,500円(税込)の年会費がずっと0円に、エポスゴールドカードは1年で50万円使えば通常5,000円(税込)の年会費が次の年からずっと0円になります。
2枚とも達成するには年間150万円、月あたり約12.5万円の利用が必要です。
達成できない年は2枚の年会費が合計10,500円(税込)になるため、まず1枚で条件を達成してから2枚目に移る順番が安全です。
まとめ
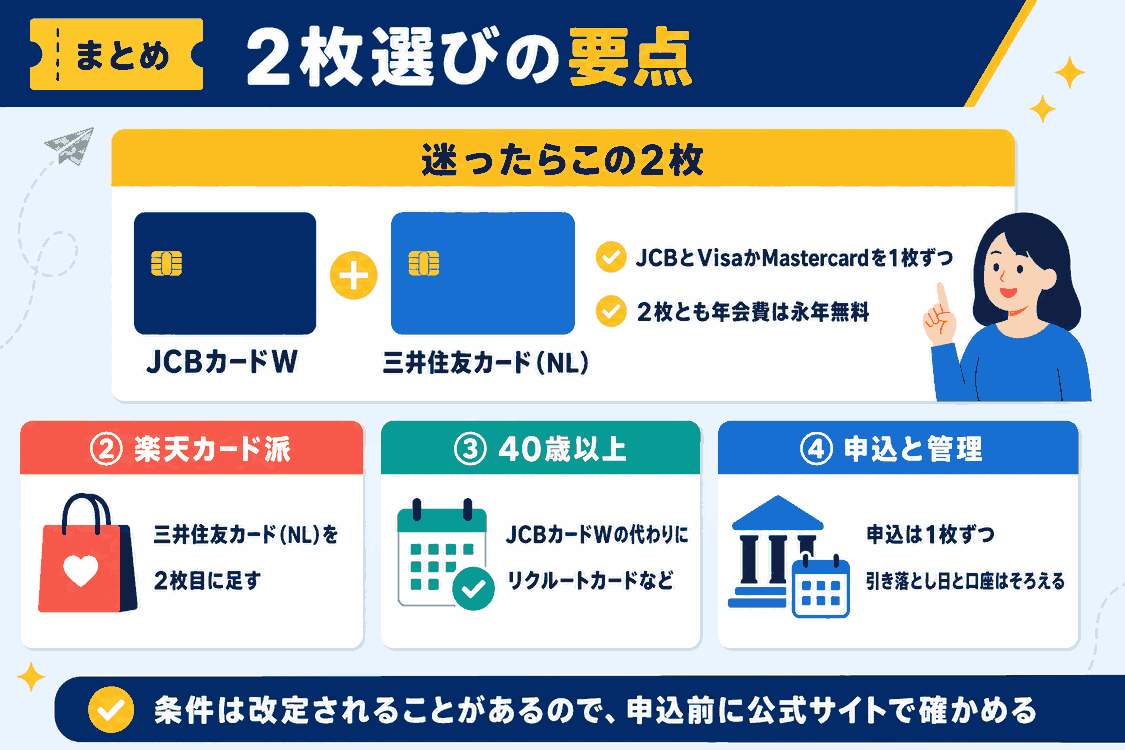
この記事が選んだクレジットカード最強の2枚は、JCBカードWと三井住友カード(NL)のペアです。
迷ったときのおすすめはこの2枚で、JCBとVisaまたはMastercardを1枚ずつ持てるので、支払える店の範囲も広がります。
楽天カードを持っている人は、三井住友カード(NL)を2枚目に足す形がおすすめです。
JCBカードWは18〜39歳しか申し込めないので、40歳以上の人はリクルートカードなど年齢の上限がないカードを代わりに選んでください。
申込は1枚ずつ、間隔をあけて進めます。
発行後は締め日と引き落とし日を揃え、口座も1つにまとめておくと管理が楽です。
各カードの条件は改定されることがあるので、申込の前に公式サイトで最新の内容を確かめてください。
- 迷ったら三井住友カード(NL)+JCBカードW
- 楽天カードを持っている人は三井住友カード(NL)を足す
- 40歳以上はJCBカードWの代わりにリクルートカードなど
- 申込は1枚ずつ、引き落とし日と口座は揃える