
給料日までの数日をしのぐ数万円が足りない。
前に一度落ちているので、今度は通るところに申し込みたい。
「キャッシング 審査 甘い」と検索した人の多くは、そんな状況にいるはずです。
先に事実をお伝えします。
審査が甘いと言える正規の貸金業者は、1社もありません。
法律が、どの会社にも申込者の返済能力の調査を求めているからです。
ただし、審査の進め方は会社によって違います。
大手には審査の大部分を点数による自動判定で行う会社があり、中小には担当者が事情を聞き取って判断すると明記している会社があります。
この記事では、上位の記事15本を集計して選んだおすすめの10社を、2026年10月7日時点の最新の公式情報で比べています。
金利と融資の速さに加えて、勤務先への電話や郵送物の扱いも各社の公式サイトで確かめ、公式に記載がない項目は「要問い合わせ」か「記載なし」と明記しています。
最後まで読めば、自分の事情で申し込める1社と、落ちないための準備がわかります。
審査が甘いキャッシングはなく通りやすさの違いは審査の仕組みで決まる
「この会社なら誰でも通る」という正規の貸金業者は存在しません。
消費者金融もカード会社のキャッシング枠も、貸金業法という同じルールの上で営業しているためです。
それでも、ネット上で「通りやすかった」「すぐ落ちた」と評価が割れるのは、審査の仕組みが会社ごとに違うからです。
この章では、まず法律が何を求めているのかを押さえ、そのうえで通りやすさの差がどこから生まれるのかを整理します。
ここを理解しておくと、次の章で紹介する10社のうち、自分がどこに申し込むべきかを判断しやすくなります。
貸金業法で返済能力の調査が全社に義務づけられている
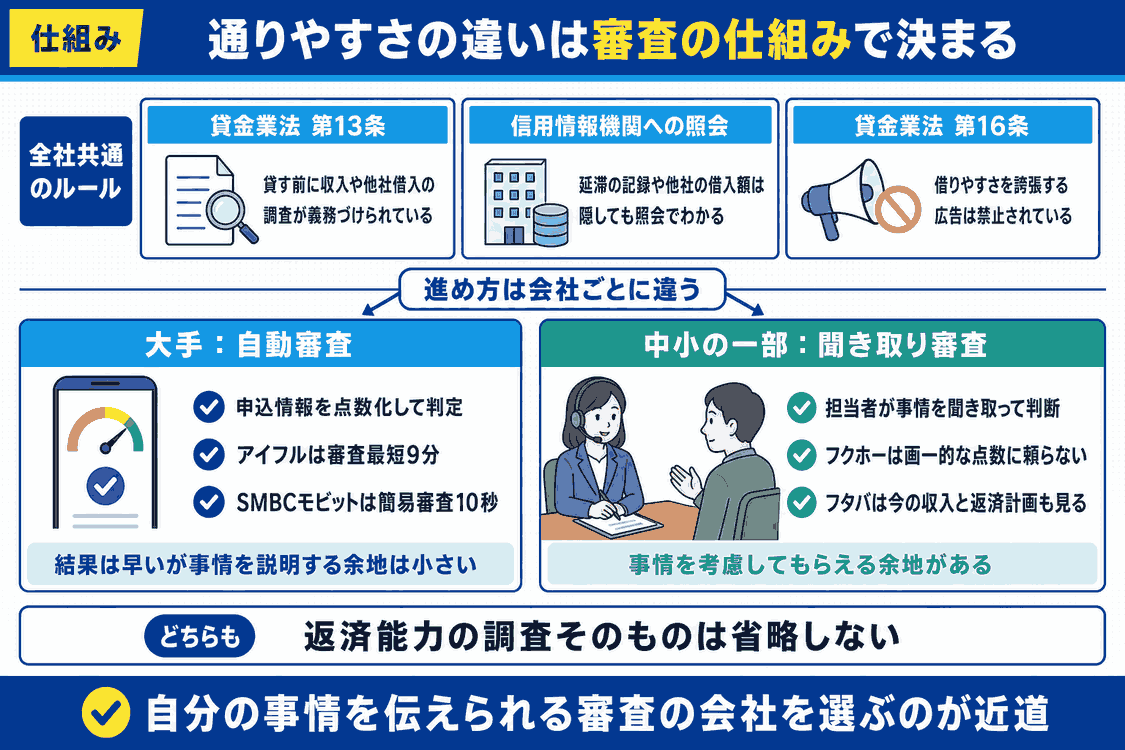
貸金業者は、お金を貸す前に申込者の収入や他社からの借入を調べなければなりません。
貸金業法の第13条で定められた義務で、大手も中小も例外はありません。
この調査には、信用情報機関への照会も含まれます。
延滞の記録や、ほかの会社にいくら借りているかは、申込者が隠しても照会すればわかる仕組みです。
さらに同じ法律の第16条は、借りやすさを誇張する広告を禁じています。
そのため正規の業者は「審査が甘い」「誰でも借りられる」とは書けません。
逆に言えば、そうした言葉を前面に出している業者は、法律を守っていない可能性を疑うべきです。
制度の全体像は、金融庁の「貸金業法のキホン」にまとめられています。
自動審査か人の目の審査かで判断の柔軟さが変わる
この記事では、通りやすさの差は「誰が、何を見て判断するか」の違いから生まれると考えています。
大手のアイフルは、申込情報を項目ごとに点数化するスコアリングを審査の大部分で使っていると公式コラムで説明しており、審査は最短9分です。
SMBCモビットも、申込後10秒で簡易審査の結果を表示します。
速い反面、点数の基準に届かなければ、事情を説明する余地は小さくなります。
一方、中小の一部は担当者が事情を聞き取って判断します。
フクホーは公式に、画一的なスコアリングに頼らず本人の状況を聞いて判断すると書いています。
フタバも、過去の記録だけでなく今の収入と返済の計画を合わせて判断すると案内しています。
- 大手は結果が早く、アイフルのように審査の大部分を点数で判定する会社もある
- 中小の一部は聞き取りで判断し、事情を考慮してもらえる余地がある
- どちらも返済能力の調査そのものは省略しない
つまり筆者は、「甘い会社」を探すより、自分の事情を伝えられる審査の会社を選ぶほうが近道だと考えます。
審査が不安な人におすすめのキャッシング10選【2026年最新】
画像出典(ロゴ):プロミス公式サイト/アイフル公式サイト/SMBCモビット公式サイト/ダイレクトワン公式サイト/セントラル公式サイト/フタバ公式サイト/ベルーナノーティス公式サイト/いつも公式サイト/フクホー公式サイト/アロー公式サイト
審査に不安がある人へのおすすめとしてここで紹介する10社は、「審査が甘い」をテーマにした上位の記事15本を2026年10月7日に集計し、見出しで紹介された回数が多い順に選びました。
15本が紹介している会社の数を並べると真ん中の値が10社だったので、掲載数もそろえています。
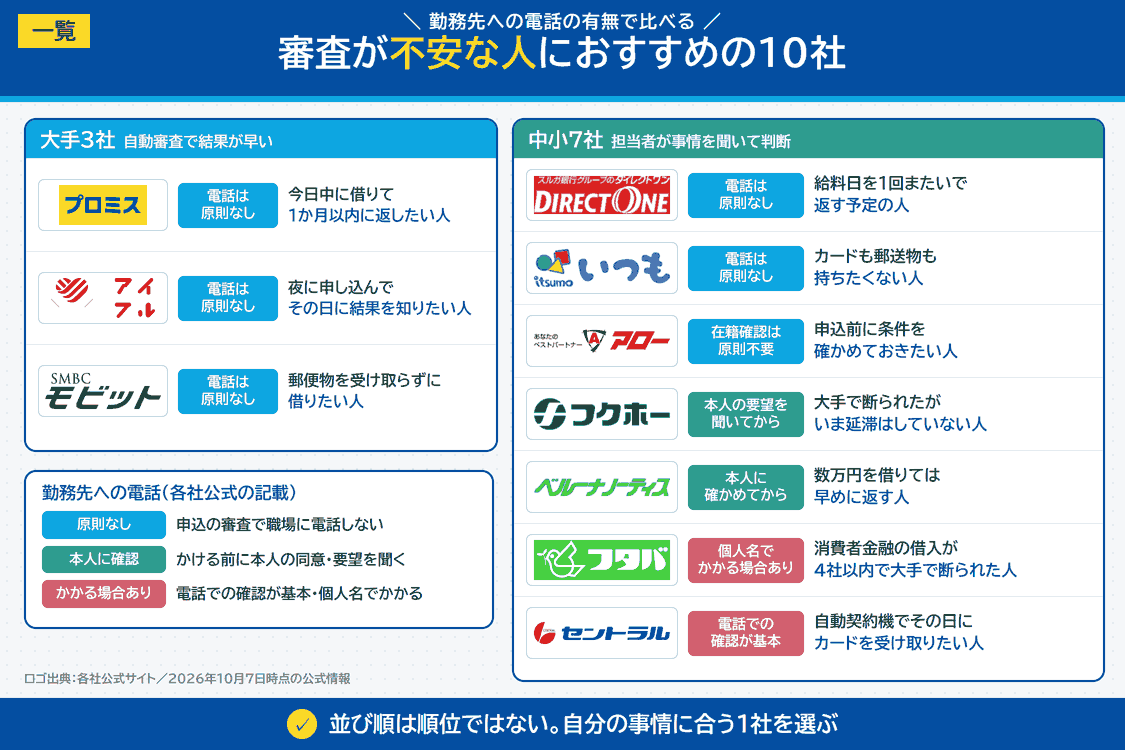
内訳は、自動審査で結果が早い大手3社と、担当者が事情を聞いて判断する中小7社です。
並び順は順位ではありません。
下の早見表で、金利・無利息期間・勤務先への電話の扱いを見比べ、自分の事情に合う会社の紹介へ進んでください。
数字はすべて各社の公式サイトで確かめた内容です。
| 会社名 | 実質年率 | 無利息期間 | 審査・融資の速さ(公式の表記) | 勤務先への電話 | 申込できる年齢 |
|---|---|---|---|---|---|
| プロミス | 2.5%〜18.0% | 30日間(初回借入の翌日から) | 最短3分で借入 | 原則なし | 18〜74歳 |
| アイフル | 3.0%〜18.0% | 最大30日間(契約日の翌日から) | 審査は最短9分 | 原則なし | 20〜69歳 |
| SMBCモビット | 3.00%〜18.00% | なし | 簡易審査は10秒・最短15分で融資 | 原則なし | 20〜74歳 |
| ダイレクトワン | 4.9%〜18.0% | 55日間(初回借入の翌日から) | Web申込の仮審査は当日か翌営業日 | 原則なし | 20〜74歳 |
| セントラル | 4.80%〜18.00% | 最大30日間(契約日の翌日から) | 平日14時までの申込で当日振込 | 基本的にあり | 20〜69歳 |
| フタバ | 14.959%〜19.945% | 30日間(契約日の翌日から) | 平日16時までの審査完了で当日振込 | 個人名でかかる場合あり | 20〜73歳 |
| ベルーナノーティス | 4.5%〜18.0% | 14日間(借入日の翌日から) | 審査結果は最短30分 | 本人に確かめてから | 20〜80歳 |
| いつも | 4.80%〜20.00% | 最大60日間(60万円以上の初回契約のみ) | 審査は最短30分 | 原則なし | 20〜65歳 |
| フクホー | 7.30%〜20.00% | なし(公式に記載なし) | 審査結果は最短30分程度 | 本人の要望を聞いてから | 20歳以上66歳未満 |
| アロー | 14.95%〜19.94% | なし(公式に記載なし) | 審査は最短45分 | 原則として在籍確認は不要 | 22〜70歳 |
※ 2026年10月7日時点の各社公式サイトの情報です。無利息期間は初めて利用する人を対象にする会社が多く(ベルーナノーティスは条件を満たせば完済後の借入にも適用)、会社ごとに条件があります。審査・融資の時間は申込の時間帯や審査の状況によって変わります。
プロミス|初回借入の翌日から30日間は利息がかからない
画像出典:プロミス公式サイト
概要三井住友フィナンシャルグループのSMBCコンシューマーファイナンスが運営する、大手消費者金融のフリーキャッシングです。
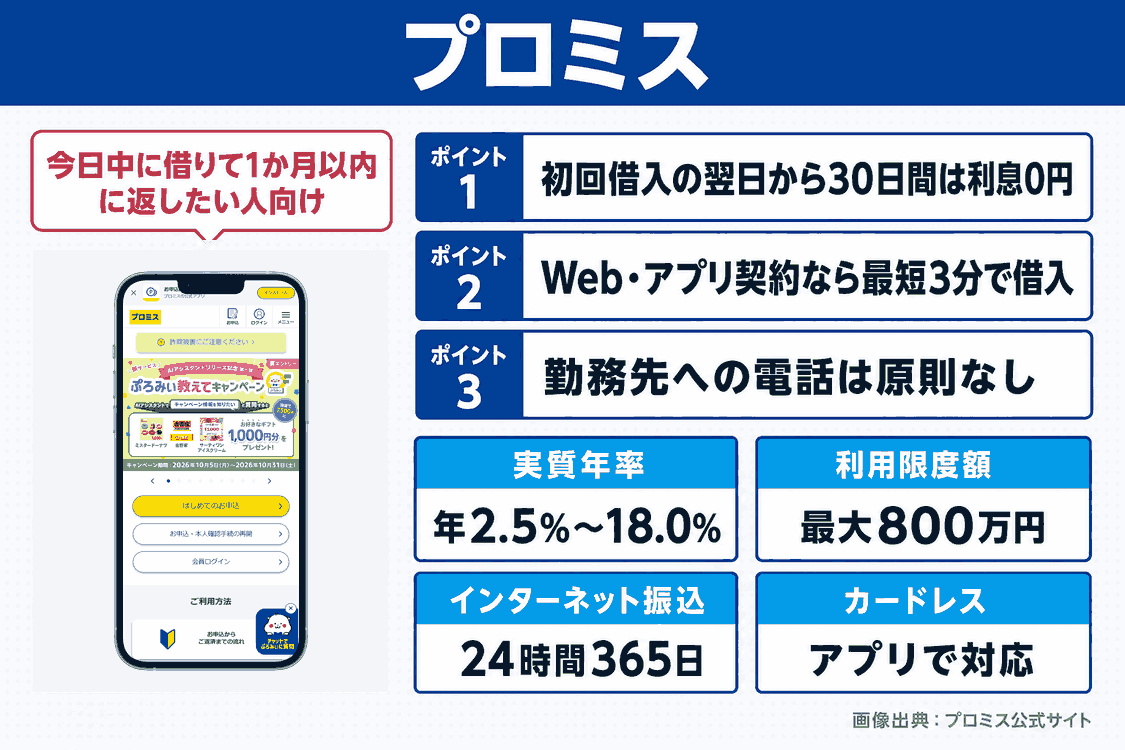
金利は年2.5%〜18.0%、借りられる上限は800万円です。
無利息期間の30日は、契約した日ではなく初めてお金を借りた日の翌日から数えます。
契約だけ先に済ませ、本当に必要になった日に借りても無利息の日数が減りません。
申し込めるのは18〜74歳で、安定した収入があればアルバイトやパートの人も対象です。
急な出費に備えつつ、1か月以内に返す予定の人におすすめです。
- Webかアプリで契約すれば、申込の完了から最短3分で借りられます
- インターネット振込は24時間365日受け付け、最短10秒ほどで口座に入金されます(振込手数料は0円)
- 勤務先への電話は原則として行わず、利用者の98%には電話をしていないと公表しています
- 10社の中で唯一、18歳から申し込めます(高校生と年金収入だけの人は対象外です)
- 今日中に借りて1か月以内に返したい人(初回借入の翌日から30日間は利息0円)
- 18歳・19歳で、アルバイトなどの安定した収入がある人
- 勤務先への電話を避けたい人(原則なし)
- 収入が年金だけの人(申し込めません)
- 無利息の条件になるメールアドレス登録とWeb明細の選択をしたくない人
| 項目 | 内容 |
|---|---|
| 実質年率 | 2.5%〜18.0%(遅延利率は20.0%) |
| 利用限度額 | 1万円〜800万円 |
| 無利息期間 | 30日間(初回借入日の翌日から。初めての利用で、メールアドレスの登録とWeb明細の選択が必要) |
| 項目 | 内容 |
|---|---|
| 審査時間 | 公式コラムでは最短3分と案内 |
| 融資スピード(最短) | Web・アプリ契約なら申込完了から最短3分 |
| 在籍確認(勤務先への電話の有無) | 原則なし。必要な場合も本人の承諾なしにはかけない |
| 審査の特徴(公式の記載) | 生年月日・年収・他社借入額の3項目で借りられるかの目安がわかる「お借入診断」がある。利用者の2割がアルバイト・パート |
| 項目 | 内容 |
|---|---|
| WEB完結 | 対応(申込から借入・返済までWebで完了) |
| カードレス対応 | 対応(アプリローンならカードなしで借入できる) |
| 借入方法 | インターネット振込、スマホATM(セブン銀行・ローソン銀行)、PayPayマネーへのチャージ、提携ATM |
| 返済方法 | 口座振替、インターネット返済、ATM(返済日は5日・15日・25日・末日から選択) |
| 運営会社(貸金業登録番号) | SMBCコンシューマーファイナンス株式会社(関東財務局長(15)第00615号) |
※ 最短3分は申込の時間帯や審査の状況によって希望に添えない場合があります。郵送物がなくなるのは、本人確認で「郵送書類の受取」を選ばなかった場合です。プロミスの限度額が50万円を超えるとき、または他社借入との合計が100万円を超えるときは、収入証明書の提出が必要です。
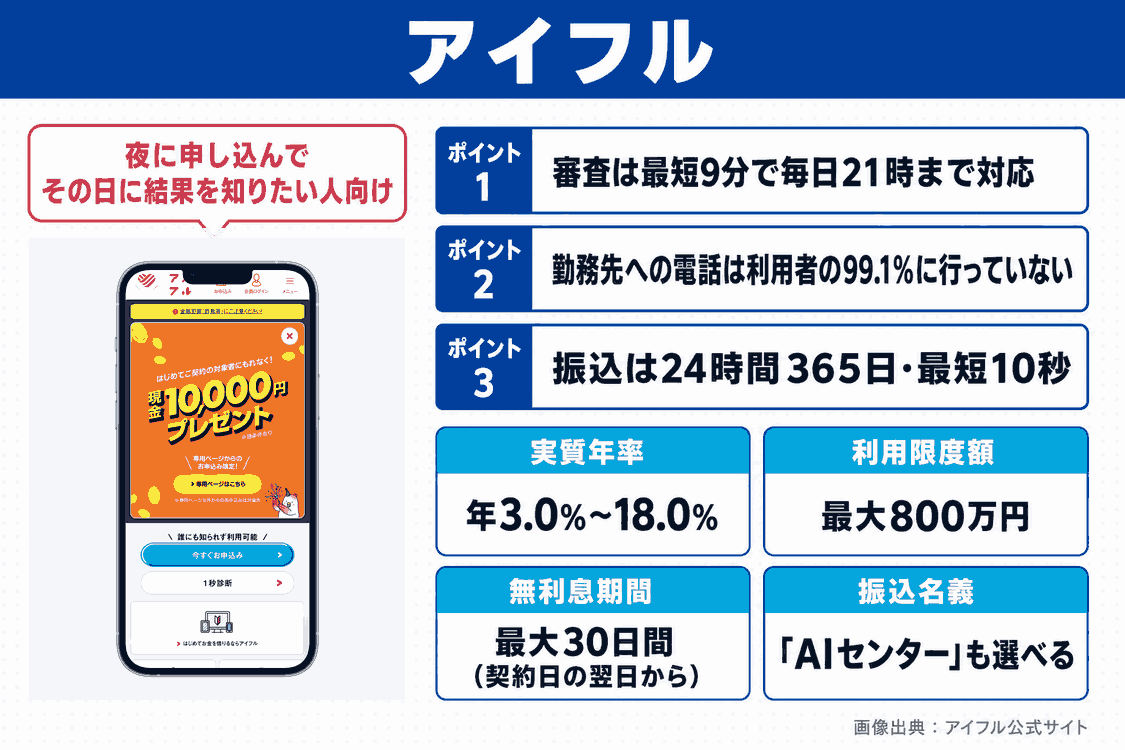
アイフル|審査は最短9分で毎日21時まで対応している
画像出典:アイフル公式サイト
概要京都に本社を置くアイフル株式会社のキャッシングローンです。
金利は年3.0%〜18.0%、借入額は1万円から800万円までで、パートやアルバイトの人も契約できます。
審査は申込手続きの完了から最短9分で、毎日9時〜21時が審査の対応時間です。
仕事が終わった夜に申し込んで、その日のうちに結果を知りたい人におすすめです。
初めての契約なら最大30日間の無利息が付きますが、数え始めは契約日の翌日です。
申し込める年齢は20〜69歳です。
- 勤務先への電話による在籍確認は、99.1%の利用者に行っていないと公表しています(2025年1〜2月にWebか無人店舗で契約した人が対象)
- 振込は24時間365日、最短10秒で口座に入ります
- 無利息期間のうちに一度返し終えても、期間内であれば次に借りた分も利息がかかりません
- 振込の名義を「アイフル㈱」か「AIセンター」から選べ、女性専用ダイヤル(9時〜17時)もあります
- 仕事帰りの夜に申し込んで、その日のうちに審査結果を知りたい人
- 振込名義から借入先を知られたくない人(名義を「AIセンター」にできる)
- 契約してからしばらく借りる予定がない人(無利息は契約日の翌日から数えるため日数が減る)
- 19歳以下・70歳以上の人、専業主婦(主夫)の人(申し込めません)
| 項目 | 内容 |
|---|---|
| 実質年率 | 3.0%〜18.0%(遅延損害金は20.0%) |
| 利用限度額 | 1万円〜800万円 |
| 無利息期間 | 最大30日間(契約日の翌日から。初めての契約でキャッシングローンを使う人が対象) |
| 項目 | 内容 |
|---|---|
| 審査時間 | 最短9分(審査の受付は毎日9時〜21時) |
| 融資スピード(最短) | 振込は最短10秒(24時間365日) |
| 在籍確認(勤務先への電話の有無) | 申込時に自宅・勤務先へは連絡しない。必要な場合も本人の同意がなければ行わない |
| 審査の特徴(公式の記載) | 年齢・年収・他社借入額を入れる「1秒診断」がある。パート・アルバイトも契約できる |
| 項目 | 内容 |
|---|---|
| WEB完結 | 対応(申込から返済までWebで完了) |
| カードレス対応 | 対応(アプリでセブン銀行・ローソン銀行ATMから借入できる) |
| 借入方法 | 振込、スマホアプリ(セブン銀行・ローソン銀行ATM)、提携ATM |
| 返済方法 | 口座振替、コンビニ・提携ATM、インターネット、振込 |
| 運営会社(貸金業登録番号) | アイフル株式会社(近畿財務局長(15)第00218号) |
※ 無利息期間は契約日の翌日から数えるため、契約してから借りるまでの日数分だけ短くなります。審査の最短9分は申込時間や審査の状況によって変わります。19歳以下と70歳以上、専業主婦(主夫)、年金収入だけの人は申し込めません。
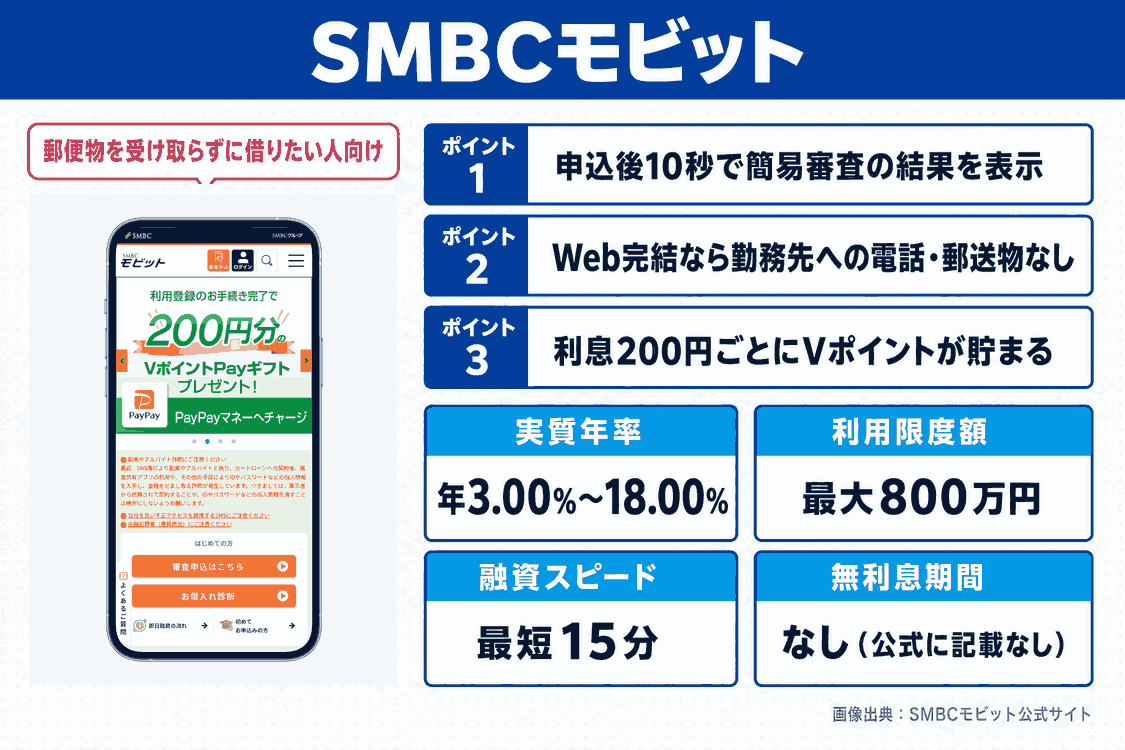
SMBCモビット|返済の利息200円ごとにVポイントが貯まり返済にも使える
画像出典:SMBCモビット公式サイト
概要三井住友カード株式会社が運営するカードローンで、2023年に旧SMBCモビットが三井住友カードに合併しました。
金利は年3.00%〜18.00%、借入額は1万円から800万円までです。
申し込むと10秒で簡易審査の結果が画面に出るので、通る見込みをその場で確かめられます。
返済した額のうち利息の部分200円ごとにVポイントが1ポイント貯まり、1ポイント1円で返済に回せます。
ただし、無利息期間は公式サイトのどこにも記載がありません。
申し込める年齢は20〜74歳です。
- Web完結で申し込めば、勤務先への確認の電話をせず、契約書類もネットで受け取れるので郵便物が届きません
- 振込キャッシングは受付完了から最短3分で口座に入ります(平日14時50分以降と土日祝は翌営業日の扱いになる場合あり)
- カードレスでも、アプリを使えばセブン銀行・ローソン銀行のATMで借りられます
- アルバイト・派遣社員・パート・自営業の人も利用できます
- 郵便物を一切受け取らずに借りたい人(Web完結なら郵送物なし)
- 返済しながらVポイントを貯めて返済に充てたい人
- 無利息期間で利息をゼロにしたい人(公式に無利息期間の記載がない)
- 収入が年金だけの人(申し込めません)
| 項目 | 内容 |
|---|---|
| 実質年率 | 3.00%〜18.00%(遅延損害金は20.00%) |
| 利用限度額 | 1万円〜800万円 |
| 無利息期間 | なし(公式に記載なし) |
| 項目 | 内容 |
|---|---|
| 審査時間 | 簡易審査の結果は申込後10秒で表示 |
| 融資スピード(最短) | 申込から最短15分で融資完了(審査結果の連絡は曜日・時間帯により翌日以降の場合あり) |
| 在籍確認(勤務先への電話の有無) | 原則なし。審査で確認が必要な場合はオペレーターの個人名で電話することがある |
| 審査の特徴(公式の記載) | 10秒で簡易審査の結果が出る。3項目の「お借入診断」がある |
| 項目 | 内容 |
|---|---|
| WEB完結 | 対応(申込から利用までネットで完了) |
| カードレス対応 | 対応(会員登録時にカードレスかカード発行かを選べる) |
| 借入方法 | 振込キャッシング、スマホATM(セブン銀行・ローソン銀行)、提携ATM、PayPayマネーへのチャージ |
| 返済方法 | 口座振替、ATM、振込、インターネット、ポイント返済(返済日は5日・15日・25日・末日から選択) |
| 運営会社(貸金業登録番号) | 三井住友カード株式会社(近畿財務局長(15)第00209号) |
※ 即日で借りたい場合は、申込後にコールセンター(新規は9時〜21時)へ電話するよう案内されています。ゆうちょ銀行など一部の提携ATMを使うと明細が郵送されますが、会員ページで電子の受け取りに変えられます。借入希望額が50万円を超える場合と、他社を含めた借入の合計が100万円を超える場合は、収入証明書が必要です。
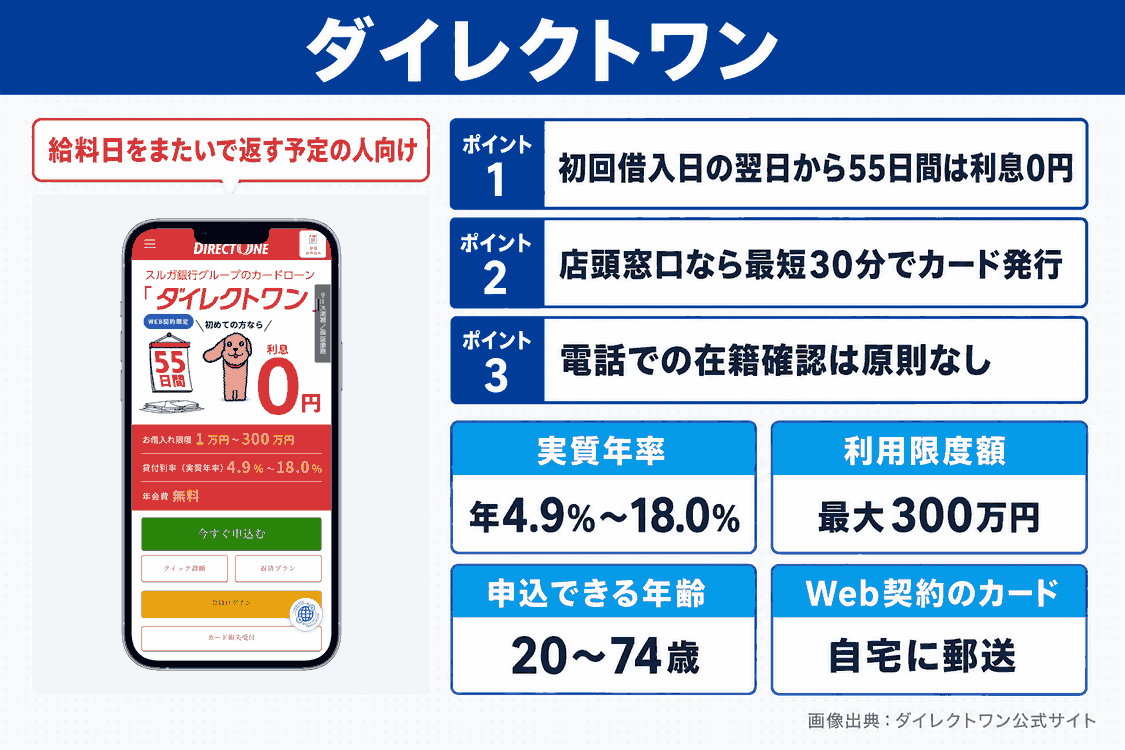
ダイレクトワン|初めての契約なら55日間の無利息期間が使える
画像出典:ダイレクトワン公式サイト
概要静岡県沼津市に本社を置くダイレクトワン株式会社のカードローンで、スルガ銀行の子会社です。
金利は年4.9%〜18.0%、借入額は1万円から300万円までとなっています。
新規契約の人は、初めて借りた日の翌日から55日間利息がかかりません。
条件なしで使える無利息期間としては10社の中で最も長く、給料日を1回またいで返す予定の人でも利息0円で収まる計算です。
申し込めるのは20〜74歳で、パート・アルバイト・主婦(主夫)・学生も安定した収入があれば対象です。
店舗は東京・神奈川・静岡・山梨・愛知にあります。
給料日をまたいで返済する予定の人には、とくにおすすめです。
- 無利息の55日は契約日ではなく初回借入日の翌日から数えるので、契約を急いでも損をしません
- 店頭の窓口で申し込めば、審査のうえ最短30分でカードが発行され、その日に借りられます
- 電話での在籍確認は原則として行わず、必要な場合は事前に本人の同意を取ると案内しています
- 残高が10万円以下なら、毎月の返済額は4,000円です
- 給料日を1回またいで返す予定の人(55日間の無利息)
- 74歳までの人で、他の金融機関に借入がある人
- カードの郵送を避けたい人(Web契約ではカードが自宅に届く)
- カードを持たずにスマホだけで借りたい人(カードレスに非対応)
| 項目 | 内容 |
|---|---|
| 実質年率 | 4.9%〜18.0%(遅延損害金は20.0%) |
| 利用限度額 | 1万円〜300万円 |
| 無利息期間 | 55日間(新規契約の人が対象。初回借入日の翌日から) |
| 項目 | 内容 |
|---|---|
| 審査時間 | Web申込の仮審査結果は当日または翌営業日に連絡(最短の分数の記載なし) |
| 融資スピード(最短) | 店頭窓口なら最短30分でカード発行・当日借入 |
| 在籍確認(勤務先への電話の有無) | 原則として電話ではなく申告内容と書類で確認。電話が必要な場合は事前に本人の同意を得る |
| 審査の特徴(公式の記載) | 当社基準で審査。他の金融機関から借入がある人にも案内しており、電話で事前に相談できる |
| 項目 | 内容 |
|---|---|
| WEB完結 | 申込から契約までWebで可能(カードは郵送) |
| カードレス対応 | 非対応(カードを郵送。電話で頼めば本人口座への振込で借りられる) |
| 借入方法 | 提携ATM(スルガ銀行・ゆうちょ銀行・セブン銀行・イーネット・イオン銀行)、電話依頼の振込、店頭窓口 |
| 返済方法 | 提携ATM、指定口座への振込、店頭窓口 |
| 運営会社(貸金業登録番号) | ダイレクトワン株式会社(東海財務局長(15)第00027号) |
※ Web契約ではカードと会員規約が自宅に郵送されます。郵送物がなくなるのは店頭窓口で契約した場合です。提携ATMの手数料は1万円以下で110円、1万円超で220円(税込)かかります。
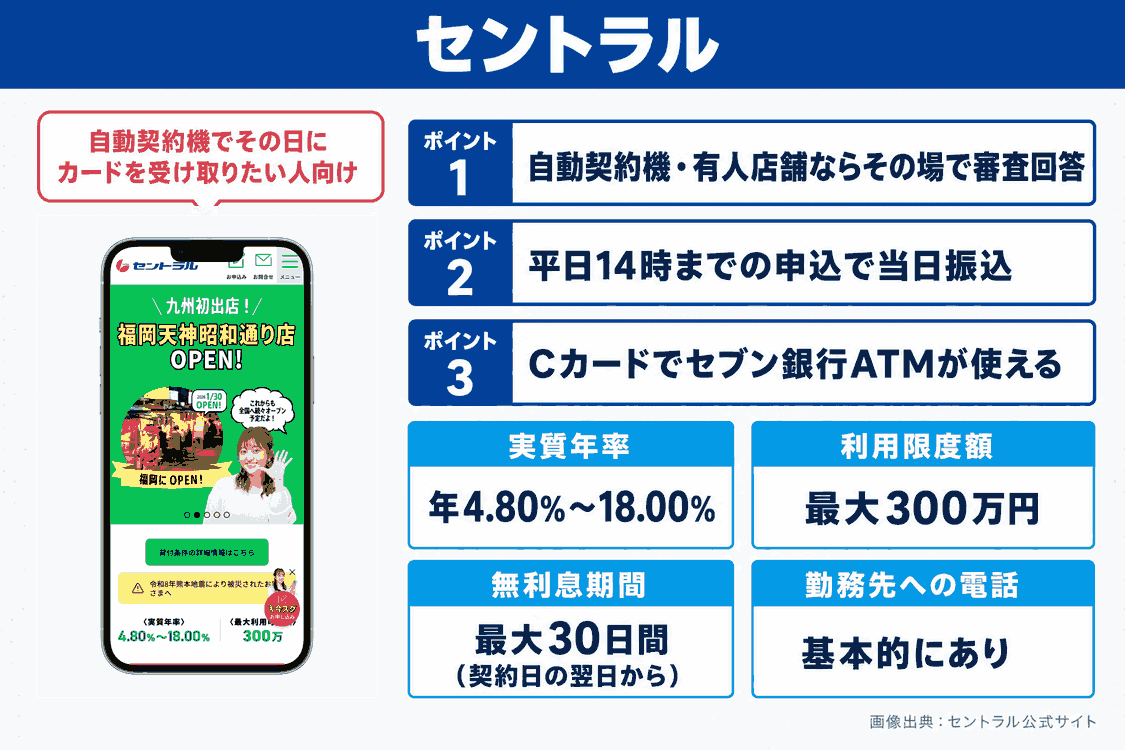
セントラル|自動契約機ならその場で審査結果が出てカードも受け取れる
画像出典:セントラル公式サイト
概要愛媛県松山市で1973年に創業した株式会社セントラルのカードローンです。
金利は年4.80%〜18.00%で、契約額が100万円以上なら上限が15.00%に下がります。
借入額は1万円から300万円までです。
自動契約機「セントラルくん」や有人店舗で申し込むと、その場で審査の結果が伝えられ、契約後にカードもその場で発行されます。
ネットで申し込む場合は、平日14時までに手続きすればその日のうちに口座へ振り込まれます。
初めての契約なら最大30日間の無利息も付きます。
- 申込方法がネット・自動契約機・来店・コンビニのマルチコピー機からのFAX・郵送の5通りあり、全国から申し込めます
- 年会費無料の「Cカード」を使えば、全国のセブン銀行ATMで借りたり返したりできます
- 自営業・パート・アルバイトの人も、審査のうえで利用できます
- 自社のセントラルATMで返済すれば手数料はかかりません(7時〜24時)
- 近くの自動契約機でその日のうちにカードを受け取りたい人
- 自営業でも申し込みたい人
- 職場に電話されたくない人(在籍確認は基本的に電話)
- 契約してからしばらく借りる予定がない人(無利息は契約日の翌日から数える)
| 項目 | 内容 |
|---|---|
| 実質年率 | 4.80%〜18.00%(契約限度額100万円以上は4.80%〜15.00%。遅延損害金は20.00%) |
| 利用限度額 | 1万円〜300万円 |
| 無利息期間 | 最大30日間(初めての契約が対象。契約日の翌日から) |
| 項目 | 内容 |
|---|---|
| 審査時間 | 自動契約機・有人店舗ではその場で回答(最短の分数の記載なし) |
| 融資スピード(最短) | 平日14時までの申込で当日振込 |
| 在籍確認(勤務先への電話の有無) | 基本的に電話で確認する。申込直後ではなく、一度本人と話してから方法を決める |
| 審査の特徴(公式の記載) | 当社規定の審査のうえ、自営業・パート・アルバイトも利用できる。自動契約機も店頭と同じ審査 |
| 項目 | 内容 |
|---|---|
| WEB完結 | 振込で借りるなら来店不要(「Web完結」の明記はなし) |
| カードレス対応 | 要問い合わせ(振込キャッシングならカードを使わず借りられるが、カードは契約後に郵送される) |
| 借入方法 | 指定口座への振込、セントラルATM、セブン銀行ATM(Cカード) |
| 返済方法 | セントラルATM、指定口座への振込、セブン銀行ATM、支店窓口 |
| 運営会社(貸金業登録番号) | 株式会社セントラル(四国財務局長(10)第00083号) |
※ 無利息期間は契約日の翌日から数えるため、契約から借りるまでの日数分だけ短くなります。自動契約機の営業時間は平日9時〜20時、土日祝9時〜18時です(年末年始を除く)。セブン銀行ATMの手数料は1万円以下で110円、1万円超で220円です。
フタバ|消費者金融の他社借入が4社以内なら申し込める
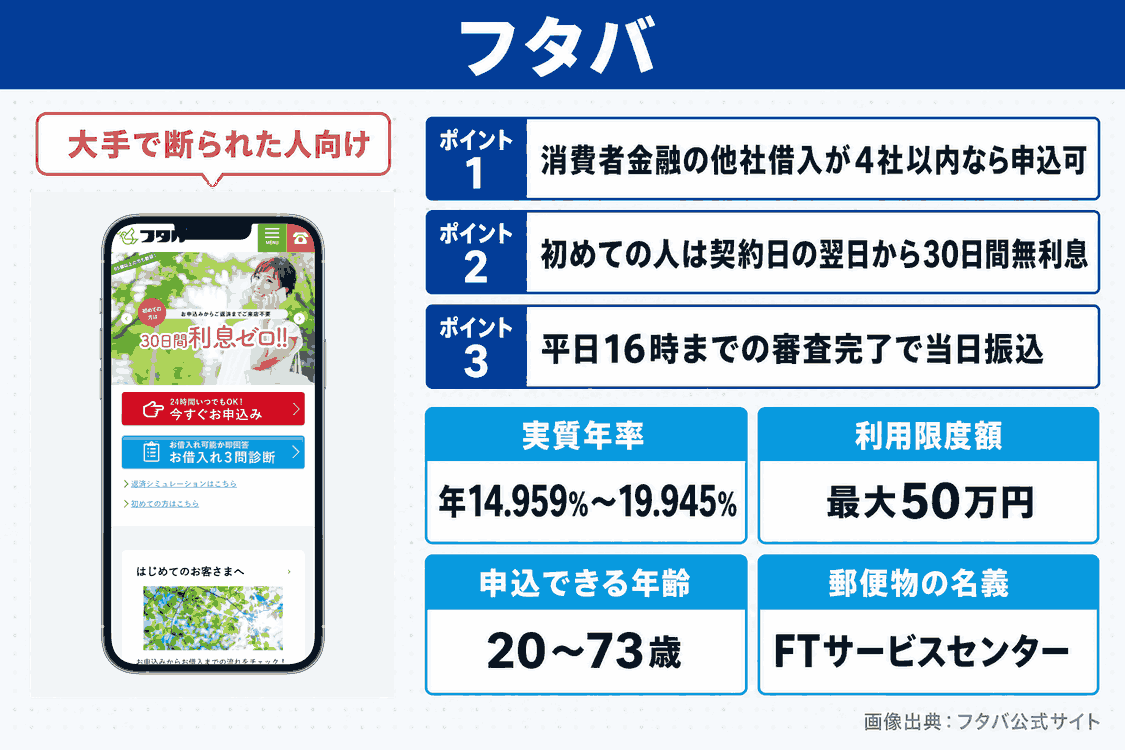
画像出典:フタバ公式サイト
概要1962年に東京・神田で創業したフタバ株式会社の「キャッシングのフタバ」です。
借入額は1万円から50万円までで、金利は10万円未満が年14.959%〜19.945%、10万円以上が年14.959%〜17.950%です。
申込の対象を「消費者金融からの借入が4社以内の人」と公式に明記しており、銀行と信販会社からの借入はこの数に入りません。
過去の記録だけで一律に決めず、今の収入と返済の計画を合わせて判断すると案内しています。
申込は73歳まで受け付けており、初めての人は30日間の無利息が使えます。
- 初めての人は、契約日の翌日から30日間利息がかかりません
- 平日16時までに審査が終われば、その日のうちに振り込まれます
- 申し込める年齢の上限は73歳で、パート・アルバイト・派遣・主婦の人も安定した収入があれば対象です
- 電話は担当者の個人名、郵便物は「FTサービスセンター」の名前で届き、社名は出ません
- 消費者金融の借入がすでに4社以内であり、大手で断られた人
- 70代前半でも申し込みたい人(73歳まで)
- 家族に郵送物を見られたくない人(契約書類は必ず自宅に郵送される)
- 職場に電話されたくない人(個人名で勤務先に連絡が入る場合がある)
- 50万円を超えて借りたい人(上限は50万円)
| 項目 | 内容 |
|---|---|
| 実質年率 | 1万円〜10万円未満は14.959%〜19.945%、10万円〜50万円は14.959%〜17.950%(遅延損害金は19.945%以内) |
| 利用限度額 | 1万円〜50万円 |
| 無利息期間 | 30日間(初めての人が対象。契約日の翌日から) |
| 項目 | 内容 |
|---|---|
| 審査時間 | 要問い合わせ(最短の分数の記載なし) |
| 融資スピード(最短) | 平日16時までに審査が終われば当日振込 |
| 在籍確認(勤務先への電話の有無) | 自宅と勤務先に担当者の個人名で連絡する場合がある |
| 審査の特徴(公式の記載) | 消費者金融の他社借入が4社以内の人が対象(銀行・信販は除く)。過去の履歴だけでなく現在の収入と返済計画で総合的に判断 |
| 項目 | 内容 |
|---|---|
| WEB完結 | 非対応(申込はWebで24時間できるが、契約書類が自宅に郵送され、記入して住民票と返送する) |
| カードレス対応 | 要問い合わせ(借入は口座振込で、カード発行の記載なし) |
| 借入方法 | 指定口座への振込 |
| 返済方法 | フタバ指定口座への振込(振込手数料は自己負担) |
| 運営会社(貸金業登録番号) | フタバ株式会社(東京都知事(5)第31502号) |
※ 契約書類は必ず自宅に郵送されるため、家族に郵便物を見られたくない人は注意が必要です。営業は平日9時30分〜18時で、土日祝は休みです。「ブラックでも必ず借りられる」とは約束しないと公式に明記しています。
ベルーナノーティス|14日間の無利息が初回だけでなく完済後の借入でも使える
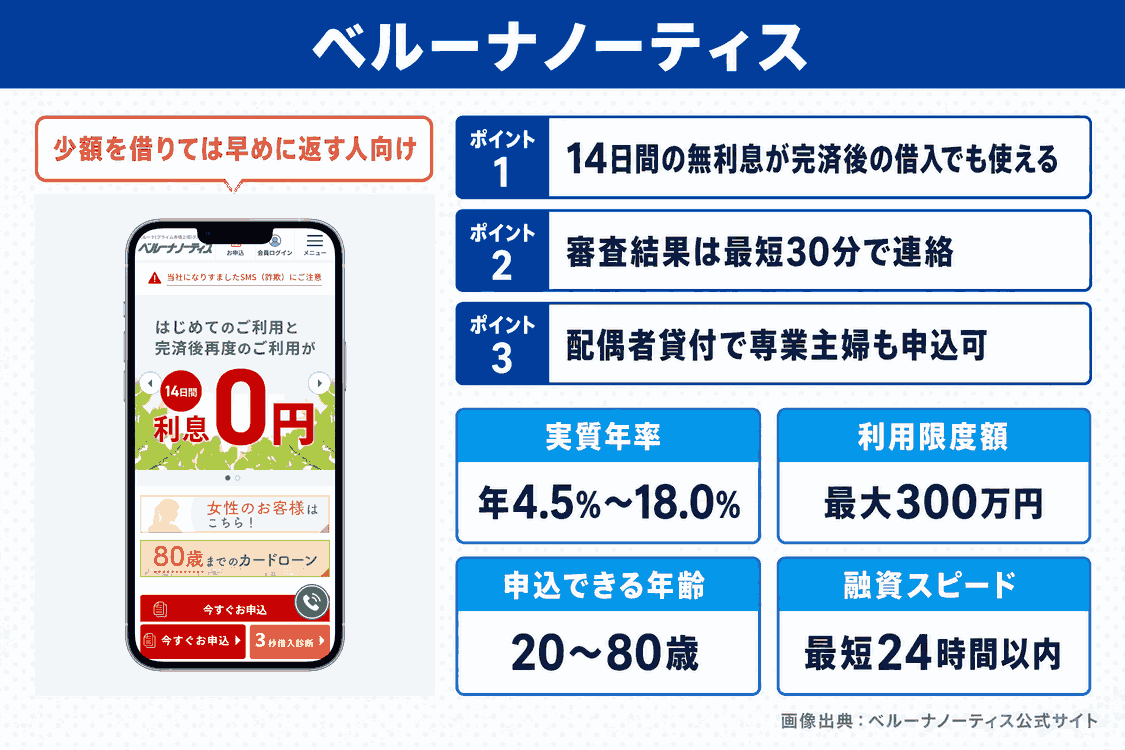
画像出典:ベルーナノーティス公式サイト
概要通信販売のベルーナの子会社、株式会社サンステージが運営するカードローンです。
金利は年4.5%〜18.0%で、限度額が100万円以上なら上限は15.0%になります。
借入額は1万円から300万円までです。
14日間の無利息は初めて借りたときだけでなく、一度返し終えたあとの借入でも、前回無利息になった借入日から3か月たっていれば何度でも使えます。
申し込めるのは20〜80歳で、年金も収入に含めて審査します。
少額をこまめに借りて早めに返す使い方をする人におすすめです。
- 無利息の14日は借入日の翌日から数えるため、契約だけ先にしておいても無利息の日数は減りません
- 審査結果は最短30分で連絡が来ます
- 配偶者貸付に対応しており、専業主婦の人も配偶者の同意があれば申し込めます
- 振込もATMも借入手数料が無料で、年会費もかかりません
- 数万円を借りては早めに返す使い方を繰り返す人(条件を満たせば14日間の無利息を何度も使える)
- 専業主婦で配偶者の同意を得られる人(配偶者貸付)
- 70代でも申し込みたい人(80歳まで)
- 家族に郵送物を見られたくない人(カードが自宅に郵送される)
- 今日中に借りたい人(公式の表記は最短24時間以内)
| 項目 | 内容 |
|---|---|
| 実質年率 | 4.5%〜18.0%(限度額100万〜300万円は4.5%〜15.0%。遅延損害金は20.0%) |
| 利用限度額 | 1万円〜300万円 |
| 無利息期間 | 14日間(借入日の翌日から。初回と、完済後に前回の無利息適用から3か月たった借入が対象) |
| 項目 | 内容 |
|---|---|
| 審査時間 | 最短30分で結果を連絡 |
| 融資スピード(最短) | ネット申込なら最短24時間以内に振込 |
| 在籍確認(勤務先への電話の有無) | 勤務先へは本人に事前に確かめずに連絡しない。かけるときは担当者の個人名 |
| 審査の特徴(公式の記載) | 自営業・アルバイト・パート・派遣社員・学生も審査のうえ借入可能。年金も収入に含める。少額でも審査なしの融資はしない |
| 項目 | 内容 |
|---|---|
| WEB完結 | 申込・書類提出・契約はWebで可能(カードは自宅に郵送) |
| カードレス対応 | 非対応(カードを簡易書留か本人限定受取郵便で自宅に送付) |
| 借入方法 | 指定口座への振込、提携ATM(セブン銀行・ローソン銀行・三菱UFJ銀行・イーネット) |
| 返済方法 | 銀行引落、郵便引落、銀行振込 |
| 運営会社(貸金業登録番号) | 株式会社サンステージ(埼玉県知事(4)第03865号) |
※ 公式の融資スピードは「最短24時間以内」で、即日融資の明記はありません。カードは必ず自宅に郵送され、封筒は「ベルーナノーティス」の名義です。営業時間は平日9時〜20時、土祝9時〜17時です(日曜・年末年始は休み)。
いつも|初回に60万円以上で契約すると最大60日間利息がかからない
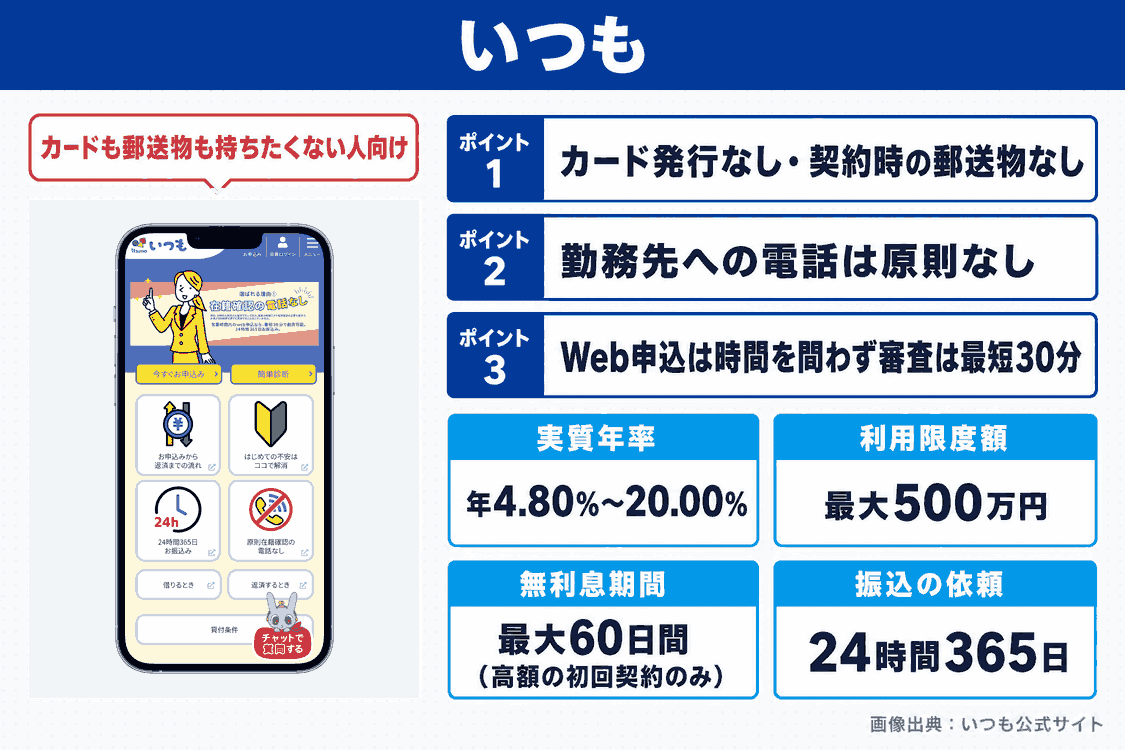
画像出典:いつも公式サイト
概要高知県高知市で1993年に設立された株式会社いつものフリーローンです。
金利は年4.80%〜20.00%、借入額は1万円から500万円までです。
初めての契約で契約額が60万円以上の場合に限り、最大60日間の無利息が付きます。
数万円だけ借りる契約では対象にならないので、無利息を目当てに選ぶ会社ではありません。
一方で、カードを発行せず、契約時の郵送物もなく、借入は会員ページからの口座振込だけで済みます。
パート・アルバイト・派遣・契約社員も、今仕事をしていれば申し込めます。
- Webからの申込は時間を問わずでき、審査は最短30分です
- 勤務先への電話による確認は原則として行わず、必要になっても本人の同意なしには行いません
- 会員ページから24時間365日、振込を依頼でき、振込手数料は会社が負担します
- カードがなく、契約時に郵送物も届かないため、手元に借入の痕跡が残りにくい仕組みです
- カードも郵送物も持ちたくない人(カード発行なし・契約時の郵送物なし)
- 勤務先への電話を避けたい人(原則なし)
- 数万円だけ借りて無利息を使いたい人(無利息は60万円以上の初回契約のみ)
- 土日や平日18時以降に初めての融資を受けたい人
| 項目 | 内容 |
|---|---|
| 実質年率 | 4.80%〜20.00%(遅延損害金は20.00%) |
| 利用限度額 | 1万円〜500万円 |
| 無利息期間 | 最大60日間(初めての契約で、契約額60万円以上の場合のみ。起算日は要問い合わせ) |
| 項目 | 内容 |
|---|---|
| 審査時間 | 最短30分(申込状況による) |
| 融資スピード(最短) | 公式ページにより最短30分・最短45分と表記が分かれるため要問い合わせ。初めての人への融資は平日9時30分〜18時の審査・振込 |
| 在籍確認(勤務先への電話の有無) | 原則なし。審査の結果必要になっても本人の同意なしには行わない |
| 審査の特徴(公式の記載) | パート・アルバイト・派遣・契約社員も現在仕事をしていれば申込可。審査のあと電話で必要書類と契約内容を説明する |
| 項目 | 内容 |
|---|---|
| WEB完結 | 申込はWebのみ。契約書類はコンビニのマルチプリンタで印刷・記入し、FAXかメールで送る |
| カードレス対応 | 対応(カードは発行しない。コンビニATMでの借入は不可) |
| 借入方法 | 登録した銀行口座への振込(会員ページから24時間365日依頼可) |
| 返済方法 | 銀行振込、インターネットバンキングからの振込 |
| 運営会社(貸金業登録番号) | 株式会社いつも(高知県知事(5)第01519号) |
※ 上限金利は20.00%で、大手の18.0%より高く設定されています。18時以降の申込は翌営業日の回答になり、混雑時は18時前でも翌営業日になる場合があります。収入証明書は借りる金額にかかわらず、審査の際に直近のものを1点提出する必要があります。
フクホー|他社で断られても延滞がなければ審査の対象になる
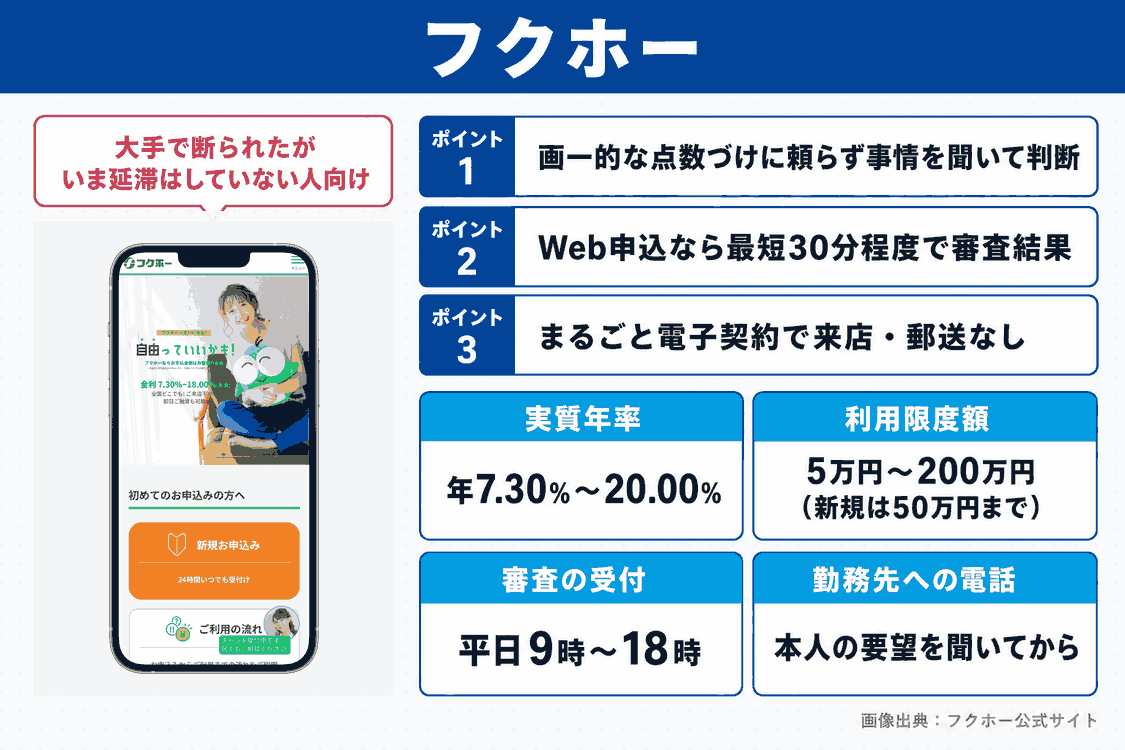
画像出典:フクホー公式サイト
概要1967年創業で、大阪に本社を置くフクホー株式会社のフリーキャッシングです。
金利は借りる額で3段階に分かれ、5万円以上10万円未満は年7.30%〜20.00%、10万円以上100万円未満は年7.30%〜18.00%です。
他社で断られた人も、延滞中・借りたまま放置しているなど公式が挙げる条件に当てはまらなければ、すべて審査の対象にすると明言しています。
画一的な点数づけに頼らず、本人の事情を聞き取って判断する方針です。
新規の契約は50万円までで、スマホだけで契約まで終わる「まるごと電子契約」に対応しています。
大手の自動審査で断られたものの、いま延滞はしていない人におすすめです。
- Webで申し込むと、申込の時間帯によっては最短30分程度で審査結果がメールで届きます
- まるごと電子契約なら、来店も書類の郵送もなく口座への振込まで進みます
- 申込の時点では自宅にも勤務先にも電話をせず、在籍確認は事前に本人の要望を聞いてから行います
- チャットで名前を出さずに相談でき、有人のチャットは平日9時〜18時に対応しています
- 大手で断られたが、いま延滞はしていない人
- スマホだけで契約まで済ませたい人(まるごと電子契約)
- 自営業・会社役員の人、66歳以上の人(申し込めません)
- 土日祝に審査を受けたい人(審査は平日のみ)
- 無利息期間を使いたい人(公式に記載なし)
| 項目 | 内容 |
|---|---|
| 実質年率 | 7.30%〜20.00%(5万〜10万円未満は上限20.00%、10万〜100万円未満は上限18.00%、100万〜200万円は上限15.00%。遅延損害金は20.00%) |
| 利用限度額 | 5万円〜200万円(新規は50万円まで) |
| 無利息期間 | なし(公式に記載なし) |
| 項目 | 内容 |
|---|---|
| 審査時間 | Web申込の審査結果は最短30分程度でメール連絡(審査は平日9時〜18時のみ。夕方以降の申込は翌営業日) |
| 融資スピード(最短) | 即日融資に対応(申込の時間帯によっては不可) |
| 在籍確認(勤務先への電話の有無) | 申込時は電話しない。契約手続きの際に、本人の要望を聞いてから行う |
| 審査の特徴(公式の記載) | 画一的なスコアリングに頼らず事情を聞き取って判断。他社で断られた人も除外条件に当たらなければ審査の対象 |
| 項目 | 内容 |
|---|---|
| WEB完結 | 対応(まるごと電子契約で来店・郵送なし) |
| カードレス対応 | 借入は口座への振込のみ(カード発行の記載なし) |
| 借入方法 | 指定口座への振込 |
| 返済方法 | フクホー指定口座への振込(振込手数料は自己負担) |
| 運営会社(貸金業登録番号) | フクホー株式会社(大阪府知事(07)第12736号) |
※ 夕方以降の申込は翌営業日の審査になり、土日祝は審査を行いません。自営業・会社役員・無職の人と、66歳以上の人は申し込めません。契約時には所得を証明する書類と住民票の原本が必要です。
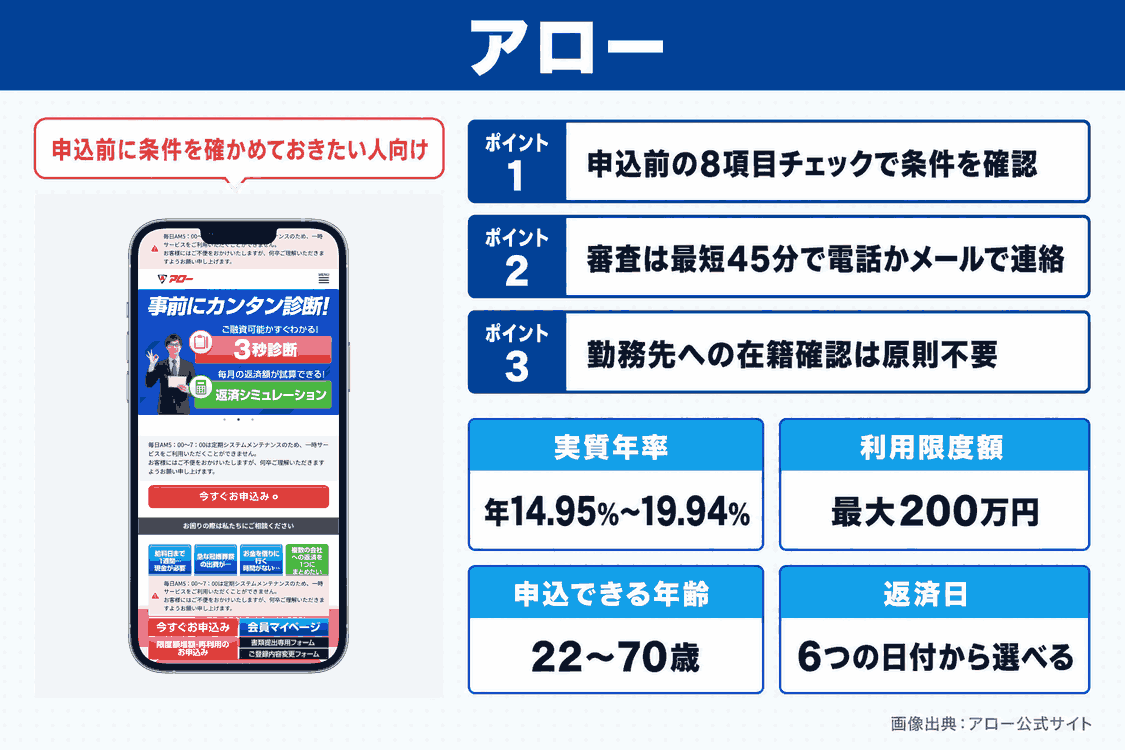
アロー|申込前の8項目チェックで申し込める条件を先に確かめられる
画像出典:アロー公式サイト
概要名古屋市に本社を置く株式会社アローの「フリープラン」です。
金利は年14.95%〜19.94%、借入額の上限は200万円です。
申込フォームの手前に8項目のチェックがあり、勤続6か月以上・健康保険に加入・他社の返済に遅れがないなど、申し込める条件を事前に確かめられます。
当てはまらない項目があれば申し込まずに済むため、審査落ちの記録を増やさずに済みます。
申込はネットだけで受け付けており、審査は最短45分で終わります。
申し込める年齢は22〜70歳です。
- 審査は最短45分で終わり、結果は電話かメールで届きます
- 一次審査を通るとアプリが使え、申込から借入までWebで完結し、原則として郵送物もありません(金融機関での本人確認が済んでいない場合は契約書類の郵送が必要)
- アプリを使わない場合も、自宅に届く封筒に社名「アロー」は入りません
- 返済日を毎月5日・10日・15日・20日・25日・月末の6つから選べます
- 申し込む前に、自分が条件に当てはまるかを確かめておきたい人
- 返済日を自分の給料日に合わせたい人(6つの日付から選べる)
- 勤め始めて6か月未満の人(申込条件から外れる)
- 収入証明書をすぐ用意できない人(金額にかかわらず必要)
- 収入が年金だけの人、専業主婦(主夫)の人(申し込めません)
| 項目 | 内容 |
|---|---|
| 実質年率 | 14.95%〜19.94%(遅延損害金は19.94%) |
| 利用限度額 | 200万円まで(下限は要問い合わせ) |
| 無利息期間 | なし(公式に記載なし) |
| 項目 | 内容 |
|---|---|
| 審査時間 | 最短45分 |
| 融資スピード(最短) | 最短即日振込(申込の時間帯によっては対応できない場合あり) |
| 在籍確認(勤務先への電話の有無) | 原則として勤務先への在籍確認は不要(公式サイトのトップに記載) |
| 審査の特徴(公式の記載) | 申込前の8項目チェックと、年齢・年収・他社借入額で目安がわかる「3秒診断」がある。申込はネットのみ |
| 項目 | 内容 |
|---|---|
| WEB完結 | アプリを使えば対応(一次審査を通過した人のみ) |
| カードレス対応 | 要問い合わせ(借入は口座振込で、カード発行の記載なし) |
| 借入方法 | 指定口座への振込(追加の借入は会員ページから振込予約) |
| 返済方法 | アロー指定口座への振込(契約事前説明書では店頭への持参・指定ATMも記載) |
| 運営会社(貸金業登録番号) | 株式会社アロー(愛知県知事(6)第04195号) |
※ 収入証明書は借りる金額にかかわらず申込時に必要です。1年以内にアローで審査に通らなかった人は申し込めません。毎日5時〜7時はシステムの保守で利用できません。
審査で見られるポイントは収入と返済履歴と借入状況の3つ
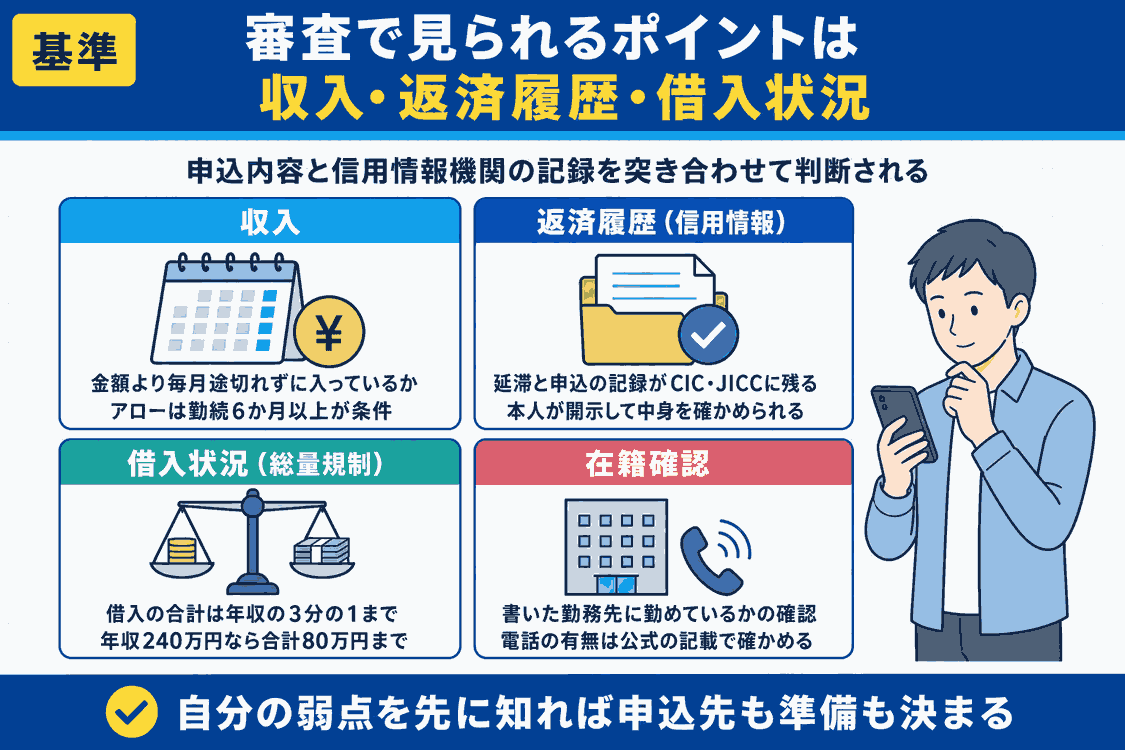
キャッシングの審査で確認される項目は、会社が違ってもほぼ共通しています。
申込フォームで聞かれる年齢・勤務先・年収・他社借入額と、信用情報機関に残っている記録を突き合わせ、「この人は約束どおり返せるか」を判断します。
見られる内容を分けると、毎月の収入、これまでの返済の履歴、いまの借入の状況の3つです。
自分の弱点がどこにあるのかを先に知っておけば、申込先の選び方も、申込前に整えるべきことも見えてきます。
収入は金額より毎月途切れずに入っているかが問われる
審査で重視されるのは、年収の多さより収入が安定して続いているかです。
毎月決まった日に給料が入っていれば、パートやアルバイトでも申込の対象になります。
10社の申込条件を見ると、プロミス・アイフル・SMBCモビットの大手3社は、どれもパートやアルバイトの人を対象に含めています。
一方で、収入が年金だけの人はこの3社に申し込めません。
アローは「現在の勤務先で6か月以上」を申込前の条件にしており、勤続期間も見られることがわかります。
転職した直後や、働き始めて間もない時期は、収入があっても不利になりやすい点に注意してください。
数か月分の給与明細がそろってから申し込むほうが、結果は安定します。
信用情報には延滞と申込の記録が残る
信用情報は、ローンやカードの契約内容と、毎月きちんと返しているかを記録したデータです。
消費者金融は主にCICとJICCという2つの信用情報機関に加盟し、申込のたびに照会しています。
ここには、返済の遅れや債務整理の事実だけでなく、「いつ、どこに申し込んだか」という申込の記録も残ります。
延滞の記録が残っている間は、どの会社でも審査に通るのは難しくなります。
記録の中身は本人が開示を請求して確かめられます。
開示の方法と手数料は、CICとJICCの公式サイトで案内されています。
他社借入は総量規制で年収の3分の1までに制限される
貸金業者からの借入の合計は、原則として年収の3分の1までと法律で決められています。
これを総量規制と呼びます。
たとえば年収240万円の人なら、貸金業者から借りられるのは合計80万円までです。
すでに他社で70万円借りていれば、新しく借りられる枠は最大でも10万円しか残っていません。
申込前に「年収÷3−いまの借入額」を計算しておくと、希望額が通る範囲かどうかを自分で判断できます。
なお、銀行のカードローンは総量規制の対象外ですが、銀行も独自に返済能力を審査します。
対象外になる借入や配偶者貸付などの例外は、金融庁の「貸金業法Q&A」で確認できます。
在籍確認は書類で済むかを公式の記載で確かめる
在籍確認は、申込で書いた勤め先に実際に勤めているかを確かめる手続きです。
職場に電話がかかるかどうかは、会社によってはっきり分かれます。
10社の公式の記載を比べると、勤務先への電話を「原則なし」としているのはプロミス・アイフル・SMBCモビット・ダイレクトワン・いつもの5社で、アローも公式サイトのトップで原則として在籍確認は不要と案内しています。
ベルーナノーティスとフクホーは、本人に確かめてから連絡する方針です。
セントラルは基本的に電話で確認する方針で、フタバは個人名で勤務先に連絡する場合があると明記しています。
職場に知られたくない人は、申し込む前にこの違いを必ず確認してください。
SMBCモビット・ダイレクトワン・フタバ・ベルーナノーティスは、電話をかける場合に会社名ではなく担当者の個人名を名乗ると案内しています。
審査に通らない理由は5つあり申込前の注意で防げるものもある
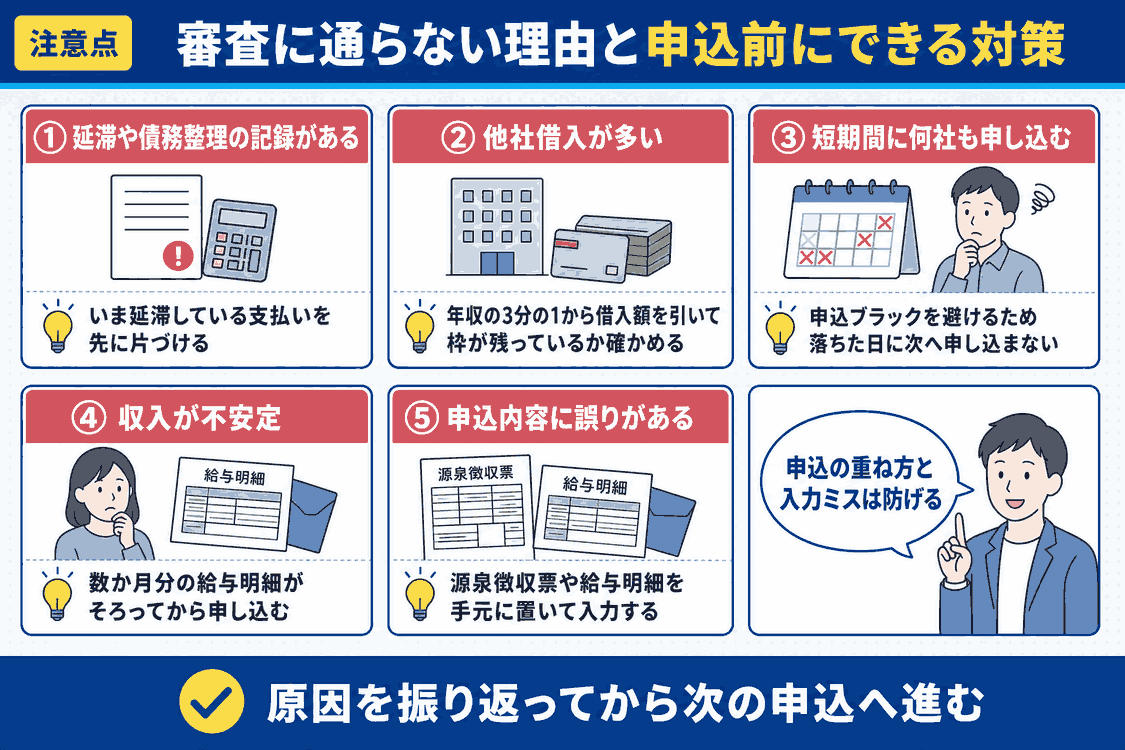
審査に落ちた理由は、どの会社も教えてくれません。
ただ、審査で見られる項目から逆算すると、落ちる原因はおおむね5つのパターンに整理できます。
このうち「延滞の記録」は時間がたつまで消せませんが、「申込の重ね方」と「申込内容の誤り」は、申し込む前の注意だけで防げます。
一度落ちた経験がある人は、自分がどのパターンに当てはまったのかを振り返ってから次の申込に進んでください。
原因がわからないまま別の会社に申し込むと、同じ理由でまた落ちる可能性が高くなります。
延滞や債務整理の記録が残っていると落ちやすい
クレジットカードやスマホ代の分割払いを数か月滞納した記録は、信用情報にしばらく残ります。
債務整理をした場合も同じです。
この記録がある間は審査に響きます。
アローのように、他社の返済に遅れがないことを申込の条件にしている会社もあります。
中小の中には事情を聞いてくれる会社もありますが、フクホーは「延滞中」の人を審査の対象外と明記しています。
いま延滞している支払いがあるなら、新しく借りるより先にその支払いを片づけることが最優先です。
他社借入が多いと総量規制の枠が残らない
他社からの借入の合計が年収の3分の1に近い人は、新しく貸せる枠がほとんど残っていません。
この場合、緊急の医療費など法令が定める例外に当たらない限り、法律の上限を超えて貸すことはできません。
件数にも注意が必要です。
フタバは申込の対象を「消費者金融の借入が4社以内」と明記しています。
借入先が多いほど、毎月の返済が重なって返済能力が低く見られます。
短期間に何社も申し込むと申込ブラックと判断される
申込の記録は信用情報に残り、ほかの会社からも見えます。
短い期間に何社も続けて申し込むと、「よほどお金に困っている」と受け取られ、審査で不利になる場合があります。
何社までなら問題ないという明確な基準は公表されていません。
こうした状態は俗に申込ブラックと呼ばれます。
落ちたからといって、その日のうちに次の会社へ申し込むのは逆効果です。
収入が不安定だと返済能力を示せない
勤め始めたばかりの人や、月によって収入が大きく変わる人は、返済を続けられるかを示しにくくなります。
アローのように勤続6か月以上を申込の条件にしている会社もあります。
収入がゼロの人は、総量規制により貸金業者からは原則として借りられません。
専業主婦の人は、配偶者の同意を得て申し込める配偶者貸付に対応した会社(10社ではベルーナノーティス)に限られます。
申込内容に誤りがあると本人確認で止まる
年収を多めに書いた、勤務先の電話番号を間違えた、といった誤りは、書類や信用情報との照合で食い違いとして見つかれば審査に響きます。
わざとでなくても、申告内容が信用できないと判断されれば審査は進みません。
送信の前に、源泉徴収票や給与明細を手元に置いて数字を写すだけで、この失敗は防げます。
審査に通るコツは申し込む前の準備で決まる
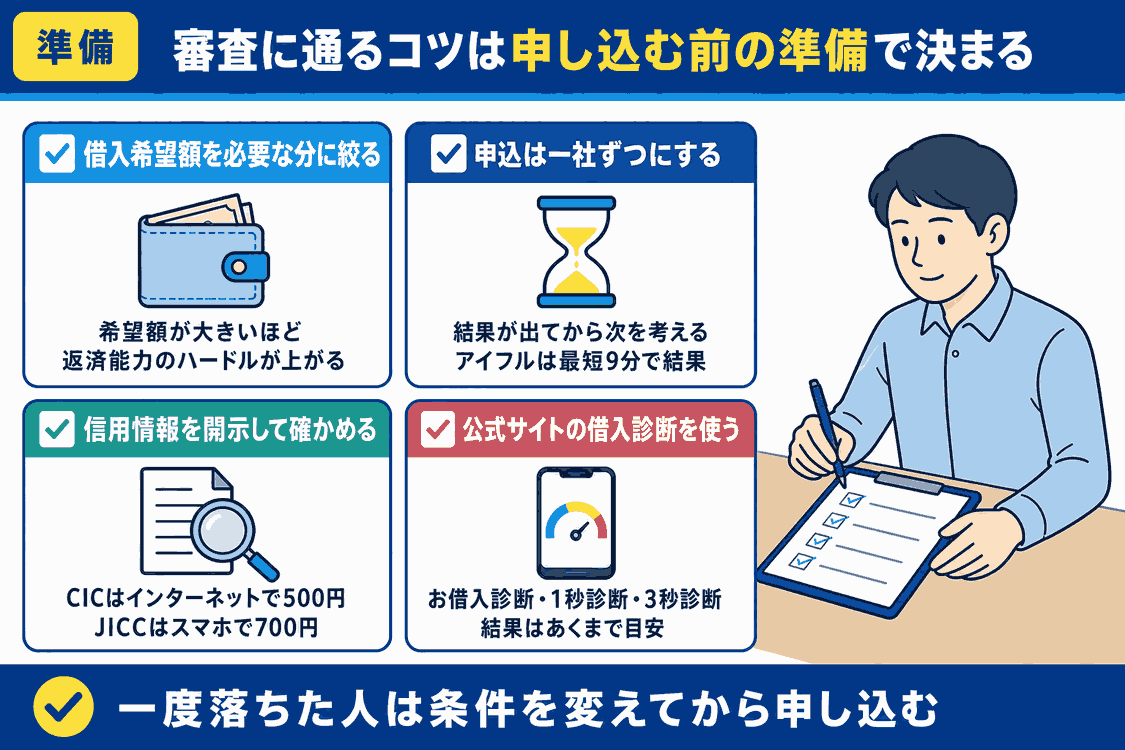
審査そのものに裏技はありません。
差がつくのは、申込ボタンを押す前にどれだけ準備したかです。
借りる額を絞る、申込先を1社に絞る、自分の記録を確かめる、各社の診断で目安をつかむ。
この4つは、どれも今日中にできることばかりです。
特に一度落ちている人は、同じ条件のまま申し込み直しても結果は変わりにくいため、何か1つでも条件を変えてから申し込むことをおすすめします。
借入希望額は必要な金額だけに絞る
希望額が大きいほど、審査で見られる返済能力のハードルも上がります。
足りないのが3万円なら、申込の希望額も3万円前後にとどめてください。
借入の総額が多くなると、収入証明書の提出も必要になります。
プロミス・アイフル・ダイレクトワン・セントラル・ベルーナノーティスは、自社の限度額が50万円を超えるか、他社を含めた合計が100万円を超える場合に提出を求めると案内しています。
申込は1社ずつにして結果を待つ
複数の会社に同時に申し込むと、申込の記録が短期間に重なります。
まず1社に申し込み、結果が出てから次を考える順番を守ってください。
大手は審査が早いため、結果を待つ時間はそれほど長くありません。
アイフルは最短9分、ベルーナノーティスは最短30分で結果を連絡すると公表しています。
信用情報を開示して自分の記録を先に確かめる
過去に延滞をした覚えがある人は、申し込む前に自分の信用情報を開示しておくと安心です。
どの記録が、いつまで残っているのかがわかれば、申し込む時期を自分で決められます。
記録が残っているうちに申し込んでも結果は変わらないため、消えるのを待つほうが近道になることもあります。
開示はスマホやパソコンから請求でき、手数料はCICがインターネットで500円、JICCがスマホで700円です。
公式サイトの借入診断で通過の目安をつかむ
多くの会社は、年齢・年収・他社借入額などを入れるだけで借りられそうかの目安がわかる診断を用意しています。
プロミスの「お借入診断」、アイフルの「1秒診断」、アローの「3秒診断」がその例です。
診断は本申込とは別の手続きで、結果はあくまで目安です。
目安の段階で厳しい結果が出たら、その会社への申込は見送るという使い方ができます。
アローには、勤続期間や健康保険の加入など8項目を申込前に確かめるチェックもあります。
審査の流れと申込方法は4ステップで進む
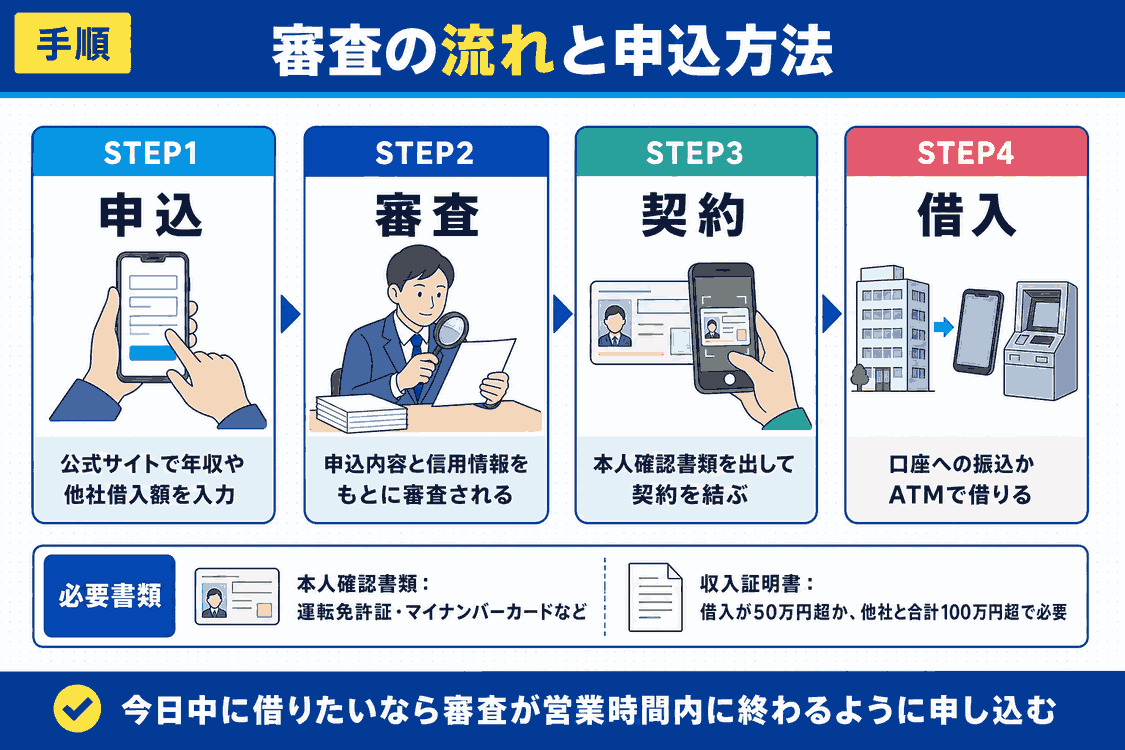
キャッシングの申込から借入までは、どの会社も大きく4つの段階を踏みます。
大手はこの4段階をすべてスマホの中で終えられ、中小は契約の段階で書類のやり取りや電話が入ることが多いという違いがあります。
名前・住所・勤務先・年収・他社借入額などを入力します。
入力した年収や借入額は、あとで書類や信用情報と照らし合わされるため、手元の書類を見ながら正確に書いてください。
申込内容と信用情報をもとに審査が行われます。
大手は早ければ数分から数十分(プロミスは最短3分で借入、アイフルは審査最短9分)で、中小は担当者の確認が入るぶん時間がかかり、営業時間外の申込は翌営業日の回答になる会社があります。
運転免許証などの本人確認書類をアプリやWebで提出し、契約を結びます。
フタバのように契約書類が自宅に郵送され、記入して返送する方式の会社もあります。
指定した口座への振込か、カードやアプリを使ったATMで借ります。
振込なら、プロミスやアイフルは24時間365日、最短10秒ほどで入金されます。
今日中に借りたい場合は、ステップ2の審査が営業時間内に終わるかどうかで結果が決まります。
セントラルは平日14時まで、フタバは平日16時までに手続きが済めば当日中に振り込むと案内しています。
必要書類は本人確認書類が基本で50万円を超えると収入証明書も要る
申込時に用意するのは本人確認書類が基本で、運転免許証やマイナンバーカードを受け付ける会社が多くあります。
ただしフタバは運転免許証か健康保険証の写しを求めており、会社ごとに確認が必要です。
いつものフリーローンのように、顔写真付きの書類と健康保険証の2点をそろえて出す会社もあります。
収入証明書は、法律で提出が必要な場面が決まっています。
1社からの借入が50万円を超える場合と、他社を含めた合計が100万円を超える場合です。
数万円を借りるだけなら、多くの会社では本人確認書類だけで申し込めます。
ただし、会社独自の基準で求められることもあります。
アローは借りる額にかかわらず申込時に収入証明書が必要で、フクホーも契約時に所得を証明する書類と住民票の原本を求めています。
源泉徴収票か直近の給与明細を、スマホで撮影できる状態にしておくと手続きが止まりません。
大手と中小の違いは審査の方法と金利に出る
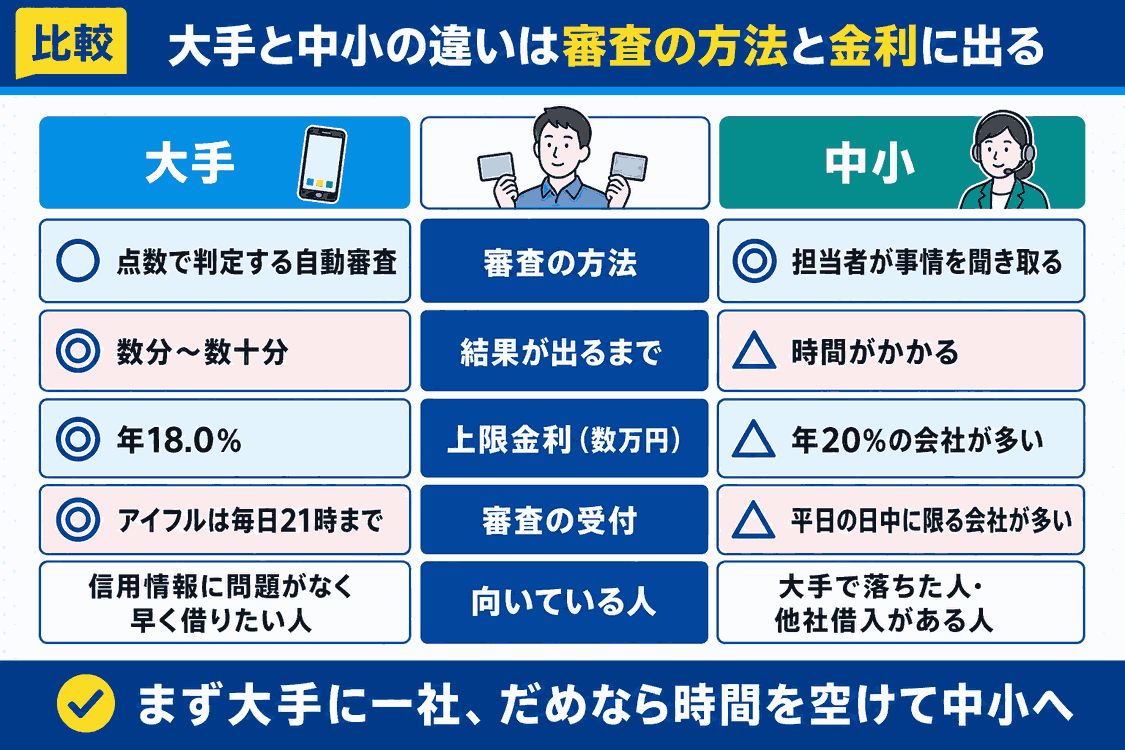
消費者金融は、テレビCMでおなじみの大手と、それ以外の中小に分かれます。
同じ貸金業法のもとで営業していますが、審査のやり方、金利の上限、無利息期間の有無に違いがあります。
どちらが良いかは、申込者の状況で変わります。
信用情報に問題がなく、早く借りたい人は大手が有利です。
大手の審査に通らなかった人や、他社借入があって点数で判定されると不利になる人は、中小の聞き取り型の審査が選択肢になります。
違いを知らずに中小から申し込むと、金利が高い会社を選んでしまうこともあるので、ここで比べておきましょう。
大手は自動審査で早く中小は人の目で事情を見てくれる
大手3社は、申込から数分〜数十分で結果を出します。
アイフルは最短9分、SMBCモビットは10秒で簡易審査の結果を表示します。
中小は時間がかかる代わりに、点数だけでは測れない事情を聞いてもらえる余地があります。
フクホーは「他社で断られた人も、延滞中などの条件に当たらなければすべて審査の対象」と明言しています。
ただし聞き取りがあるぶん、審査の受付は平日の日中に限られる会社が多く、フクホーは平日9時〜18時、いつもは初めての人への融資を平日9時30分〜18時に限っています。
中小は上限金利が年20%の会社が多い
金利の上限を比べると、大手3社はいずれも年18.0%です。
中小では、いつもとフクホーの上限が年20.00%、アローは年19.94%、フタバは10万円未満の借入で年19.945%と、大手より高く設定されています。
法律が認める上限金利は、借りる額によって変わります。
10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%までです(日本貸金業協会「上限金利について」)。
数万円の借入では、中小の上限が大手より2%ほど高くなる点を覚えておいてください。
大手で落ちた人には中小の個別審査がおすすめ
信用情報に延滞の記録がなく、他社借入にも総量規制の枠が残っているのに大手で落ちた人は、中小の聞き取り型の審査を検討するのがおすすめです。
申込の順番としては、まず大手に1社申し込み、だめなら少なくとも申込の記録が重ならない程度に時間を空けて中小へ、という流れが基本です。
中小を選ぶときは、後の章で説明する貸金業の登録番号を必ず確かめてください。
正規の業者になりすました違法業者もいるためです。
選び方は自分の状況に合わせて3つのポイントで比べる
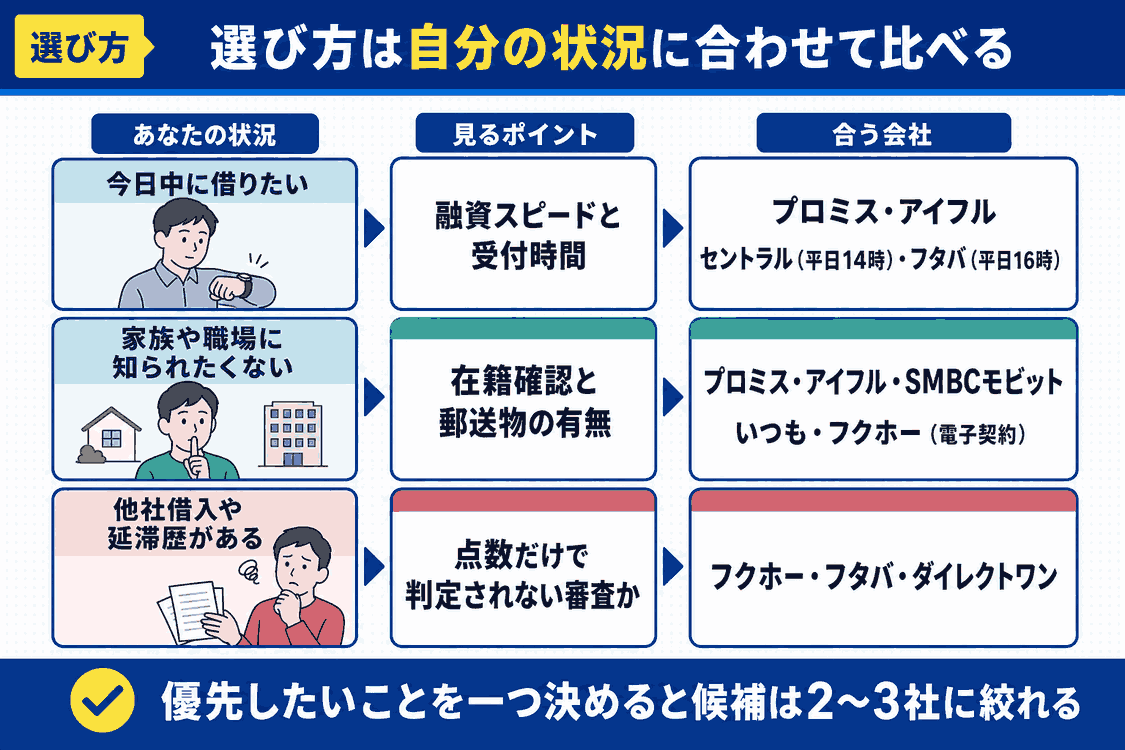
10社のどれが合うかは、何を一番避けたいかで決まります。
今日中にお金が必要なのか、職場や家族に知られたくないのか、過去の記録が不安なのか。
優先したいことを1つ決めると、候補は2〜3社まで絞れます。
ここでは、この記事を読む人が抱えていることの多い3つの状況ごとに、公式の記載から合う会社を挙げます。
複数に当てはまる人は、より譲れないほうを優先してください。
今日中に借りたい人は融資スピードと受付時間で選ぶ
急ぎの人におすすめなのは、審査が速く、当日の入金に間に合う時間が明記された会社です。
審査の速さに加えて「何時までに申し込めば当日中に入金されるか」を見てください。
プロミスはWeb・アプリ契約なら最短3分、アイフルは審査最短9分で毎日21時まで審査に対応しています。
中小ではセントラルが平日14時、フタバが平日16時を当日振込の目安にしています。
一方、ベルーナノーティスの公式の表記は「最短24時間以内」で、即日融資は明記していません。
家族や職場に知られたくない人は在籍確認と郵送物の有無で選ぶ
職場への電話と自宅への郵便物の2つを避けたいなら、選べる会社はかなり絞られます。
勤務先への電話が原則なしで、Web完結にすれば郵送物も届かない会社として、まずおすすめなのはプロミス・アイフル・SMBCモビットの大手3社です。
中小では、いつもがカードを発行せず契約時の郵送物もなく、勤務先への電話も原則として行いません。
フクホーも、まるごと電子契約なら書類の郵送がありません。
逆に、フタバは契約書類が必ず自宅に届き、ベルーナノーティスとダイレクトワン(Web契約)はカードが自宅に郵送されます。
他社借入や延滞歴がある人は審査の方法で選ぶ
過去に延滞をした、他社から借りている、といった事情がある人には、点数だけで判定されない審査の会社がおすすめです。
フクホーは聞き取りで判断する方針を公式に示しており、フタバは消費者金融の借入が4社以内なら申込の対象です。
ダイレクトワンも、他の金融機関から借入がある人にも安心と案内しており、申込前に電話で相談できます。
ただし、いま延滞している支払いがある人は、どの会社でも審査に通るのは難しいと考えてください。
この場合は借入先を探す前に、後半で紹介する相談窓口を使うほうが早く状況を立て直せます。
審査が甘いとうたう業者は闇金の可能性が高く登録番号で見分けられる
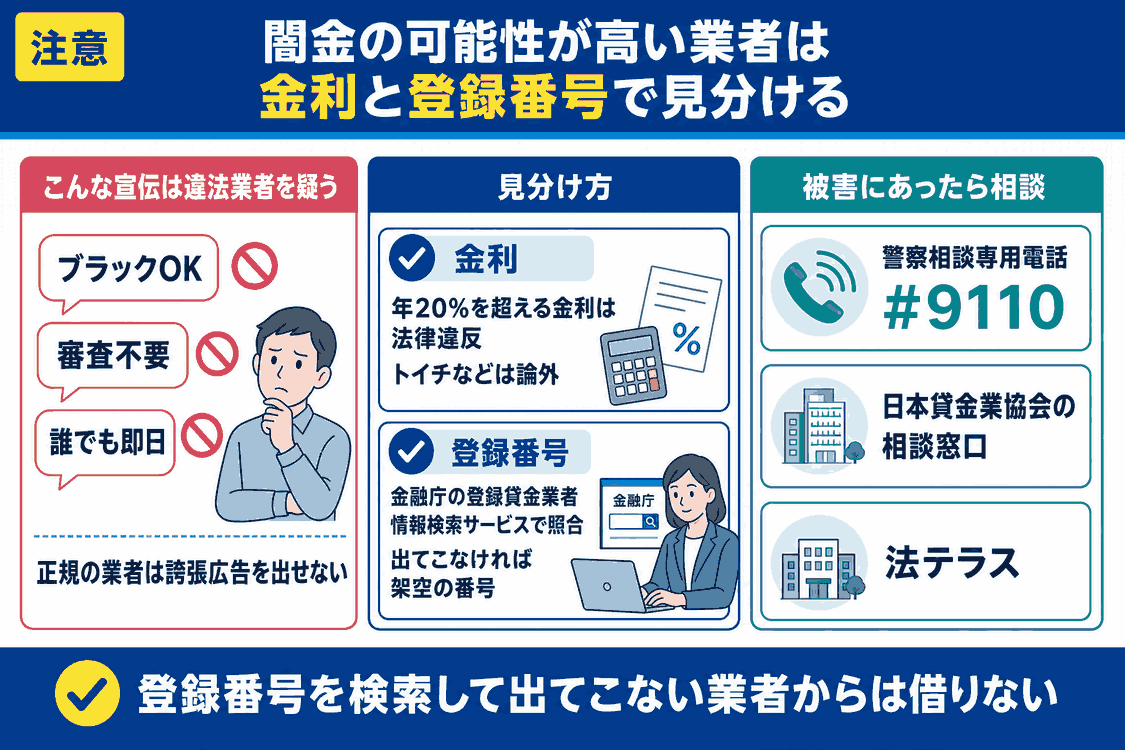
「ブラックOK」「審査不要」「誰でも即日」。
審査に不安がある人ほど、こうした言葉に引き寄せられがちです。
しかし正規の貸金業者は、法律で借りやすさを誇張する広告を禁じられており、この種の宣伝はできません。
審査の甘さをうたう広告を見たら、その時点で違法業者を疑ってください。
日本貸金業協会は、SNSなどを使った個人間融資の勧誘にも注意を呼びかけています。
正規の業者かどうかは、金利と登録番号の2点で見分けられます。
年20%を超える金利は法律違反になる
貸金業者が守るべき上限金利は、利息制限法により借入額に応じて年15%〜20%と決められています。
さらに出資法の上限である年20%を超える金利での契約は、刑事罰の対象です。
「1週間で3割」「10日で1割(トイチ)」のような条件は、年利に直すと数百%から1,000%を超えます。
返済額が利息だけで膨らみ、元金がいつまでも減らない仕組みです。
今回の10社はいずれも上限が年20%以内に収まっています。
契約前に提示された金利が年20%を超えていたら、その場で手続きをやめてください。
金融庁の検索サービスで正規の業者かを確かめられる
正規の貸金業者は、財務局か都道府県に登録しており、登録番号を公式サイトや広告に表示しています。
今回の10社も、たとえばプロミスは関東財務局長(15)第00615号、フクホーは大阪府知事(07)第12736号です。
登録番号は、金融庁の「登録貸金業者情報検索サービス」で照合できます。
番号を表示していても、検索して出てこなければ架空の番号、会社名や電話番号が一致しなければ別の業者の番号や社名をかたっている偽物と考えてください。
日本貸金業協会の協会員検索でも、正規の会員かどうかを確かめられます。
被害にあったら警察や日本貸金業協会に相談する
違法業者からお金を借りてしまった、返済を迫られている、という場合は、1人で対応せずに相談窓口を頼ってください。
- 警察相談専用電話「#9110」(日本貸金業協会がヤミ金融の相談先として案内)
- 貸金業相談・紛争解決センター(日本貸金業協会、0570-051-051)
- 法テラス・サポートダイヤル(0570-078374。平日9時〜21時、土曜9時〜17時)
日本貸金業協会は、悪質な業者への注意喚起のページで、実際の手口や見分け方を紹介しています。
脅されても、言われるままに支払いを続ける前に、まず窓口に状況を伝えてください。
審査に落ちたときの対処方法は次の申込まで6か月空けることから始まる
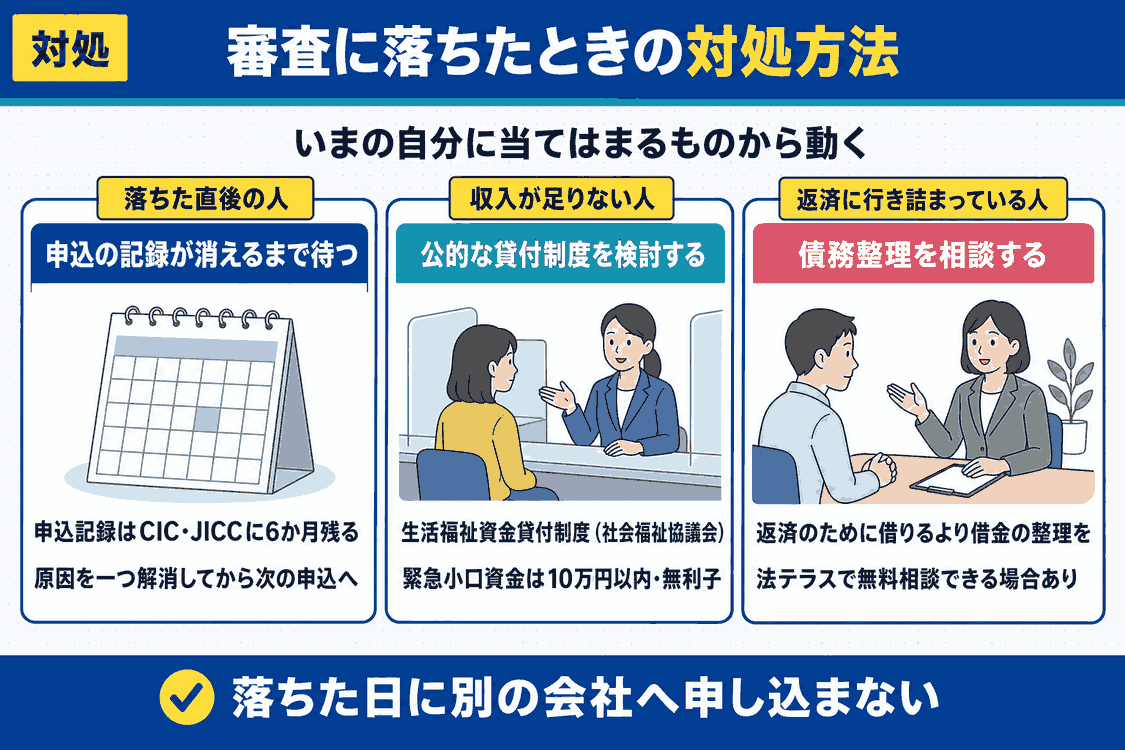
審査に落ちた直後は、早く別の会社に申し込みたくなるものです。
けれども、申込の記録が残っているうちに申込を重ねると、かえって審査で不利になる場合があります。
落ちたあとにやることは3つです。
申込の記録が消えるまで待つ、借りる以外の方法を探す、返済そのものに無理があるなら専門家に相談する。
今の自分がどれに当てはまるかを見極めてから動けば、遠回りに見えても結果的に早くお金の問題を片づけられます。
信用情報の申込記録は6か月で消える
キャッシングに申し込んだ記録は、信用情報機関に6か月残ります。
CICもJICCも、申込の情報は照会日から6か月の保有としています(JICCの登録期間)。
この6か月の間は、別の会社からも「最近ほかの会社に申し込んでいる」ことが見えます(審査の結果そのものは登録されません)。
次の申込は、前回の申込から6か月たってからにするのが基本です。
落ちた原因に心当たりがあれば、他社の借入を減らす、勤続期間を延ばすなど、1つでも解消してから申し込んでください。
収入が足りない人は公的な貸付制度を検討する
収入が一時的に減って生活費が足りない人は、国の生活福祉資金貸付制度を使える場合があります。
窓口は住んでいる市区町村の社会福祉協議会です。
このうち緊急小口資金は、急な出費で生活が苦しくなった世帯に10万円以内を無利子で貸す仕組みです。
借りたお金に利息はかかりません。
対象や手続きは厚生労働省の案内で確認できます。
返済に行き詰まっている人は債務整理を相談する
すでに複数の会社から借りていて、返済のために新しく借りようとしている人は、借入先を探すより先に借金そのものを整理する方法を考えてください。
任意整理や個人再生などの債務整理は、弁護士や司法書士に依頼して進めます。
収入が少なく費用が心配な人は、法テラスで無料の法律相談を受けられる場合があります。
日本貸金業協会の相談窓口でも、借金の返済に関する相談を受け付けています。
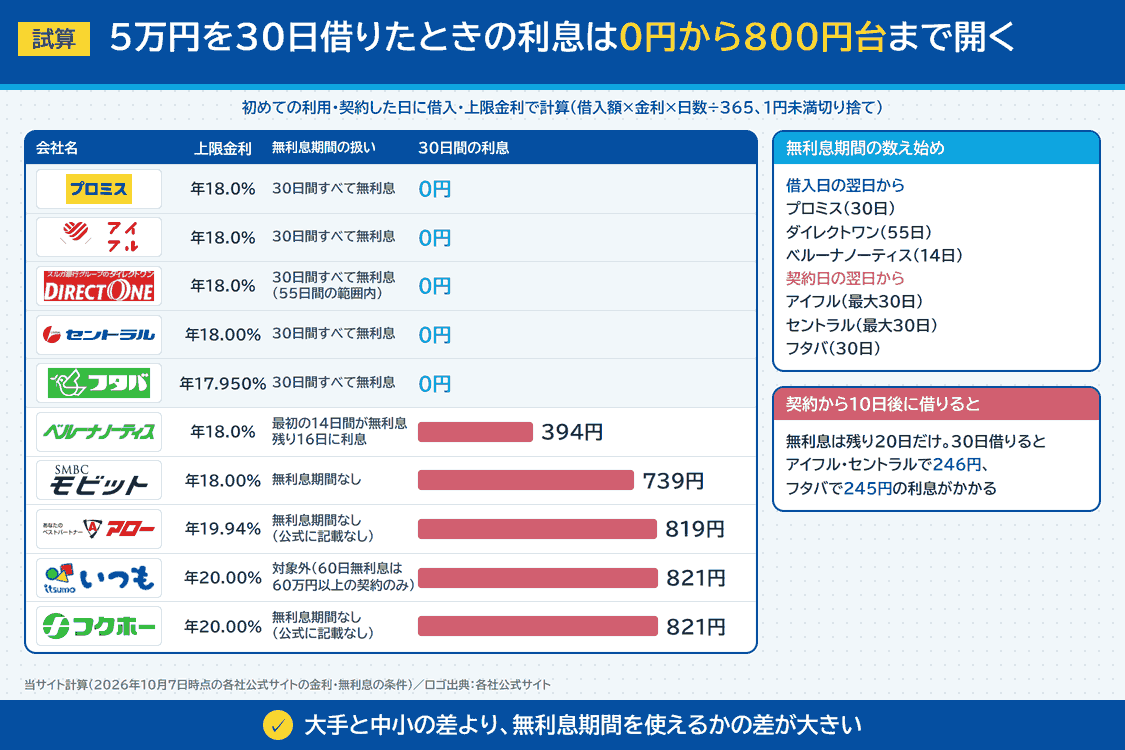
5万円を30日借りたときの利息は会社によって0円から800円台まで開く
画像出典(ロゴ):プロミス公式サイト/アイフル公式サイト/SMBCモビット公式サイト/ダイレクトワン公式サイト/セントラル公式サイト/フタバ公式サイト/ベルーナノーティス公式サイト/いつも公式サイト/フクホー公式サイト/アロー公式サイト
数日から1か月以内に数万円を返す予定の人にとって、金利の上限が年18%か20%かの差は、無利息期間があるかどうかの差より小さくなります。
そこで、この記事で紹介した10社について、5万円を30日借りて31日目に一括で返した場合の利息を、各社の公式の金利と無利息の条件で計算しました。
条件は、初めての利用で、契約したその日に5万円を借り、それぞれの会社の上限金利が適用されたものとしています。
利息は「借入額×金利×日数÷365」で計算し、1円未満は切り捨てました。
| 会社名 | 適用した金利(上限) | 無利息期間の扱い | 30日間の利息 |
|---|---|---|---|
| プロミス | 年18.0% | 30日間すべて無利息 | 0円 |
| アイフル | 年18.0% | 30日間すべて無利息 | 0円 |
| ダイレクトワン | 年18.0% | 30日間すべて無利息(55日間の範囲内) | 0円 |
| セントラル | 年18.00% | 30日間すべて無利息 | 0円 |
| フタバ | 年17.950%(無利息期間後の上限) | 30日間すべて無利息 | 0円 |
| ベルーナノーティス | 年18.0% | 最初の14日間が無利息、残り16日に利息 | 394円 |
| SMBCモビット | 年18.00% | 無利息期間なし | 739円 |
| アロー | 年19.94% | 無利息期間なし(公式に記載なし) | 819円 |
| いつも | 年20.00% | 対象外(60日無利息は60万円以上の契約のみ) | 821円 |
| フクホー | 年20.00% | 無利息期間なし(公式に記載なし) | 821円 |
※ 当サイトが2026年10月7日時点の各社公式サイトの金利と無利息の条件をもとに計算した参考値です。実際の金利は審査で決まり、上限より低くなる場合があります。プロミスの無利息にはメールアドレスの登録とWeb明細の選択が必要です。フタバは無利息期間の終了後に年14.959%〜17.950%を適用すると案内しているため、上限の17.950%で計算しています。
同じ5万円を30日借りても、利息は0円から821円まで開きました。
大手と中小の差より、無利息期間を使えるかどうかの差のほうがはるかに大きいことがわかります。
無利息期間が契約の翌日から始まる会社は申し込んですぐ借りないと損をする
無利息期間の数え始めは、会社によって「契約日の翌日」と「借入日の翌日」に分かれます。
この違いは、契約してからしばらく借りない人ほど効いてきます。
10社のうち、契約日の翌日から数えるのはアイフル・セントラル・フタバの3社です。
たとえば契約から10日後に5万円を借りると、無利息で使えるのは残りの20日だけになり、30日借りた場合は10日分の利息がかかります。
上限金利で計算すると、アイフルとセントラルで246円、フタバで245円です。
一方、プロミス・ダイレクトワン・ベルーナノーティスは借入日の翌日から数えるため、契約だけ先にしておいても無利息の日数は減りません。
- 契約日の翌日から:アイフル(最大30日)、セントラル(最大30日)、フタバ(30日)
- 借入日の翌日から:プロミス(30日)、ダイレクトワン(55日)、ベルーナノーティス(14日)
- 公式に記載なし:いつも(60日。60万円以上の初回契約のみ)
1か月以内に返せるなら無利息期間のある会社から申し込む
計算の結果から、短期間で返す予定の人の申込順は次のように考えられます。
まず、無利息期間のある会社から選びます。
審査に不安がない人は、無利息の数え始めが借入日の翌日で、勤務先への電話も原則ないプロミスかダイレクトワンがおすすめです。
大手で断られた経験がある人は、30日間の無利息があり、消費者金融の借入4社以内なら申し込めるフタバが、利息の面でも不利になりません。
無利息期間のない会社を選ぶのは、無利息のある会社の審査に通らなかったときの次の手として考えるのが合理的です。
ただし、1か月で返せる見込みがない人は、無利息より上限金利の低さを優先してください。
期間が長くなるほど、金利の差が利息に効いてきます。
キャッシングの審査でよくある質問
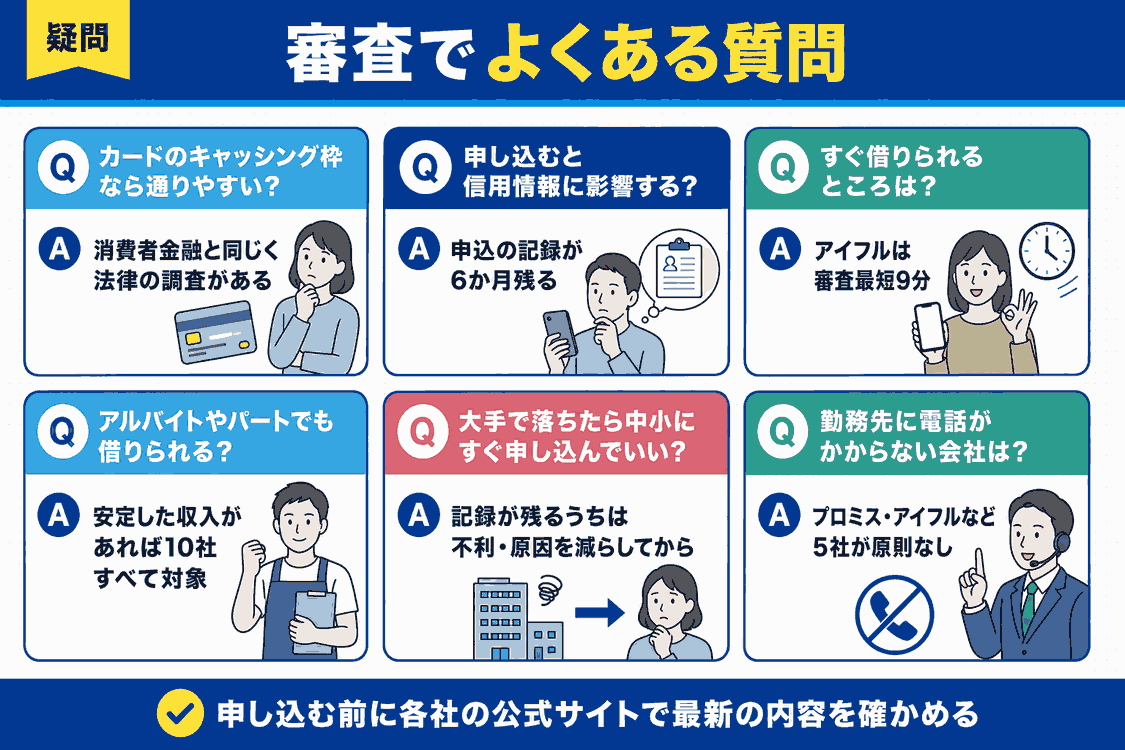
正規のカード会社にもありません。
カードに付いたキャッシング枠も貸金業法の対象で、総量規制や返済能力の調査は消費者金融と同じように行われます。
すでにキャッシング枠が付いたカードを持っている人は、その枠の範囲内なら借りるたびに申し込み直す必要はありません。
ただし枠の利用中も定期的に返済能力が確認され、枠が減ったり止まったりする場合があります。
申し込んだという記録が6か月残ります。
1社に申し込むだけで評価が大きく下がることはありませんが、短い期間に何社も申し込むと、その記録の多さが審査で不利に働きます。
借りたあとに返済が遅れると、延滞の記録が残り、その後に申し込むローンやカードの審査でも不利になります。
審査の基準を緩めている正規の会社はありませんが、結果が早い会社はあります。
アイフルは審査最短9分、プロミスはWeb・アプリ契約なら申込から最短3分で借りられると案内しています。
今日中に借りたいなら、受付時間内に申し込むことが前提です。
安定した収入があれば申込の対象になります。
今回の10社はどれもパート・アルバイトの人の申込を受け付けています。
ただし、申込年齢や勤続期間の条件は会社ごとに違い、アローは勤続6か月以上を条件にしています。
すぐに申し込むのはおすすめしません。
前回の申込の記録が残っているうちは、中小の審査でも不利になる場合があります。
落ちた原因が他社借入の多さや延滞の記録にあるなら、中小でも結果は同じになりやすいため、原因を減らしてから申し込んでください。
プロミス・アイフル・SMBCモビット・ダイレクトワン・いつもは勤務先への電話を原則として行わないと公式に書いており、アローも原則として在籍確認は不要と案内しています。
ただし、審査で必要になれば電話をする場合があると案内している会社もあり、その際は本人の同意を得るか、担当者の個人名でかけるとしています。
まとめとして審査に不安がある人は自分の状況に合う1社に絞って申し込む
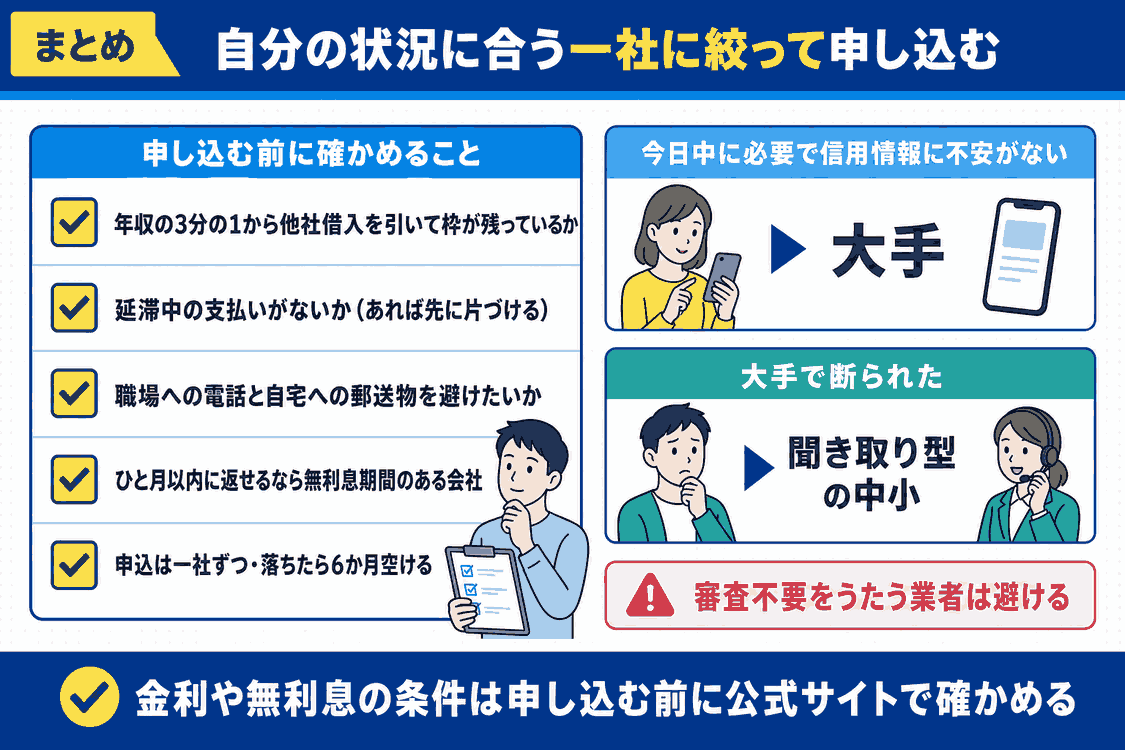
審査が甘い正規のキャッシングはありません。
それでも、審査の方法や勤務先への電話の扱い、無利息期間の数え始めは会社ごとに違い、自分の事情に合う会社を選べば通る見込みと利息の負担は変わります。
- 年収の3分の1から他社借入を引いて、借りられる枠が残っているか
- 延滞中の支払いがないか(ある場合は先に片づける)
- 職場への電話と自宅への郵送物を避けたいか
- 1か月以内に返せるなら、無利息期間のある会社を選ぶ
- 申込は1社ずつ、落ちたら6か月空ける
今日中に必要で信用情報に不安がない人は大手、大手で断られた人は聞き取り型の中小、というのが基本の選び方です。
どの会社に申し込む場合も、「審査が甘い」とうたう業者だけは避けてください。
2026年10月7日時点の情報をもとにしているため、金利や無利息の条件は申し込む前に各社の公式サイトで最新の内容を確かめてください。