過去の延滞や債務整理、強制解約のあと「ブラック クレジットカード」と検索している人がまず知りたいのは、今の自分でもカードを持てるのかという一点のはずです。
答えは、信用情報に残っている記録の状態で変わります。
支払いの遅れが今も続いているなら発行はまず望めませんが、完済して時間がたっていれば、消費者金融が自社基準で審査するカードや保証金を預けるカードに望みがあります。
記録そのものが消えていれば、年会費のかからない普通のカードにも手が届きます。
この記事では、2026年10月時点で各社の公式サイトに載っている最新の情報だけを使い、審査に不安がある人が検討しやすいクレジットカード7枚を比べました。
勤務先への電話や郵送物の扱い、保証金の条件、発行会社がどの金融系列に属するかまで1枚ずつ確かめています。
これ以上審査落ちを重ねずに、自分に合う1〜2枚まで絞るための材料として使ってください。
ブラックでもクレジットカードを作れるかは今の記録の状態で決まる
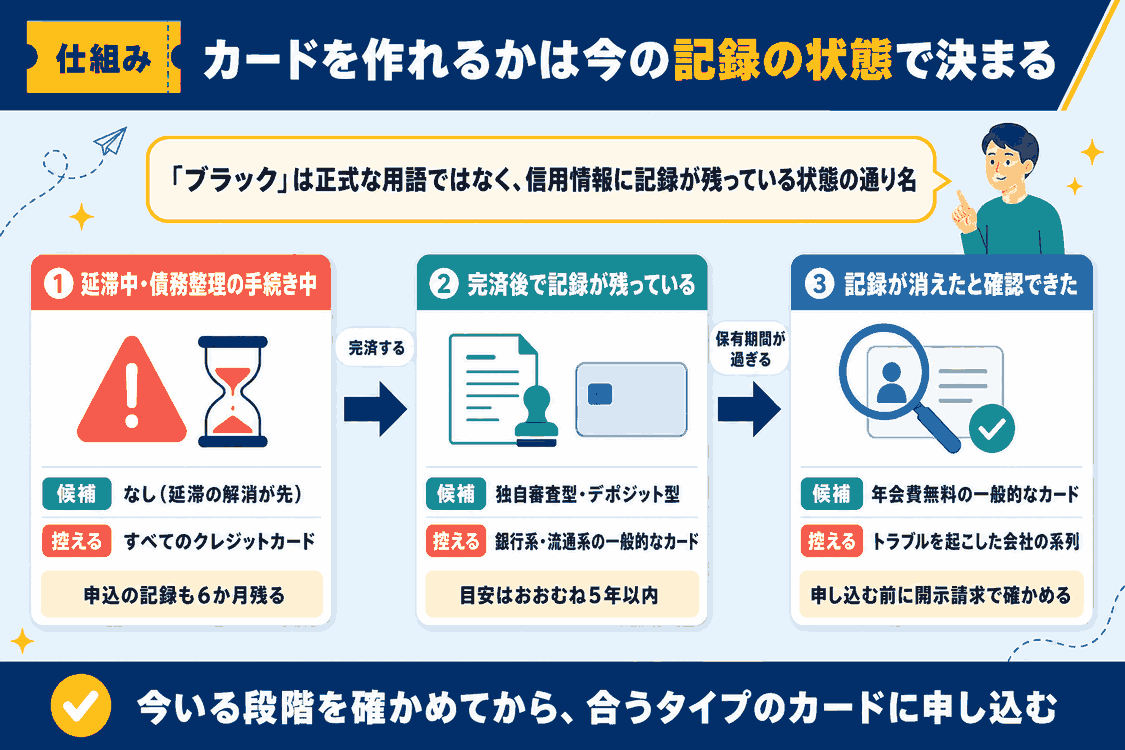
「ブラック」は正式な用語ではなく、支払いの遅れや債務整理の事実が信用情報に残っていることを指す通り名です。
CICも公式FAQで、そうした名前の名簿は持っていないとはっきり答えています。
カード会社は申し込みのたびに信用情報を照会し、その内容を参考にしながら自社の基準で発行するかを決めます。
つまり、同じ「ブラック」でも、延滞が今も続いているのか、完済して記録だけが残っているのか、記録が消えたあとなのかで、取れる手段はまったく違います。
最初に自分がどこにいるのかを押さえておくと、申し込むカードを間違えずに済みます。
| 信用情報の状態 | 検討しやすいカード | 申し込みを控えたいカード |
|---|---|---|
| 延滞が続いている・債務整理の手続き中 | なし(延滞の解消や手続きの完了が先) | すべてのクレジットカード |
| 完済後で記録が残っている(おおむね5年以内) | 消費者金融系の独自審査型、デポジット型 | 銀行系・流通系などの一般的なカード |
| 開示請求で記録が消えたと確認できた | 年会費無料の一般的なカードを含むほぼすべて | 過去にトラブルを起こした会社と同じ系列のカード |
延滞が続いている間はどのカード会社の審査も通りにくい
返済が止まったままの人がカードを手にできる見込みは、正直ほぼゼロです。
カード会社は割賦販売法により、発行の前に申込者の年収や借金の額だけでなく、ほかのクレジットをきちんと返しているかまで調べることになっています。
この確認に国の指定を受けた信用情報機関のデータを使うことも、第30条の2で決められています(割賦販売法の条文(e-Gov法令検索))。
延滞中の申し込みは、落ちるだけでなく「申し込んだ」という記録まで6か月残ります。
延滞の解消や債務整理の手続きが終わるまでは、申し込みそのものを止めておくのが近道です。
完済後に記録が残る間は独自審査とデポジット型が候補になる
延滞を解消して完済したあとも、記録は一定期間そのまま残ります。
この段階で狙えるのは、消費者金融が独自の物差しで判断するカードか、先にお金を預けてその範囲で使うカードの2種類です。
CICによれば、発行するかどうかを決めるのはあくまで各カード会社で、信用情報はその判断材料の1つにすぎません。
記録があることと、全社から一律に断られることは同じではありません。
とはいえ、どちらのタイプも審査はあり、通る約束はありません。
あくまで「ゼロではない」という意味で、合格が見えている状態とは違います。
記録が消えた後は年会費無料の一般的なカードにも挑戦できる
保有期間が過ぎて記録が消えると、カード会社は信用情報機関を通じて過去の延滞を知ることができなくなります。
PayPayカードや楽天カードといった、誰もが知る無料カードを狙えるのはこの段階からです。
ただし「もう消えたはず」という思い込みで申し込むのは危険です。
完済日を覚え違えていれば、記録が残ったまま申し込むことになります。
申し込む前に開示請求で消えたことを確かめるひと手間が、審査落ちの連鎖を防ぎます。
審査に不安があっても発行の可能性があるクレジットカードおすすめ7選
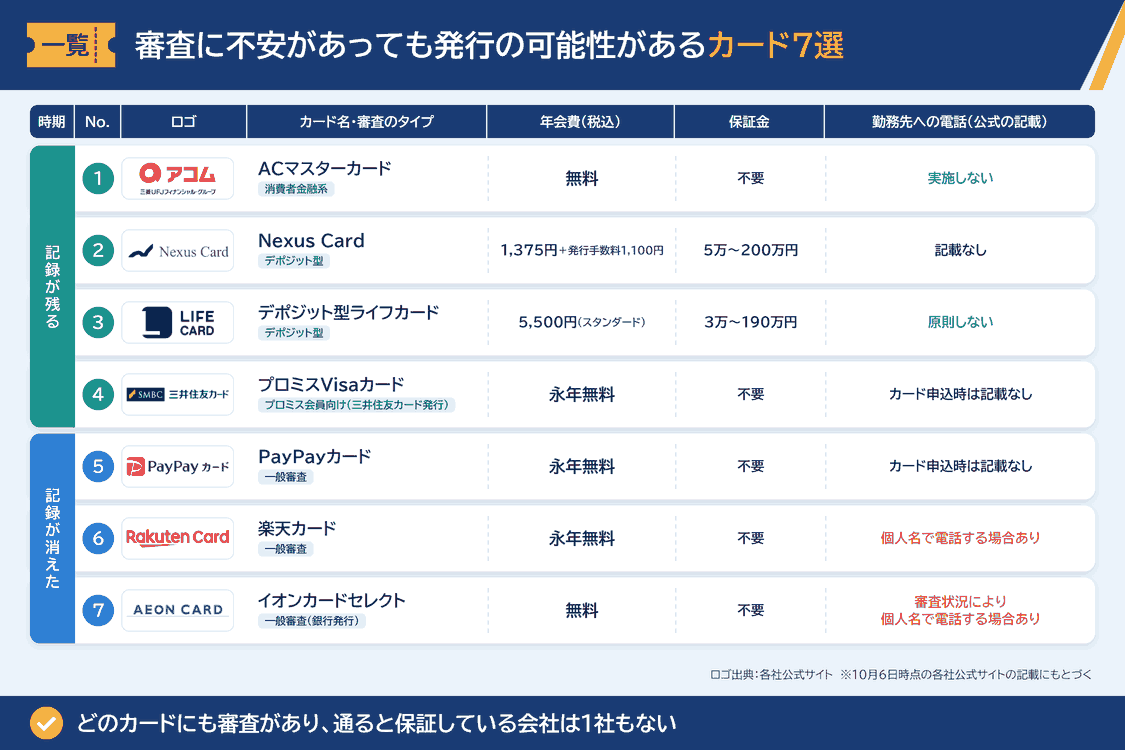
ここで紹介するのは、審査が心配な人向けの比較記事でよく名前が挙がる7枚です。
料金や条件は、すべて各社の公式ページで確かめた内容に限っています。
前半の4枚は、消費者金融が発行に関わるカードかデポジット型で、記録が残っている時期でも検討の余地があるカードです。
残りの3枚は無料で持てる普通のカードで、記録が消えた人向けのおすすめという位置づけです。
どのカードにも審査があり、記録が残っていても通ると保証している会社は1社もありません。
「向いている人」と「向いていない人」を1枚ずつ対にしているので、今の自分の状態に当てはめながら読んでください。
| カード名 | 審査のタイプ | 年会費(税込) | 基本還元率 | 保証金 | 勤務先への在籍確認の電話(公式の記載) |
|---|---|---|---|---|---|
| ACマスターカード | 消費者金融系 | 無料 | 0.25% | 不要 | 実施しない |
| Nexus Card | デポジット型 | 1,375円+発行手数料1,100円 | 0.5% | 5万〜200万円 | 記載なし |
| デポジット型ライフカード | デポジット型 | 5,500円(スタンダード) | 1,000円につき1ポイント | 3万〜190万円 | 原則しない |
| プロミスVisaカード | プロミス会員向け(三井住友カード発行) | 永年無料 | 0.5% | 不要 | カード申込時は記載なし |
| PayPayカード | 一般審査 | 永年無料 | 1.0%(条件あり) | 不要 | カード申込時は記載なし |
| 楽天カード | 一般審査 | 永年無料 | 1.0% | 不要 | 担当者の個人名で電話する場合あり |
| イオンカードセレクト | 一般審査(銀行発行) | 無料 | 0.5% | 不要 | 審査状況により個人名で電話する場合あり |
※ 各社の公式サイトで10月6日に確認した最新の内容です。プロミスのカードローン契約時は、原則として勤務先へ電話しないと公式に書かれています。
ACマスターカード|土日も自動契約機で最短即日にカードを受け取れる
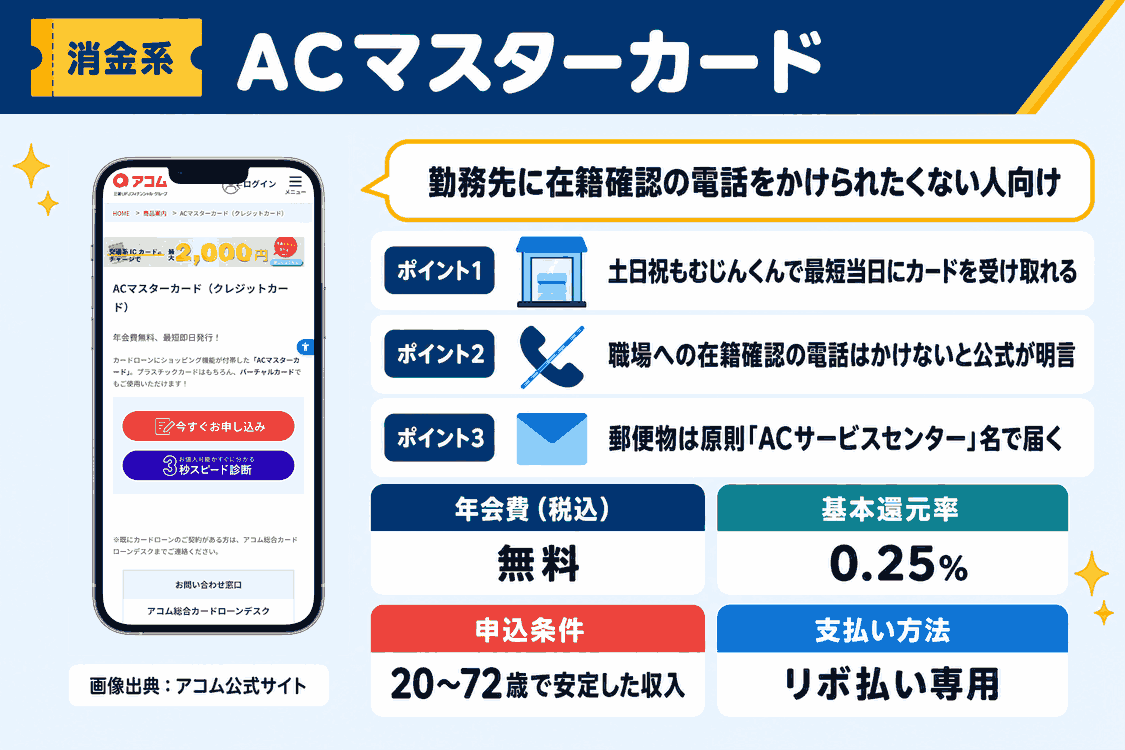
画像出典:アコム公式サイト
概要ACマスターカードは、消費者金融大手のアコムが自ら発行しているMastercardです。
アコムの店舗などにある自動契約機「むじんくん」で契約すれば、土日や祝日でも最短でその日のうちにカードが出てきます。
年会費は0円で、使った金額の0.25%がポイントを経由せずに戻ってきます。
公式FAQは、ローンとカードの審査で勤務先に電話をかけて在籍を確かめることは「100%ありません」と答えています。
もちろん審査はあり、公式サイトにもその旨が書かれています。
土日にカードを用意したい人や、勤務先への電話を避けたい人におすすめです。
- 土日や祝日でも、むじんくんで契約すれば最短で当日にカードを受け取れる
- 職場への在籍確認の電話はかけないと、公式が言い切っている
- 郵便物は原則「ACサービスセンター」の名前で届き、利用明細はWebで見られる
- 年会費0円で、パートやアルバイトの収入でも申込条件に入れる
- 銀行系とは仕組みの違う消費者金融系の審査を試したい人
- 勤務先に在籍確認の電話をかけられたくない人
- 土日や祝日のうちにカードを手元に用意したい人
- 毎月1回払いで払い切りたい人(ショッピングはリボ払い専用)
- ETCカードも一緒に作りたい人(取り扱いなし)
- 20歳未満または73歳以上の人
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 無料 |
| 基本還元率 | 0.25%(自動キャッシュバック) |
| 国際ブランド | Mastercard |
| 貯まるポイント | ポイント制度なし(利用額の0.25%をキャッシュバック) |
| ポイントの使い道 | 交換の手続きは不要 |
| 申込条件 | 20〜72歳で安定した収入と返済能力がある方(パート・アルバイト可) |
| 発行スピード | 最短即日(自動契約機で発行。一部発行できないコーナーあり) |
| 付帯保険 | 要問い合わせ |
| 追加カード | ETCカードは取り扱いなし。家族カードは要問い合わせ |
| スマホ決済・タッチ決済 | Apple Pay・Google Pay |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| すべてのショッピング | 0.25% | 毎月の利用金額 | 手続きなしで自動 |
| 条件付きの上乗せ | なし | ― | 常設の上乗せ制度はない |
※ ショッピングの支払いはリボ払い専用です。「1回払い」を指定しても自動でリボ払いになり、手数料率(実質年率)は10.0%〜14.6%です。ショッピングの利用限度額は10万〜300万円です。
Nexus Card|振り込んだ保証金と同じ額が利用枠になり最大200万円まで選べる
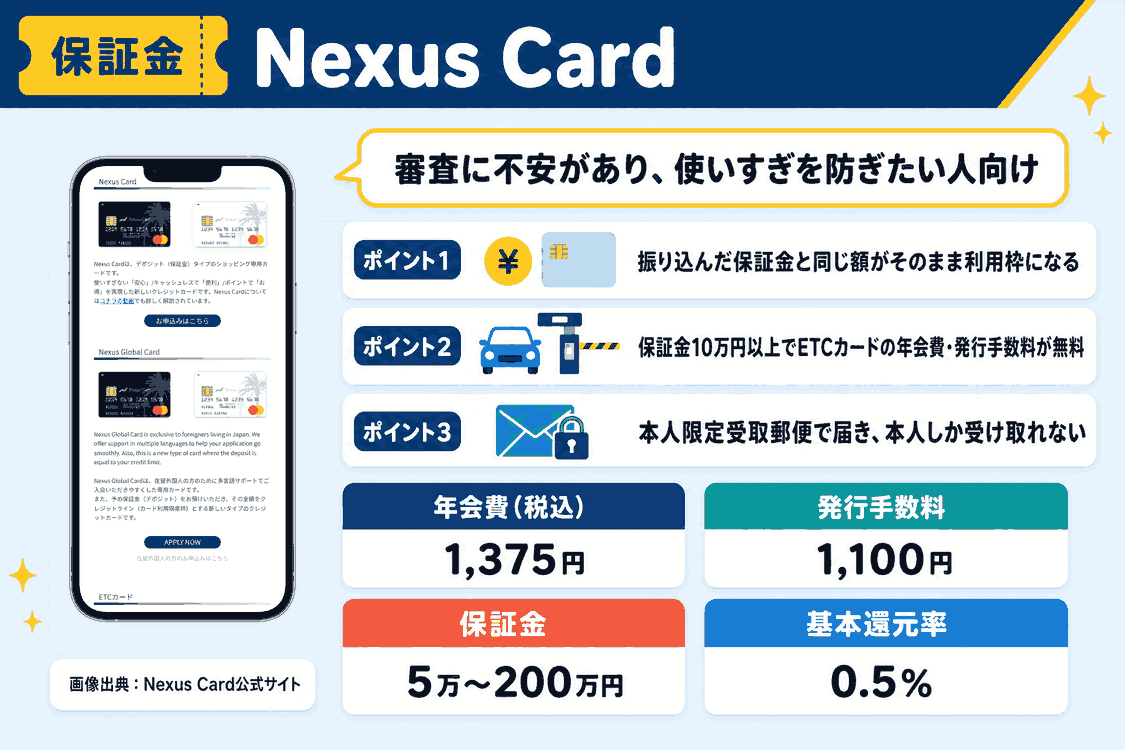
画像出典:Nexus Card公式サイト
概要Nexus Cardは、Jトラストを主要株主とするNexus Card株式会社の、保証金を先に預けるタイプのMastercardです。
カードが届いたら3週間以内に保証金を振り込み、入金した金額がそのまま使える上限になります。
保証金は5万円から200万円まで指定でき、あとから1万円単位で増額を申し込めます。
申込ページは対象者として「審査に不安がある方、個人事業主、フリーランスの方」を挙げています。
保証金を預けるカードでも所定の審査はあり、年会費1,375円と発行手数料1,100円がかかる点は先に知っておきたいところです。
保証金を5万円以上用意でき、使いすぎを防ぎたい人にはおすすめの1枚といえます。
- 利用限度額が保証金と同じ額になり、使いすぎが起きにくい
- 保証金を10万円以上にすると、ETCカードを年会費・発行手数料無料で作れる
- カードは本人限定受取郵便(特定事項伝達型)で届き、本人しか受け取れない
- 200円ごとに1ポイントが貯まり、1ポイント1円でデジタルギフトに交換できる
- 保証金を5万円以上用意できる人
- 個人事業主やフリーランスで収入の見通しに不安がある人
- カードを家族に受け取られたくない人(本人限定受取郵便で届く)
- 年会費1,375円と発行手数料1,100円をかけたくない人
- 保証金を用意できない人
- Apple Payで支払いたい人(非対応)
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 1,375円(別途、発行手数料1,100円) |
| 基本還元率 | 0.5% |
| 国際ブランド | Mastercard |
| 貯まるポイント | Nexusポイント |
| ポイントの使い道 | デジタルギフト「デジコ」に1ポイント1円で交換 |
| 申込条件 | 18歳以上(高校生不可)。所定の審査あり |
| 発行スピード | 要問い合わせ(保証金の入金確認に2〜3営業日かかり、確認後に利用開始の案内が届く) |
| 付帯保険 | 旅行傷害保険は要問い合わせ(盗難・紛失の補償あり) |
| 追加カード | ETCカード(保証金10万円以上で年会費・発行手数料無料)。家族カードは要問い合わせ |
| スマホ決済・タッチ決済 | Apple Pay非対応。そのほかは要問い合わせ |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| すべてのショッピング | 0.5% | 利用額200円ごとに1ポイント | 誰でも |
| 条件付きの上乗せ | なし | ― | 公式に上乗せ制度の記載なし |
※ 保証金はカード受け取りから3週間以内に振り込む必要があり、期限を過ぎると脱会扱いになる場合があります。保証金に利息は付かず、返還は脱会を申し出たあと新たな利用がないことを確認してからで、最短でも約2か月後の月末です。未払いの利用代金や返還時の振込手数料などは、保証金から差し引かれることがあります。
デポジット型ライフカード|公式が過去に延滞がある人向けと案内し3万円の保証金から作れる
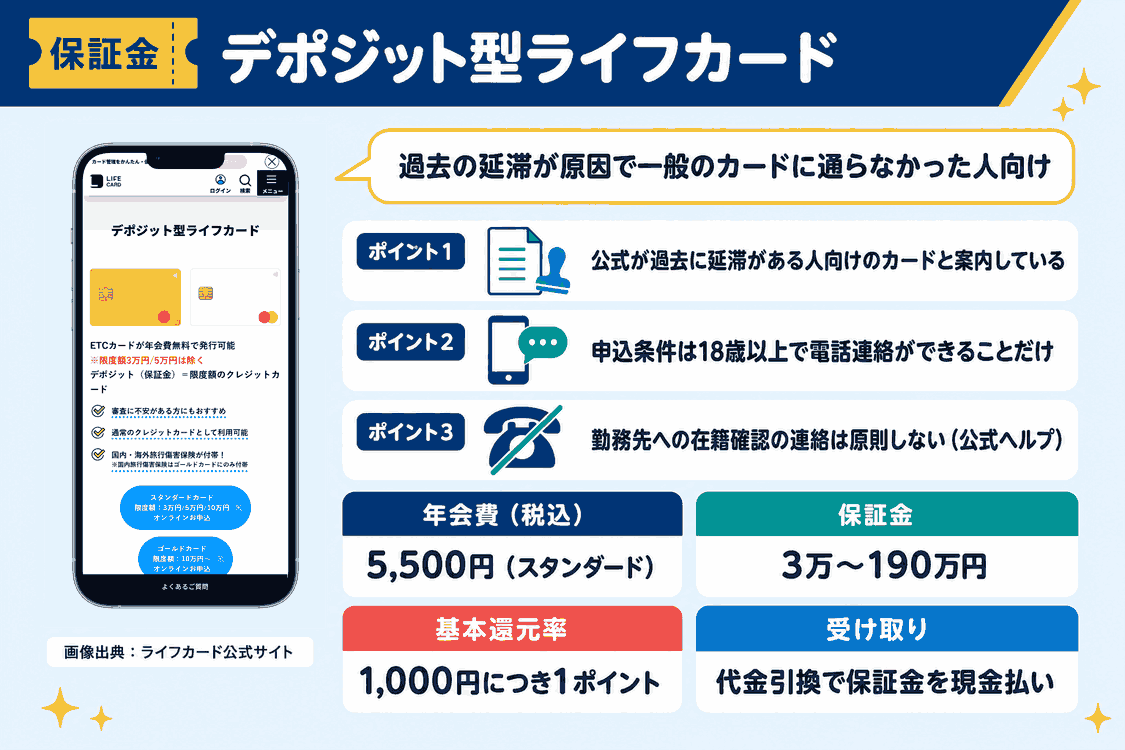
画像出典:ライフカード公式サイト
概要デポジット型ライフカードは、ライフカード株式会社が保証金を預かって発行するMastercardです。
公式ヘルプが、過去に支払いが遅れたことのある人や審査が心配な人を名指しで勧めているのは、7枚のうちこのカードしかありません。
限度額と同じ額の保証金を、カードが届いたときに代金引換で現金で支払います。
スタンダードは3万円、5万円、10万円のどれかを選ぶ形で、ゴールドにすれば上限を190万円まで引き上げられます。
ただしスタンダードでも年会費が5,500円かかり、預けるお金とは別の出費になります。
少額の保証金から始めたい人には、おすすめしやすいカードです。
- 公式が過去に延滞がある人に向けたカードだと明言している
- 申込条件は18歳以上で電話連絡ができることだけで、収入の条件が書かれていない
- 誕生月はポイント3倍、入会初年度は1.5倍と、通常のライフカードと同じ優遇がある
- 勤務先への在籍確認の連絡は原則しないとライフカードの公式ヘルプにある
- 過去の延滞が原因で一般のカードに通らなかった人
- 保証金3万円から少額で始めたい人
- 誕生月3倍などのポイント優遇も受けたい人
- 配達の日に、保証金と1年目の年会費を現金で払うのが難しい人
- 年会費5,500円(スタンダード)を払いたくない人
- キャッシングも使いたい人(利用不可)
| 項目 | 内容 |
|---|---|
| 年会費(税込) | スタンダード5,500円/ゴールド11,000円(限度額100万円以上は22,000円) |
| 基本還元率 | 1,000円につき1ポイント(%換算は公式に記載なし) |
| 国際ブランド | Mastercard |
| 貯まるポイント | サンクスポイント(LIFEサンクスプレゼント。有効期限は最長5年) |
| ポイントの使い道 | キャッシュバック、ギフトカードへの交換、年会費への充当など |
| 申込条件 | 日本国内に住む18歳以上で、電話連絡ができる方 |
| 発行スピード | 契約から最短6営業日で発行(ネットで対象の金融機関を支払口座に指定した場合) |
| 付帯保険 | 海外旅行傷害保険(2026年3月31日出発分から利用付帯)。ゴールドは国内旅行傷害保険(同じく利用付帯)とショッピング保険も付く |
| 追加カード | ETCカード(限度額3万円・5万円は発行不可)。家族カードは要問い合わせ |
| スマホ決済・タッチ決済 | Apple Pay・Google Pay |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| すべてのショッピング | 1,000円につき1ポイント | 利用額 | 誰でも |
| 入会後1年間 | ポイント1.5倍 | ショッピング | 入会初年度のみ |
| 誕生月 | ポイント3倍 | ショッピング | 誕生月のみ(ほかの倍率と重複しない) |
| 前年の利用額に応じたステージ | 最大2倍 | ショッピング | 翌年度から適用 |
| L-Mall経由の買い物 | 最大25倍 | 対象ショップ | L-Mallを経由した場合のみ |
※ 保証金と初年度の年会費は、カードが届いたときに代金引換で現金で支払います。保証金に利息は付かず、返還は利用残高が0円かつ解約した日から約2か月後です。年会費無料のライフカードへの切り替えはできず、新規の申し込みが必要です。キャッシングは利用できません。
プロミスVisaカード|プロミスの借入と三井住友カードの決済を1枚で使える
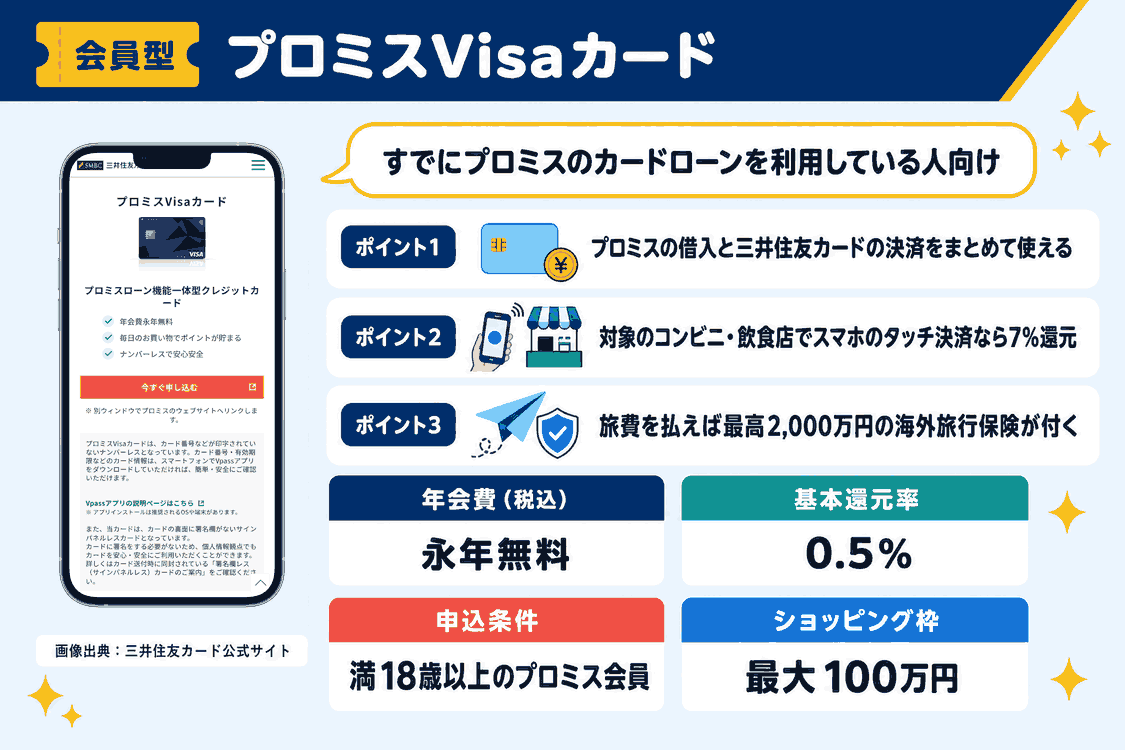
画像出典:三井住友カード公式サイト
概要プロミスVisaカードは、三井住友カードの決済機能とプロミスの借入機能が1枚に同居したカードです。
申し込めるのはプロミス会員だけで、初めての人はプロミスのカードローンを契約してからカードを申し込む流れになります。
年会費は永年無料で、利用額200円ごとにVポイントが1ポイント貯まり、カードローンの取引でもVポイントが付きます。
決まったコンビニや飲食店で、スマホをかざして払えば7%分のポイントが付きます。
プロミスはローンの契約で原則として職場に電話しないと公表していますが、カード申込時にどうなるかは書かれていません。
すでにプロミスを利用している人に、特におすすめします。
- ずっと年会費0円なのに、旅費をこのカードで払えば最高2,000万円の海外旅行保険が付く
- 指定のコンビニや飲食店でスマホ払いをすると7%還元
- 券面にカード番号を印字しないナンバーレスで、番号を盗み見されにくい
- 1回払いからリボ払いまで支払い方法を選べ、ETCカードも作れる
- すでにプロミスのカードローンを利用している人
- コンビニやファストフードでスマホをかざして払うことが多い人
- 年会費無料で海外旅行傷害保険も持ちたい人
- プロミスのカードローン契約を結びたくない人(プロミス会員が申込の前提)
- ショッピング枠に100万円を超える額を求める人
- 申込の時点で借入枠も一緒に持ちたい人
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 永年無料 |
| 基本還元率 | 0.5% |
| 国際ブランド | Visa |
| 貯まるポイント | Vポイント(カードローンの取引分も合算) |
| ポイントの使い道 | 景品・マイル・ギフトカード・他社ポイントへの交換など |
| 申込条件 | 満18歳以上のプロミス会員(高校生を除く) |
| 発行スピード | 要問い合わせ |
| 付帯保険 | 海外旅行傷害保険 最高2,000万円(利用付帯) |
| 追加カード | ETCカード(年会費は要問い合わせ)。家族カードは要問い合わせ |
| スマホ決済・タッチ決済 | Visaのタッチ決済、Apple Pay、Google Pay、iDなど |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| すべてのショッピング | 0.5% | 利用額200円ごとに1ポイント | 誰でも |
| 対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダー | 7%(通常分を含む) | 対象店舗 | カード現物のタッチ決済・iDは対象外 |
| 家族ポイントに家族を登録 | 家族1人につき+1%(最大+5%) | 対象のコンビニ・飲食店 | 登録した場合のみ |
※ 申し込みはプロミス会員に限られ、カードローンの契約にも審査があります。ショッピングの利用枠は最大100万円です。入会時にクレジットのキャッシング枠は申し込めません。
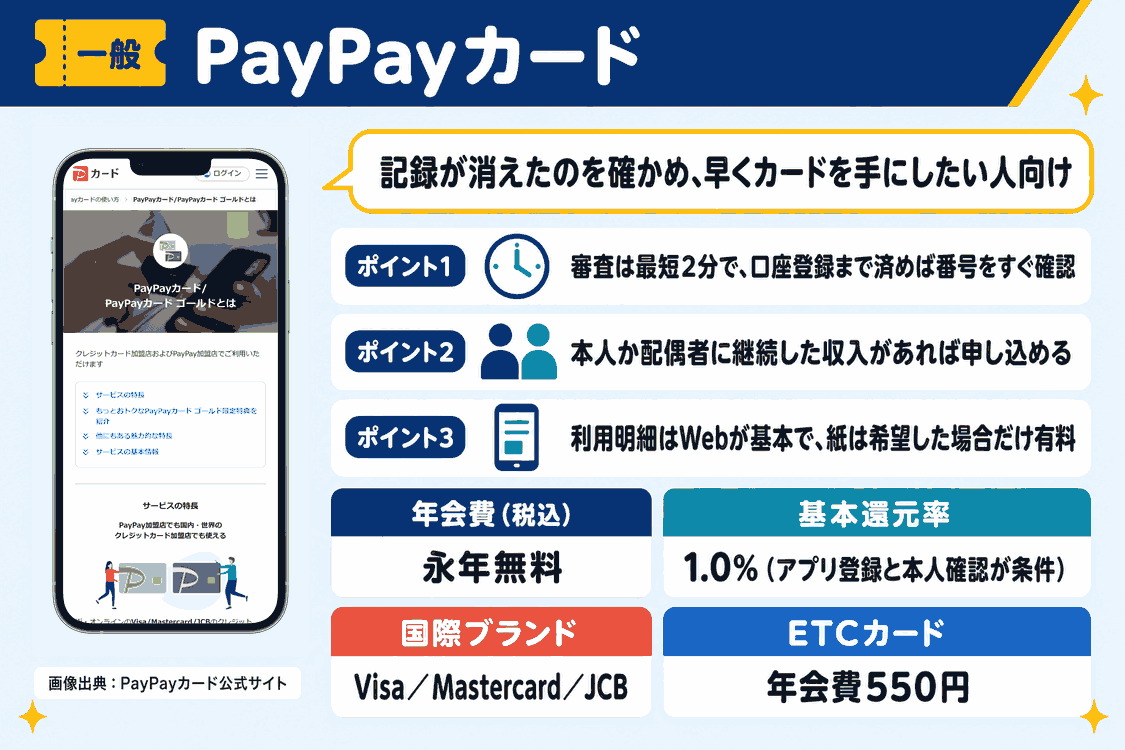
PayPayカード|審査は最短2分で口座登録まで済めばすぐネットで使える
画像出典:PayPayカード公式サイト
概要PayPayカードを出しているのは、PayPay株式会社の完全子会社でソフトバンクグループに属するPayPayカード株式会社で、年会費は一切かかりません。
申し込みにはスマホとPayPayアプリが必要で、手続きが終わると最短2分で審査が完了します。
申し込みと同時に支払い口座まで登録しておけば、カードが届く前にカード番号を確認してネットの買い物に使えます。
1.0%還元を受けるには、カードをPayPayアプリにひも付け、PayPay側の本人確認も終えておく必要があります。
申込条件は、本人か配偶者のどちらかに継続した収入があればよいとされています。
記録が消えたことを確かめたうえで、早くカードを手にしたい人におすすめです。
- 審査は最短2分で、口座登録まで済めばカード番号をすぐ確認できる
- 年会費は永年無料で、家族カードも無料で作れる
- 利用明細はWebが基本で、紙の明細は希望した場合だけ有料で届く
- 貯まったPayPayポイントをカードの請求額に充てられる
- 開示請求で記録が消えたことを確かめ、1枚目を早く手にしたい人
- 普段からPayPayアプリで支払っている人
- 自分の収入は波があるが、夫や妻が毎月決まった給料を得ている人
- PayPayアプリを使いたくない人(申し込みと1.0%還元の条件)
- カードに旅行保険を付けたい人(一般カードは付帯なし)
- ETCカードを無料で持ちたい人(年会費550円)
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 永年無料 |
| 基本還元率 | 1.0%(PayPayアプリへの登録と本人確認が条件) |
| 国際ブランド | Visa/Mastercard/JCB |
| 貯まるポイント | PayPayポイント |
| ポイントの使い道 | PayPay加盟店での支払い、ポイント運用、カード請求額への充当 |
| 申込条件 | 日本国内在住の満18歳以上で、本人または配偶者に安定した継続収入があり、本人認証が可能な携帯電話を持っている方 |
| 発行スピード | 審査は最短2分。カードは申し込みから約1週間で到着 |
| 付帯保険 | なし(ゴールドのみ) |
| 追加カード | 家族カード(年会費無料)、ETCカード(年会費550円) |
| スマホ決済・タッチ決済 | PayPayクレジット、Apple Pay、Google Pay |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| PayPayアプリにカードを登録し本人確認を済ませる | 1.0% | カード払い・PayPayクレジット | 未登録だとポイントが付かない |
| 200円以上の決済30回以上かつ合計10万円以上(PayPayステップ) | +0.5%(最大1.5%) | 達成後の適用期間の利用 | 条件を達成した場合のみ |
| 公共料金・税金の支払い | 0.5%(最大1%) | 電気・ガス・水道料金、税金 | 基本より低い |
※ 21時30分〜翌10時の申し込みは、翌日12時以降の審査になります。PayPay残高や交通系ICへのチャージ、ソフトバンク・ワイモバイル・LINEMOの通信料はポイントの対象外です。
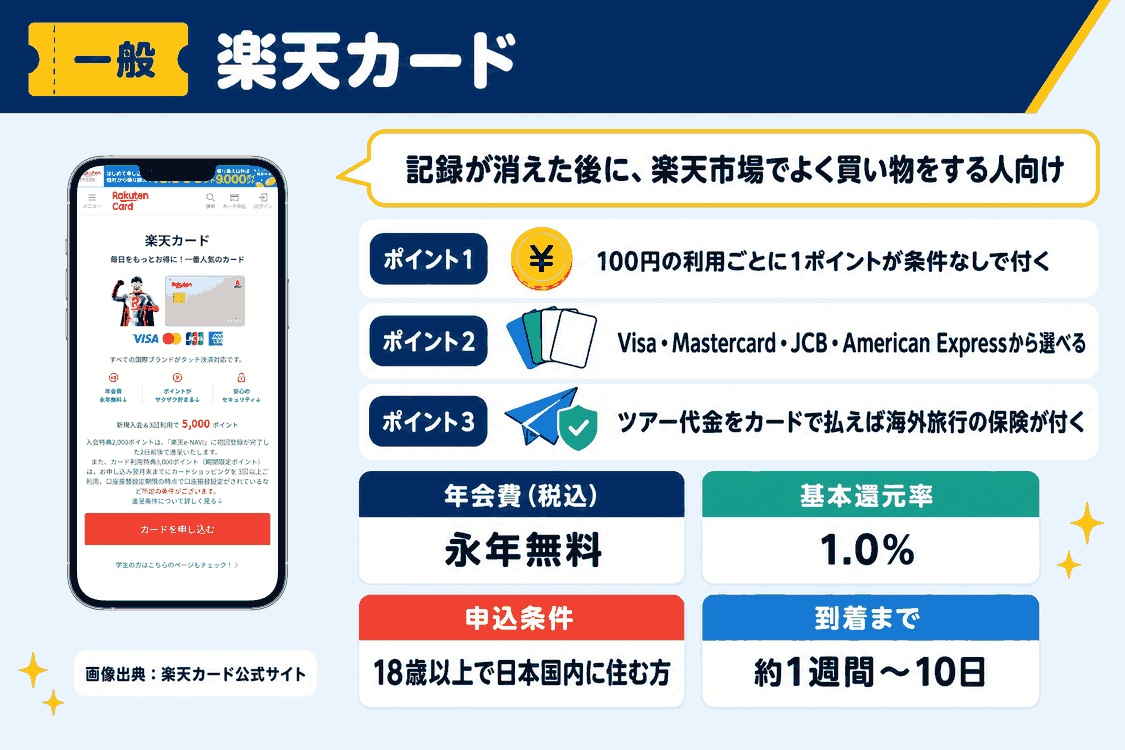
楽天カード|年会費無料のまま条件なしで1%の楽天ポイントが貯まる
画像出典:楽天カード公式サイト
概要楽天カードの発行元は、2026年10月1日に楽天銀行の100%子会社へ移った楽天カード株式会社で、年会費はかかりません。
100円の利用ごとに1ポイントが付き、PayPayカードのような事前の登録条件はありません。
楽天市場で使えばポイントの倍率が上がり、国際ブランドはAmerican Expressを含む4つから選べます。
審査があると公式サイトにも明記されているため、記録が残っているうちではなく、消えたのを確認してから申し込むのが筋です。
カードは佐川急便の受取人確認サポート、本人限定受取郵便、簡易書留のいずれかで届き、簡易書留の場合は同居の家族も受け取れます。
楽天市場をよく使う人なら、記録が消えたあとの1枚目としておすすめできます。
- 1.0%の還元が条件なしで付く
- 年会費は永年無料で、家族カードも永年無料
- Visa・Mastercard・JCB・American Expressの4ブランドから選べる
- ツアー代金をカードで払えば海外旅行の保険が付き、盗難時の補償もある
- 記録が消えた後に、条件なしの1.0%還元を重視したい人
- 楽天市場でよく買い物をする人
- American Expressブランドを選びたい人
- 公共料金や税金の支払いでポイントを貯めたい人(還元率0.2%)
- 携帯電話料金の支払いで1.0%を受けたい人(還元率0.5%)
- 航空券の購入だけで旅行保険を使いたい人(対象外)
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 永年無料 |
| 基本還元率 | 1.0% |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 貯まるポイント | 楽天ポイント |
| ポイントの使い道 | ポイントカード対応店での支払い、カード利用代金への充当、楽天グループのサービス |
| 申込条件 | 18歳以上で日本国内に住む方(18歳未満と海外在住の方は申し込めない) |
| 発行スピード | 申込受付のメールから約1週間〜10日でカードが到着 |
| 付帯保険 | 海外旅行傷害保険(利用付帯)、カード盗難保険 |
| 追加カード | 家族カード(年会費無料)、ETCカード(年会費550円。楽天会員ランクがダイヤモンド・プラチナなら無料) |
| スマホ決済・タッチ決済 | タッチ決済、Apple Pay・Google Pay(American Expressを除く)、楽天ペイ |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| すべてのショッピング | 1.0% | 利用額100円ごとに1ポイント | 誰でも |
| 楽天市場で楽天カード決済 | +2%(特典分+楽天市場分) | 楽天市場の買い物 | 特典分は月1,000ポイントが上限 |
| 5と0のつく日に楽天市場で決済 | +1% | 楽天市場の買い物 | エントリーが必要。月1,000ポイントが上限 |
| 公共料金・税金などの支払い | 0.2% | 電気・ガス・水道、税金など | 基本より低い |
※ 保険料・携帯電話料金・電子マネーチャージなどの還元率は0.5%です。海外旅行傷害保険は、出国前に募集型企画旅行の代金を楽天カードで支払った場合に限り適用されます。
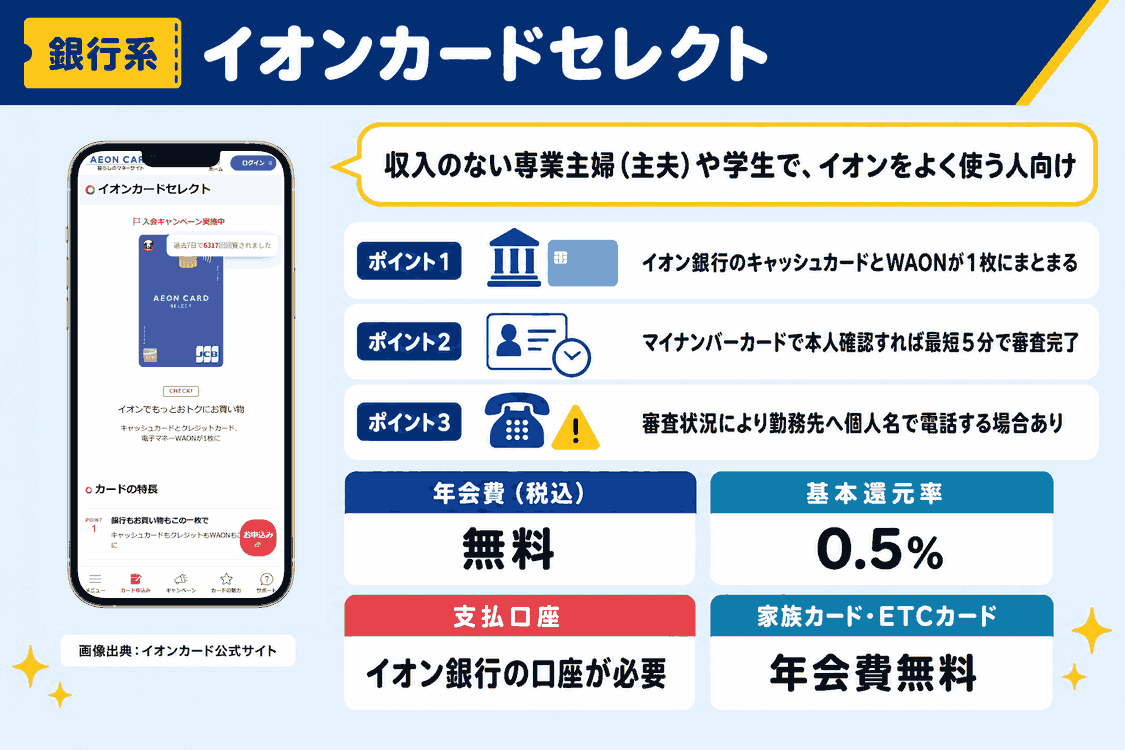
イオンカードセレクト|イオン銀行のキャッシュカードと一体で専業主婦も申し込める
画像出典:イオンカード公式サイト
概要イオンカードセレクトは、イオン銀行が出しているカードで、銀行のキャッシュカードとWAONまでまとめて1枚で済みます。
利用代金をイオン銀行の口座から引き落とす仕組みのため、同行の口座が必要で、持っていない人は申し込みと同時に開設します。
イオンカードの公式FAQには、学生や専業主婦(主夫)は収入がなくても申し込めると書かれています。
マイナンバーカードを使ってアプリで本人確認を済ませれば、早ければ5分ほどで結果が出て、当日からスマホ払いができます。
ただし審査状況によっては勤務先へ個人名で確認の電話をかける場合があると、公式FAQに明記されています。
普段の買い物をイオンで済ませている人に向いた、おすすめの1枚です。
- 本人用も家族用もETC用も、年会費は1円もかからない
- イオン系列の対象の店なら、毎日ポイントが倍になる
- 即時発行を選べば、申し込んだその日にスマホで買い物ができる
- 買った物が壊れたり盗まれたりしても、年50万円まで補償される
- イオンやイオングループの店でよく買い物をする人
- 収入のない専業主婦(主夫)や学生
- マイナンバーカードで即日からスマホで使いたい人
- イオン銀行の口座を持ちたくない人(イオン銀行口座が必要)
- 勤務先への確認の電話を確実に避けたい人(個人名で電話する場合あり)
- 運転免許証・顔写真付きマイナンバーカード・パスポートのどれも持っていない人
| 項目 | 内容 |
|---|---|
| 年会費(税込) | 無料 |
| 基本還元率 | 0.5% |
| 国際ブランド | Visa/Mastercard/JCB |
| 貯まるポイント | WAON POINT |
| ポイントの使い道 | 加盟店での支払い(1ポイント1円)、電子マネーWAONへのチャージ、請求額への充当など |
| 申込条件 | 18歳以上(高校生は卒業年度の1月1日以降)。イオン銀行の口座が必要(持っていなければ同時に開設) |
| 発行スピード | 即時発行は最短5分で審査完了(日本国籍の方のみ)。カードは届くまで2週間程度 |
| 付帯保険 | ショッピングセーフティ保険(年間50万円まで) |
| 追加カード | 家族カード・ETCカード(どちらも年会費・発行手数料無料) |
| スマホ決済・タッチ決済 | Apple Pay、イオンiD、AEON Pay、タッチ決済(VisaはスマホではVisaのタッチ決済が使えず、iD・Apple Payでの支払いになる) |
| 条件 | 還元率 | 対象 | 適用の可否 |
|---|---|---|---|
| すべてのカード払い | 0.5% | 利用額200円ごとに1ポイント | 誰でも |
| イオングループの対象店舗 | 1.0%(基本の2倍) | 対象店舗の買い物 | 対象外の商品・店舗あり |
| イオン銀行口座からWAONへオートチャージ | 0.5% | チャージ額200円ごとに1ポイント | セレクト限定。事前設定が必要 |
| 毎月10日のカード払い | 1.0%(基本の2倍) | どこでも(公共料金・通信料・通信販売・海外での支払いなどは対象外) | 2026年12月10日で終了予定 |
※ カードは原則として佐川急便の受取人確認サポートで届き(離島など一部地域は日本郵便の本人限定受取郵便)、受け取れるのは本人だけです。使える本人確認書類は運転免許証・顔写真付きマイナンバーカード・パスポートの3種類に限られます。21時30分以降の申し込みは翌日の審査になります。
7枚から自分に合う1〜2枚を選ぶポイントは3つある
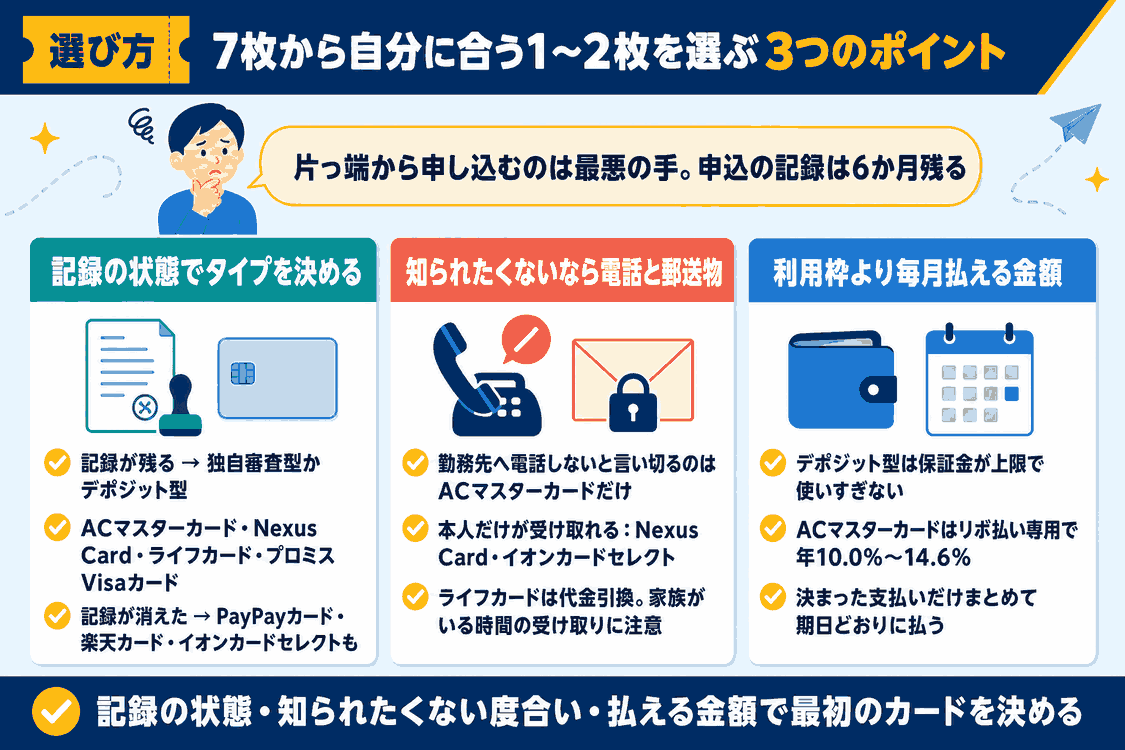
7枚の中でも、今の状態によっておすすめは変わります。
とはいえ、7枚に片っ端から申し込むのは最悪の手です。
申し込んだ記録は6か月残り、短期間に重なるほど審査で慎重に見られます。
今の記録の状態、知られたくない度合い、毎月払える金額の3つで、最初の1枚を決めましょう。
- 記録が残っているか消えたかで、カードのタイプを決める
- 家族や職場に知られたくないなら、電話と郵送物の扱いを見る
- 利用枠の大きさではなく、毎月確実に払える金額から考える
記録が残っているなら独自審査かデポジット型を選ぶ
完済後で記録が残っている人は、ACマスターカード、Nexus Card、デポジット型ライフカード、プロミスVisaカードの4枚から考えるのが筋です。
この4枚は、消費者金融が発行するか消費者金融の会員向けに作られたカード、または保証金で貸し倒れのリスクを抑えるカードです。
保証金を用意できるかどうかで、さらに絞れます。
手元に3万円ほどなら、デポジット型ライフカードのスタンダードが最初のおすすめです。
5万円以上を用意でき、ETCカードも欲しいならNexus Cardが候補です。
保証金を出せないなら、ACマスターカードかプロミスVisaカードに目を向けることになります。
プロミスVisaカードはプロミス会員が前提なので、カードローンの契約まで考えているかどうかで判断してください。
開示で記録がないとわかった人なら、PayPayカード・楽天カード・イオンカードセレクトの3枚も選べます。
家族や職場に知られたくないなら在籍確認と郵送物の扱いで選ぶ
事情を家族や職場に知られたくない人にとって、還元率よりも大事なのが連絡と郵送の扱いです。
7枚の公式の記載を並べると、はっきりした違いがあります。
| カード名 | 勤務先への電話 | カードの受け取り方 | 自宅に届くもの |
|---|---|---|---|
| ACマスターカード | 電話での在籍確認は実施しない | 自動契約機で受け取りか郵送 | 郵便物は原則「ACサービスセンター」名。明細はWebで確認できる |
| Nexus Card | 公式に記載なし | 本人限定受取郵便(特定事項伝達型) | 差出人名は公式に記載なし |
| デポジット型ライフカード | 原則しない(必要な場合は事前に同意を得る) | 代金引換(保証金と初年度年会費を現金で支払う) | 配送業者・差出人名は公式に記載なし |
| プロミスVisaカード | カード申込時の扱いは公式に記載なし | 郵送 | 受取方法・差出人名は公式に記載なし |
| PayPayカード | カード申込時は記載なし(キャッシング申込時は勤務先へ電話しないと明記) | 佐川急便の受取人確認サポートか本人限定受取郵便(申込後にオンラインで口座を登録すると簡易書留か普通郵便。登録のタイミングで変わる場合あり) | 明細はWebが基本(紙は1通198円) |
| 楽天カード | 担当者の個人名で電話する場合あり(公式サイトの記事) | 佐川急便の受取人確認サポート・本人限定受取郵便・簡易書留のいずれか(簡易書留は家族も受け取れる) | WEB明細未登録などの場合、紙の明細は132円 |
| イオンカードセレクト | 審査状況により個人名で電話する場合あり | 原則として佐川急便の受取人確認サポート(本人のみ。離島など一部は本人限定受取郵便) | 本人確認書類は3種類に限られる |
どんな場合も勤務先へ電話しないと公式に言い切っているのは、ACマスターカードだけでした。
デポジット型ライフカードも「原則しない」と書いていますが、代金引換で届くため、同居の家族がいる時間帯に受け取ることになる点は考えておきたいところです。
Nexus Cardは本人限定受取郵便で届き、イオンカードセレクトも原則として本人しか受け取れない方式のため、家族が代わりに受け取ってしまう心配は小さくなります。
楽天カードは簡易書留で届くこともあり、PayPayカードも支払い口座をオンラインで登録すると簡易書留か普通郵便になる場合があるため、家族が受け取る可能性は残ります。
利用枠の大きさより毎月確実に払える金額で選ぶ
もう一度延滞すれば、新しい記録がそこから数え直しになります。
だからこそ、最初の1枚は利用枠の大きさではなく、毎月確実に払える金額から選ぶべきです。
デポジット型なら、預けた保証金がそのまま上限になるため、使いすぎがそもそも起きません。
ACマスターカードの場合、買い物の支払いはすべてリボ払いになり、年10.0%〜14.6%の手数料が上乗せされます。
残高が減りにくい仕組みなので、毎月の利用額を自分で抑えられる人向けだと考えてください。
スマホ代やサブスクなど毎月決まった支払いだけをカードにまとめ、期日どおりに払い続けることが、次の審査で一番の材料になります。
ブラックリストとは5つの原因で信用情報に異動が載った状態を指す
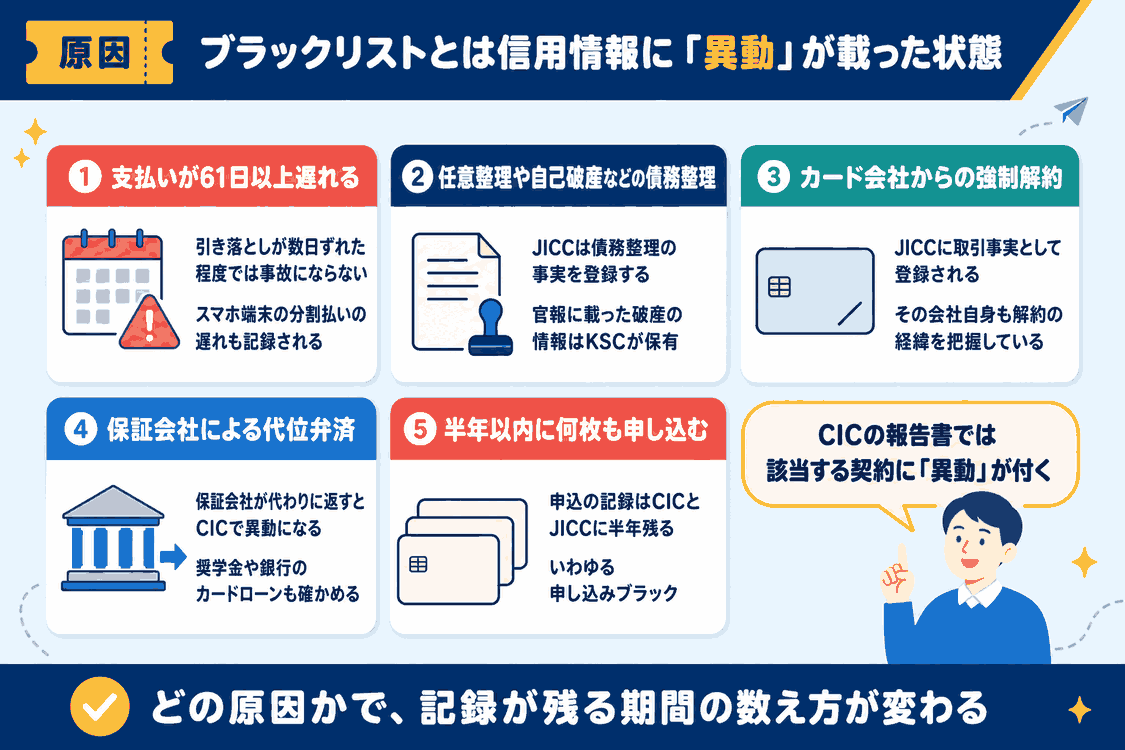
世間でブラックリストと言われているのは、返済の遅れや債務整理といった出来事が、信用情報に事故として書き込まれた状態のことです。
CICで自分の記録を取り寄せると、該当する契約には「異動」という2文字が付いています。
原因は大きく5つに分けられ、どれに当てはまるかで記録が残る期間の数え方も変わります。
支払いが61日以上遅れると異動が登録される
CICの資料によると、約束の返済日から61日以上、または3か月以上お金が払われないと、その契約は異動扱いになります。
引き落としが数日ずれた程度で、即座に事故扱いになることはありません。
ただし、異動の記録は延滞を解消したあとも消えず、保有期間が終わるまで残り続けます。
見落としやすいのが、スマホ端末の分割払いです。
端末代金の分割もクレジット契約なので、通話料と一緒に払い忘れが続けば、カードの延滞と同じように記録されます。
任意整理や自己破産などの債務整理も記録に残る
借金を減らしたり免除してもらったりする債務整理も、記録として残ります。
JICCでは、債務整理や破産の申し立てがあった事実を登録し、2019年10月以降の契約なら契約が終わってから5年以内、それより前の契約ならその事実が起きた日から5年以内保管すると定めています。
CICの場合は、債務整理を依頼したこと自体はコメントとして登録されませんが、その過程で生じた延滞などの事実はクレジット情報として載ります。
自己破産で免責が確定すると、CICでは免責で契約が終わった日を契約終了日として登録し、そこから5年間残ります。
官報に載った破産の情報は、銀行系のKSCが別に保有しています。
カード会社からの強制解約もJICCに記録される
長い延滞や規約違反でカード会社から強制解約された場合も、記録が残ります。
JICCは強制解約を取引事実の1つとして挙げ、契約の時期に応じて契約終了後または発生日から5年以内登録するとしています。
CICの公式ページには強制解約という独立した項目はありませんが、強制解約に至るまでの延滞は異動として載っているのが普通です。
強制解約で注意したいのは、信用情報とは別に、その会社自身が解約の経緯を把握している点です。
この点は後半の「発行会社のグループ」の章で詳しく扱います。
代位弁済もCICでは異動として表示される
ローンや分割払いを保証会社が代わりに返済することを代位弁済といいます。
CICの資料では、本人の代わりに保証会社がお金を返したケースも異動の扱いです。
銀行のカードローンや奨学金などで保証会社が付いている契約は、代位弁済が起きていないかを確かめておきましょう。
半年以内に何枚も申し込むと審査で不利に見られやすい
申し込みをしたという事実も、CICとJICCのどちらでも半年間は記録に残ります。
延滞のような事故の記録ではありませんが、短い期間に何社も申し込んでいると、カード会社には「お金に困っているのでは」と映りやすくなります。
いわゆる申し込みブラックです。
審査に落ちて焦り、次々に申し込むのが一番まずいパターンです。
申し込みの記録は半年で消えるので、間隔を空ければ必ずリセットされます。
ブラックリストが解除されるまでの期間は信用情報機関ごとに異なる
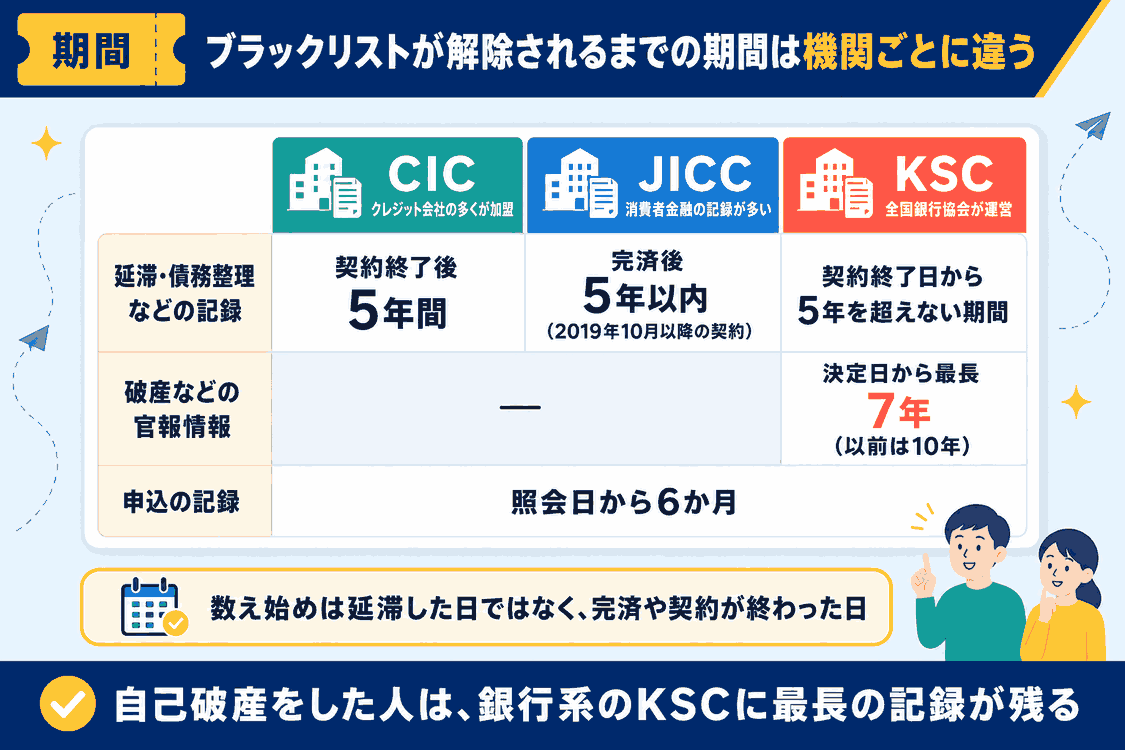
ブラックリストの状態がいつ解除されるか、言い換えれば記録が消えるまでの長さは、登録先の機関によって違います。
国内の主な個人信用情報機関はCIC、JICC、KSCの3つで、どこに入っているかはカード会社ごとにまちまちです。
このうち国の指定を受けているのはCICとJICCで、KSCは全国銀行協会が運営しています。
| 信用情報機関 | 延滞・債務整理などの記録 | 申し込みの記録 |
|---|---|---|
| CIC | 契約期間中および契約終了後5年間 | 照会日から6か月間 |
| JICC | 2019年10月以降の契約は契約終了(完済)後5年以内(それ以前の契約は例外あり)。債務整理・強制解約なども5年以内(2019年9月以前の契約は発生日から数える) | 照会日から6か月以内 |
| KSC | 契約終了日(未完済なら完済日)から5年を超えない期間。破産などの官報情報は決定日から7年を超えない期間 | 会員への提供は6か月を超えない期間 |
CICとJICCは延滞や債務整理の記録を原則5年で消す
クレジット会社の多くが入っているCICは、延滞なども含めた記録を、契約が続いている間と終わってから5年間持ち続けます(CICの保有期間の説明)。
消費者金融の記録が多く集まるJICCでも、2019年10月以降の契約なら、返し終えてから5年以内が保管の期限です(JICC「信用情報の登録内容と登録期間」)。
見落としやすいのが、5年を数え始める起点です。
遅れた日からではなく、契約が終わった日から数えます。
延滞したまま放置していれば、5年のカウントはいつまでも始まりません。
完済や和解の日付が、記録が消える日を決めると覚えておきましょう。
KSCは自己破産などの官報情報を7年間保有する
銀行系の記録を扱うKSCは、官報に載った破産や民事再生の情報を、手続きが始まると決まった日から最長7年保管します(全国銀行協会が運営するセンターの説明ページ)。
以前は10年でしたが、2022年11月に7年へ短くしたことが公表されています。
自己破産をした人は、CICやJICCの記録が5年で消えても、KSCには最長7年残る可能性があります。
イオンカードセレクトの発行元であるイオン銀行のように、KSCに加盟している会社のカードは、7年たってから申し込むほうが確実です。
自分がブラックか確認する方法は申し込み前の開示請求が確実
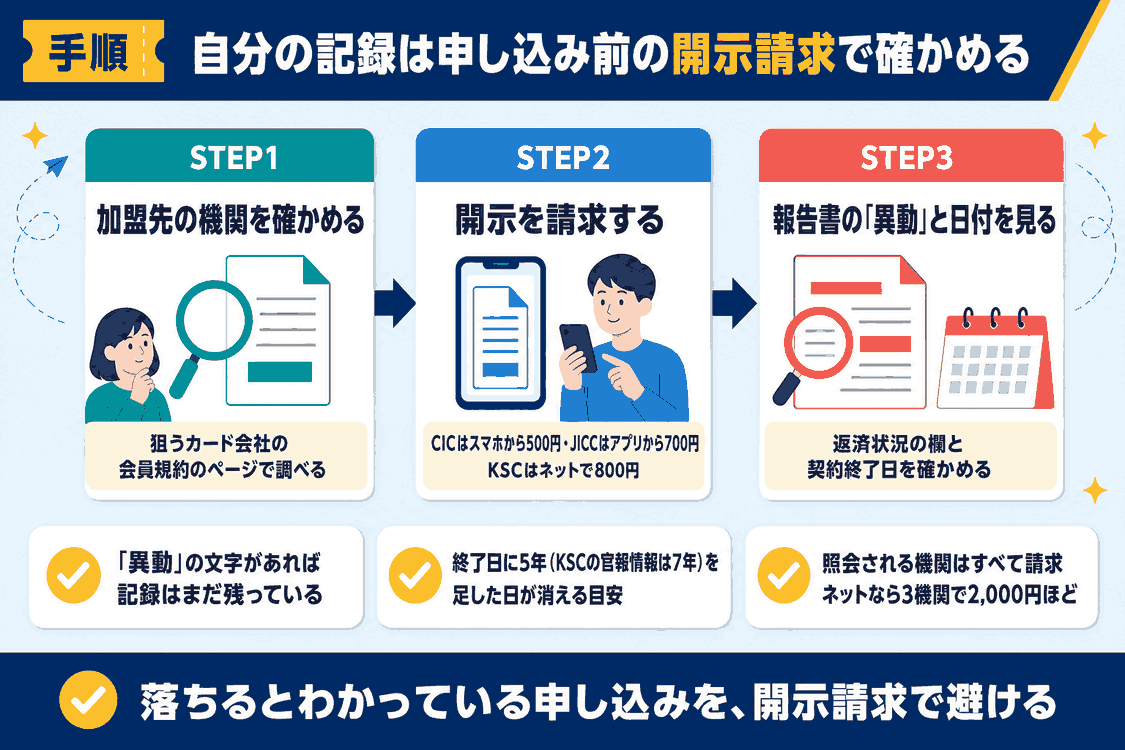
自分がブラックなのかを確かめるなら、信用情報機関から自分の記録を取り寄せて、この目で見るのが一番確実です。
CICならスマホから500円で請求でき、PDFの報告書をその場で確認できます。
申し込む前にこの一手間をかけるだけで、落ちるとわかっている申し込みを避けられます。
狙っているカード会社がどの機関に入っているかを、会員規約のページで調べます。
CICはスマホから500円、JICCは専用アプリから700円、KSCはインターネットで800円です。
郵送でも請求できます。
返済状況の欄に異動の文字がないか、契約終了日がいつかを確かめます。
開示報告書に異動の文字があれば記録はまだ残っている
取り寄せた報告書で「返済状況」の欄に異動と出ていれば、延滞や代位弁済の記録はまだ生きています。
延滞がなければこの欄は空欄です。
あわせて見たいのが、24か月分の入金状況です。
「$」は請求どおりに入金があったこと、「A」は本人の事情で入金がなかったことを示します。
直近にAが並んでいれば、異動になっていなくても、カード会社の目には支払いが不安定に映ります。
報告書の日付を見れば記録が消える時期を数えられる
報告書には、契約の終了日や完済日が載っています。
CICやJICCなら、その日付に5年を足した日が、記録が消えるおおよその目安です。
KSCの官報情報は、破産などの決定日から7年で数えます。
消える日がまだ来ていないなら、その日までは消費者金融系か保証金を預けるカードに候補を限ります。
すでに日付を過ぎていて記録も見当たらなければ、一般的なカードまで候補を広げてかまいません。
カード会社が照会する機関はすべて請求しておくと見落としがない
1つの機関だけを開示して安心するのは早計です。
今回の7枚を見ても、イオン銀行は3機関すべて、アコム・楽天カード・PayPayカードは2機関(CICとJICC)に入っています。
銀行のローンを滞らせた人はKSC、消費者金融で遅れた人はJICCに、記録が残っていると考えて調べましょう。
費用は3機関あわせても、ネットなら2,000円ほどです。
審査に落ちて申し込みの記録を増やすより、ずっと安く確かめられます。
審査落ちを重ねないための申し込みのコツは5つある
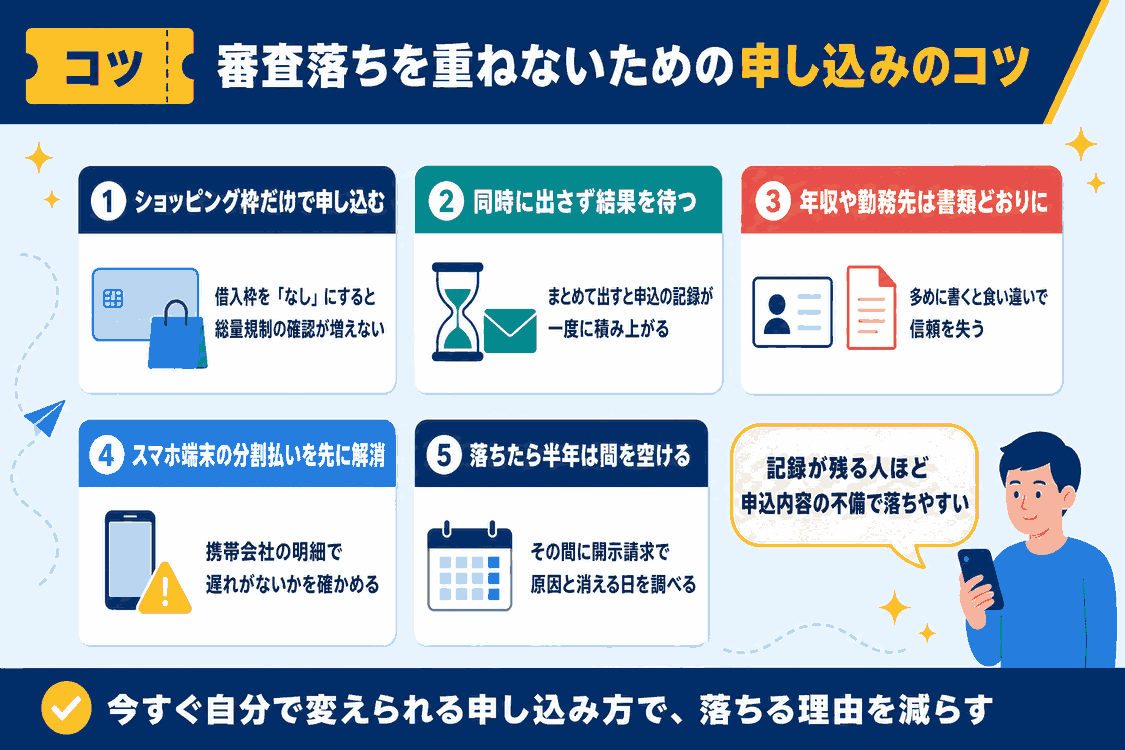
カードの種類を選んだら、次は申し込み方です。
記録が残っている人ほど、申込内容のちょっとした不備で落ちやすくなります。
ここでは、今すぐ自分で変えられる5つのコツをまとめました。
ショッピング枠だけで申し込むと審査で確認される項目が減る
カードの借入枠は、貸金業法のルールがかかる「お金を借りる」ための機能です。
付けたいと申し出ると、借入総額を年収の3分の1までに抑える総量規制の確認が増え、ほかの借金も細かく調べられます。
買い物に使えれば十分という人は、借入枠を「なし」にして出しましょう。
1枚ずつ出して結果が届くまで次に進まない
複数のカードに同時に申し込むと、申し込みの記録が一度に積み上がります。
1枚に絞って申し込み、結果のメールや郵便が届くまでは次に進まないのが鉄則です。
PayPayカードのように最短2分で審査が終わるカードもあれば、数日かかるカードもあります。
年収や勤務先は書類と食い違わないように書く
少しでもよく見せようと、年収を多めに書くのは逆効果です。
本人確認書類や収入の申告と照らし合わせて食い違いがあれば、それだけで信頼を失います。
勤続年数や勤務先の電話番号も、正確に記入してください。
スマホ端末の分割払いに遅れがあれば先に解消する
スマホ端末の分割払いは、信用情報に載るクレジット契約です。
通話料と一緒に引き落とされるため、残高不足で落ちていても気づかないことがあります。
申し込む前に携帯会社の明細を確認し、遅れがあれば払ってから申し込みましょう。
審査に落ちたら半年は間を空ける
落ちた直後に別の会社へ出すと、前の申し込みの記録が残った状態で見られてしまいます。
申し込みの記録は6か月で消えるので、落ちたら半年は間を空けるのが安全です。
その間に開示請求で原因を探り、延滞の記録が残っているなら消えるまでの日数を数えておきましょう。
発行会社のグループを確かめれば社内ブラックを避けられる
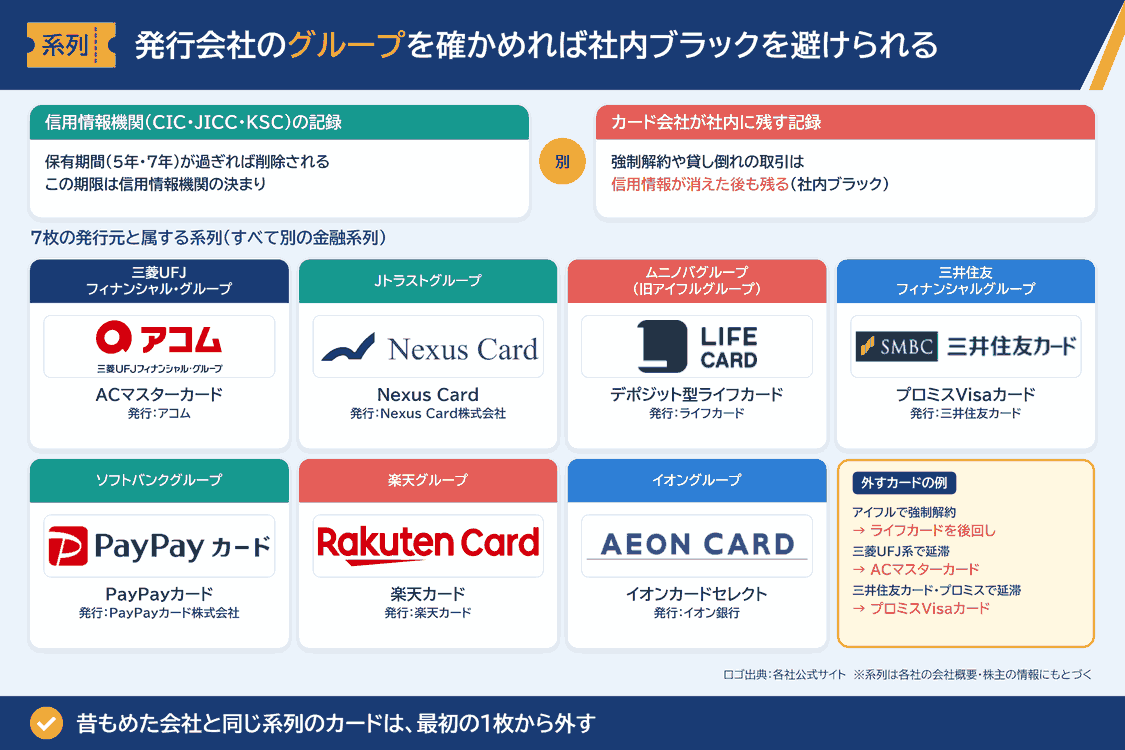
信用情報がきれいになったあとも、昔もめたカード会社と、その会社と同じ系列のカードには近づかないほうが安全です。
5年や7年という期限は信用情報機関の決まりであって、カード会社が手元に置いている顧客データまで消してくれるわけではないからです。
ここでは、今回の7枚の発行元がどの金融系列に属するかを、各社の会社概要や株主の情報で確かめました。
カード会社が社内に残す記録は信用情報が消えた後も残る
CICやJICCの記録は、保有期間が過ぎれば削除されます。
しかし、強制解約や貸し倒れを経験したカード会社は、その取引を自社の記録としても持っています。
これがいわゆる社内ブラックで、信用情報機関の5年や7年とは別の扱いです。
同じグループの会社どうしで顧客の記録がどこまで共有されるかは、各社とも公表していません。
必ず共有されるとは言えないものの、確かめようがない以上、昔もめた会社の仲間にあたるカードは最初の1枚から外すのが賢いやり方です。
7枚の発行元はそれぞれ別の金融系列に属する
今回の7枚は、発行元をたどるとすべて別の金融系列に属していました。
昔もめた会社がどこの系列かを下の表に当てはめれば、外すべきカードが見えてきます。
| カード名 | 発行会社 | 属する系列(各社の公式情報) |
|---|---|---|
| ACマスターカード | アコム | 三菱UFJフィナンシャル・グループ(筆頭株主で37.57%、3月末時点) |
| Nexus Card | Nexus Card株式会社 | Jトラストグループ(主要株主はJトラスト株式会社) |
| デポジット型ライフカード | ライフカード | ムニノバグループ(旧アイフルグループ。持株会社ムニノバホールディングスの傘下) |
| プロミスVisaカード | 三井住友カード | 三井住友フィナンシャルグループ(100%子会社)。プロミスのSMBCコンシューマーファイナンスも三井住友カードの100%子会社 |
| PayPayカード | PayPayカード株式会社 | ソフトバンクグループ(PayPay株式会社の完全子会社。PayPayはソフトバンクの子会社) |
| 楽天カード | 楽天カード | 楽天グループ(楽天銀行の完全子会社) |
| イオンカードセレクト | イオン銀行 | イオングループ(イオンフィナンシャルサービスの連結子会社) |
たとえば、過去にアイフルで強制解約を経験した人は、アイフルと同じムニノバグループに属するライフカードを後回しにするほうが安全です。
三菱UFJ系のカードで延滞した人ならACマスターカード、三井住友カードやプロミスで延滞した人ならプロミスVisaカードを、それぞれ候補から外して考えましょう。
ブラックでも必ず作れると勧誘する業者には注意が必要
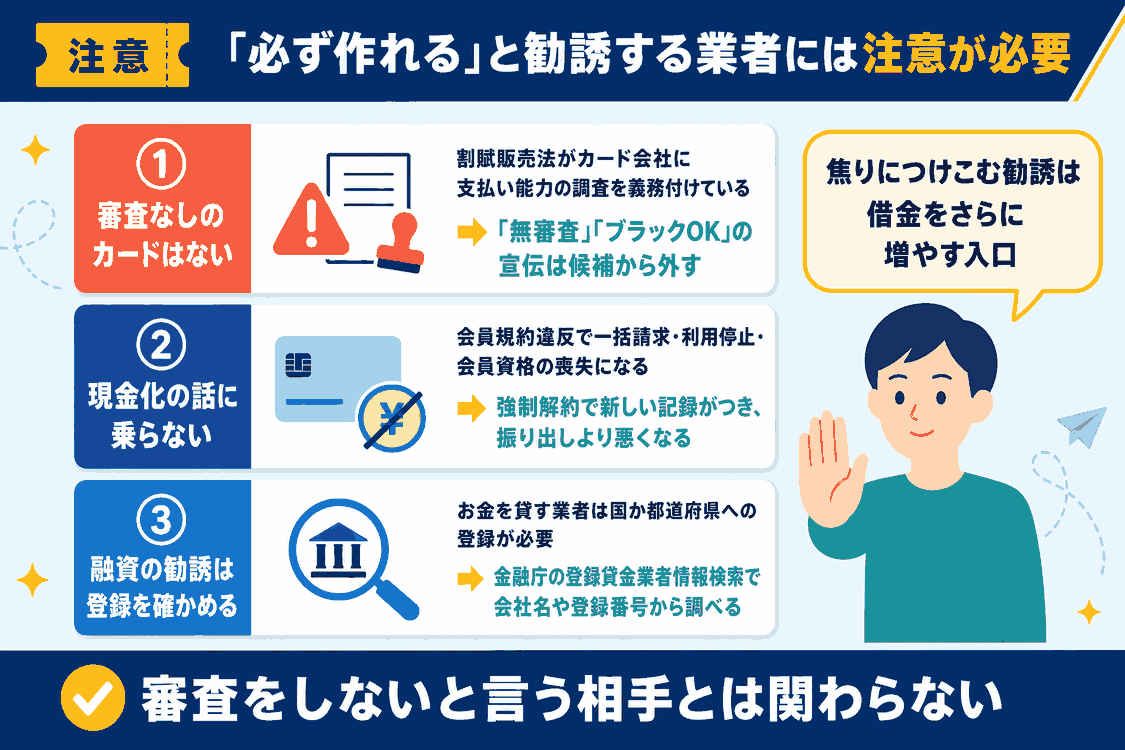
「ブラックOK」「審査なしで誰でも作れる」と宣伝しているところは、まともなカード会社ではないと判断してかまいません。
法律がカード会社に審査を義務付けている以上、審査をしないカードは存在しません。
カードが作れない焦りにつけこむ勧誘は、借金をさらに増やす入口になります。
カード会社には法律で支払い能力の調査が義務付けられている
冒頭でも触れたとおり、カードを出す前に年収や貯金、ほかの返済の様子を確かめることは、割賦販売法がカード会社に課した義務です。
そこでは信用情報機関のデータを照らすことまで求められています。
「審査しない」と言う相手は、法律を破っているか、クレジットカードとは別の何かを売っているかのどちらかです。
東京都産業労働局も、貸金業者から借りる前の注意として「無審査」「ブラックOK」「自己破産者OK」といった表現を挙げています。
こうした言葉を見たら、その時点で候補から外して問題ありません。
ショッピング枠の現金化は規約違反で強制解約の原因になる
「買い物の枠をお金に換えます」という話にも乗ってはいけません。
日本クレジット協会によると、お金に換えるためにカードを使うことは会員規約で禁じられていて、見つかれば残りの全額を一度に払うよう求められたり、カードを止められたり、会員資格を失ったりします(日本クレジット協会の注意喚起)。
やっと作れたカードで現金化に手を出せば、強制解約で新しい記録がつき、振り出しより悪い状態に戻ってしまいます。
金融庁の登録貸金業者情報検索で相手が正規業者か確かめられる
カードの代わりに「融資」をもちかけてくる業者もいます。
お金を貸す業者は、国か都道府県に登録しなければなりません。
金融庁はウェブ上に検索の窓口を用意し、借りる前に相手が登録済みかを調べるよう呼びかけています(金融庁の登録業者検索の案内)。
検索は会社名や登録番号から行えます。
登録が見つからない業者とは、どんなに条件がよく見えても関わらないでください。
ブラックでカードを作りたい人から多いよくある質問
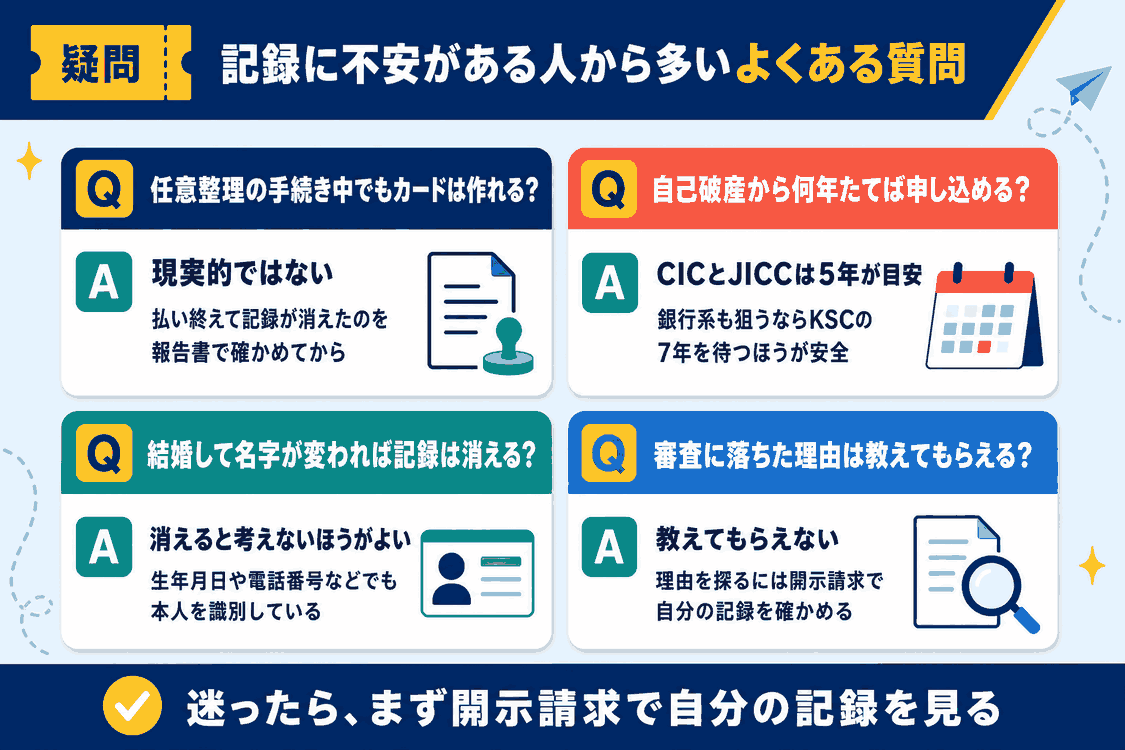
記録に不安を抱える人がつまずきやすい疑問を4つ取り上げ、公式の情報で答えます。
任意整理の手続き中でもカードは作れる?
A. 手続き中に作るのは、現実的ではありません。
和解後に分割で返している間も、整理した事実は信用情報に載り続けます。
決めた額を最後まで払い終え、さらに5年待ち、記録がなくなったのを報告書で確認してからが本番です。
自己破産から何年たてば申し込める?
A. CICとJICCの記録は、免責で契約が終わった日などから5年が目安です。
一方でKSCは、官報に載った破産の情報を最長7年持っています。
銀行系のカードも視野に入れるなら、7年を待ってから申し込むほうが安全です。
結婚して名字が変われば記録は消える?
A. 消えると考えないほうがよいです。
CICは氏名のほかに生年月日・電話番号・運転免許証の番号などを本人の識別に使っており、旧姓での開示も受け付けています。
名字が変わっても、ほかの情報で本人と結びつけられる仕組みです。
審査に落ちた理由はカード会社に聞けば教えてもらえる?
A. 教えてもらえません。
イオンカードの公式コラムは「たとえ審査を通過しなくてもカード会社は個別の理由を開示しません」と書いており、CICも審査をしていないため否決の理由はわからないと答えています。
理由を探るには、開示請求で自分の記録を確かめるのが唯一の手段です。
まとめとして今の記録の状態に合う1枚から申し込む
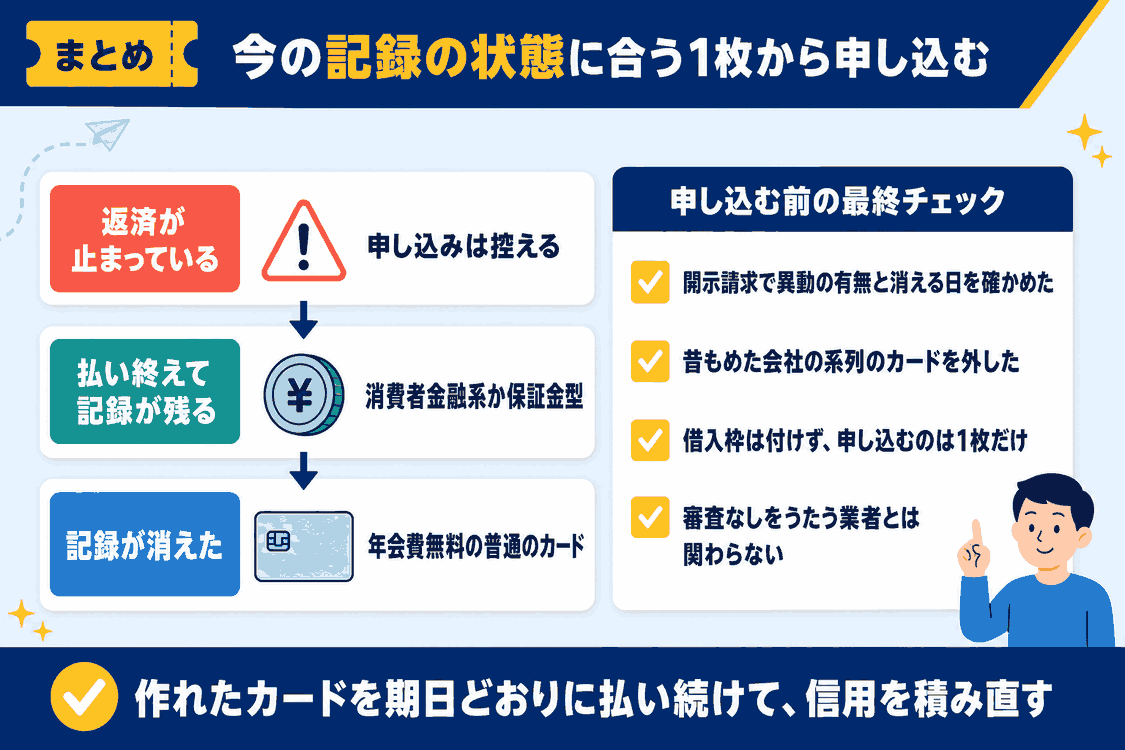
カードを持てるかどうかの分かれ目は、ブラックかどうかという言葉ではなく、記録が今どうなっているかにあります。
どのカードがおすすめかは、記録の状態でまったく違います。
返済が止まっているなら申し込みは控え、払い終えて記録だけが残る時期は消費者金融系か保証金型、記録が消えたら無料の普通のカード、という順番で進めてください。
- 開示請求で、異動の有無と記録が消える日を確かめた
- 昔もめた会社の系列にあたるカードを候補から外した
- 借入枠は付けず、申し込むのは1枚だけにした
- 審査なしをうたう業者とは関わらない
正直なところ、7枚のどれを選んでも審査に通る保証はありません。
それでも、自分の記録を確かめたうえで1枚に絞り、作れたカードを毎月期日どおりに払い続ければ、信用は少しずつ積み直せます。
カードの条件は変わることがあるため、申し込む直前に公式サイトで最新の内容を確かめてください。
焦らず、今の自分に合う1枚から始めましょう。