給料日まであと少し、財布にもチャージ残高にも余裕がない。
そんなとき、クレジットカードの審査や消費者金融の借り入れには、できれば手を出したくないものです。
その隙間を埋めてくれるのが、スマホひとつで完結する後払いアプリです。
ただ、多くの記事が「審査なし」とうたう一方で、実際に申し込むと簡単な確認を求められることも珍しくありません。
この記事では、実在する17サービスを公式サイトで一つずつ確認し、「本当に審査なしで今すぐ使えるか」という視点で整理しました。
手数料や限度額といったお金に直結する情報も、税込の具体的な数字でそろえています。
自分の状況に合う一つを、迷わず選べる状態を目指します。
審査なしで今すぐ使えるおすすめの後払いアプリを比較
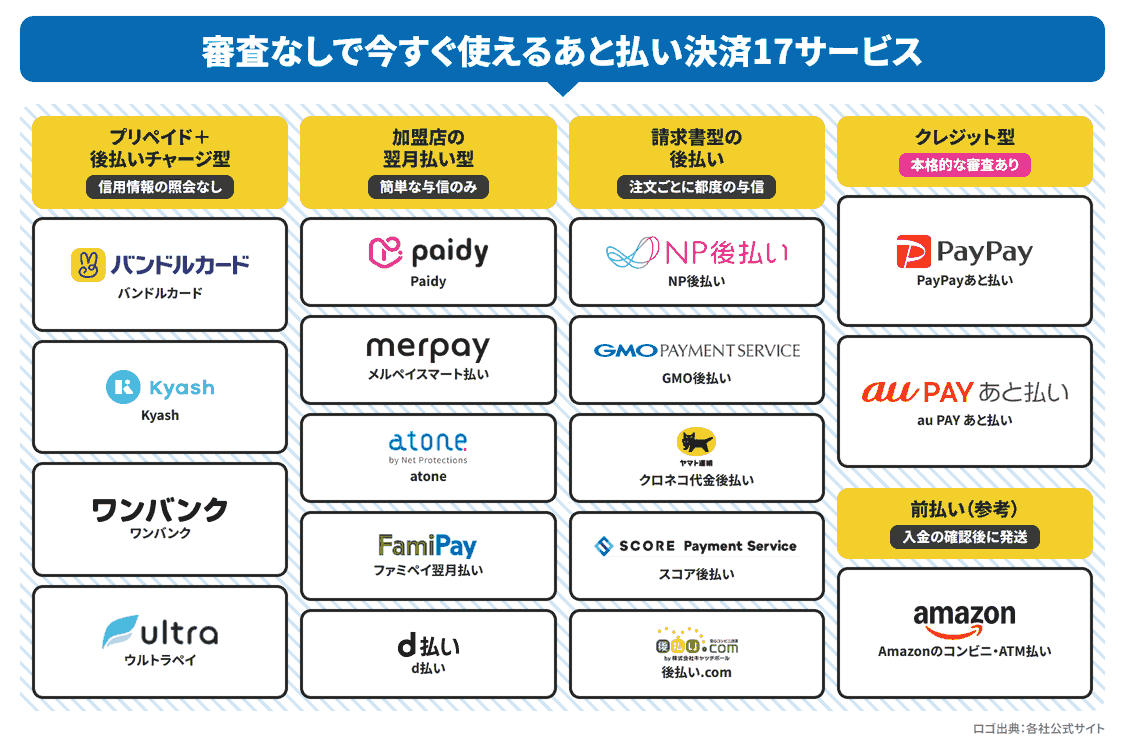
※図中のロゴは各社の公式サイトから引用しています。ロゴ出典:バンドルカード/Kyash/ワンバンク/ウルトラペイ/Paidy/メルペイ/atone/ファミペイ/PayPay/au PAY あと払い/d払い/NP後払い/GMO後払い/ヤマト運輸/スコア後払い/後払い.com/Amazon
後払いアプリと一口に言っても、中身は大きく異なります。
チャージした分だけ使うプリペイド型なら、信用情報を見られることなく即日で使い始められます。
一方で、加盟店での買い物を翌月にまとめて払うタイプは、簡単な与信こそあるものの、クレジットカードのような重い審査ではありません。
まずは全17の後払いアプリを横断で見比べ、そのうえで一つずつ中身を掘り下げていきます。
給料日前の少額をしのぎたい人ほど、上位のカード発行系から順に検討すると選びやすいはずです。
今すぐ使える後払いアプリの比較一覧
以下は、今回調べた17の後払いアプリを「後払いのタイプ」「審査で信用情報を照会するか」「最短の利用開始」「手数料の目安」で並べたものです。
上に行くほど、審査なしですぐ使いたいニーズに応えやすいサービスです。
| アプリ | 後払いのタイプ | 信用情報の照会 | 最短の利用開始 | 手数料の目安 |
|---|---|---|---|---|
| バンドルカード | プリペイド+後払いチャージ | なし(チャージ時に簡易確認) | 最短1分 | ポチっとチャージ510〜1,830円 |
| Kyash | プリペイド+後払い入金 | なし(書類不要) | 最短1分 | イマすぐ入金500〜1,800円 |
| ワンバンク | プリペイド+後払いチャージ | なし(提供事業者の確認あり) | 最短1分 | 例:1万円で500円 |
| ウルトラペイ | プリペイド+後払いチャージ | なし(提供事業者の確認あり) | アプリで発行 | 後払い500〜1,800円 |
| Paidy | カード不要の翌月払い | 原則なし(都度与信) | 即時 | 口座振替・銀行振込は無料 |
| メルペイスマート払い | 加盟店の翌月払い | 記載なし(実績で与信) | アプリ内で発行 | 残高払いは無料 |
| atone | カード不要の翌月払い | 照会なし(都度与信) | 即時 | 口座振替は割安 |
| ファミペイ翌月払い | アプリの翌月払い | 記載なし(所定の審査) | 申込当日 | 口座引落は無料 |
| PayPayあと払い | クレジット型 | あり(カード審査) | カード発行後 | 一括払いは無料 |
| au PAY あと払い | クレジット型 | 記載なし(所定の審査) | 最短5分 | 2〜3回分割は無料 |
| d払い | 携帯料金合算 | 原則なし(回線契約が前提) | 即時 | 購入者負担なし |
| NP後払い | 請求書型の後払い | 照会なし(都度与信) | 注文時に即時 | コンビニ払いは無料 |
| GMO後払い | 請求書型の後払い | 記載なし(都度与信) | 注文時に即時 | 店舗により異なる |
| クロネコ代金後払い | 請求書型の後払い | 記載なし(都度与信) | 注文時に即時 | 払込手数料275円 |
| スコア後払い | 請求書型の後払い | 記載なし(都度与信) | 注文時に即時 | 店舗により異なる |
| 後払い.com | 請求書型の後払い | 記載なし(都度与信) | 注文時に即時 | 店舗により異なる |
| Amazonの前払い | ※後払いではなく前払い | なし(前払いのため) | 即時 | Amazon側は無料 |
++バーチャルカードを発行するタイプ(上位4つ)は、カード番号がその場で手に入るため、給料日前の少額決済に最も向いています。
いちばん下のAmazonだけは、厳密には代金の入金後に商品が届く「前払い」で、後払いとは仕組みが違います。
カードを持たずにネット通販の支払いを済ませたい人向けに、参考として載せています。
1. バンドルカード
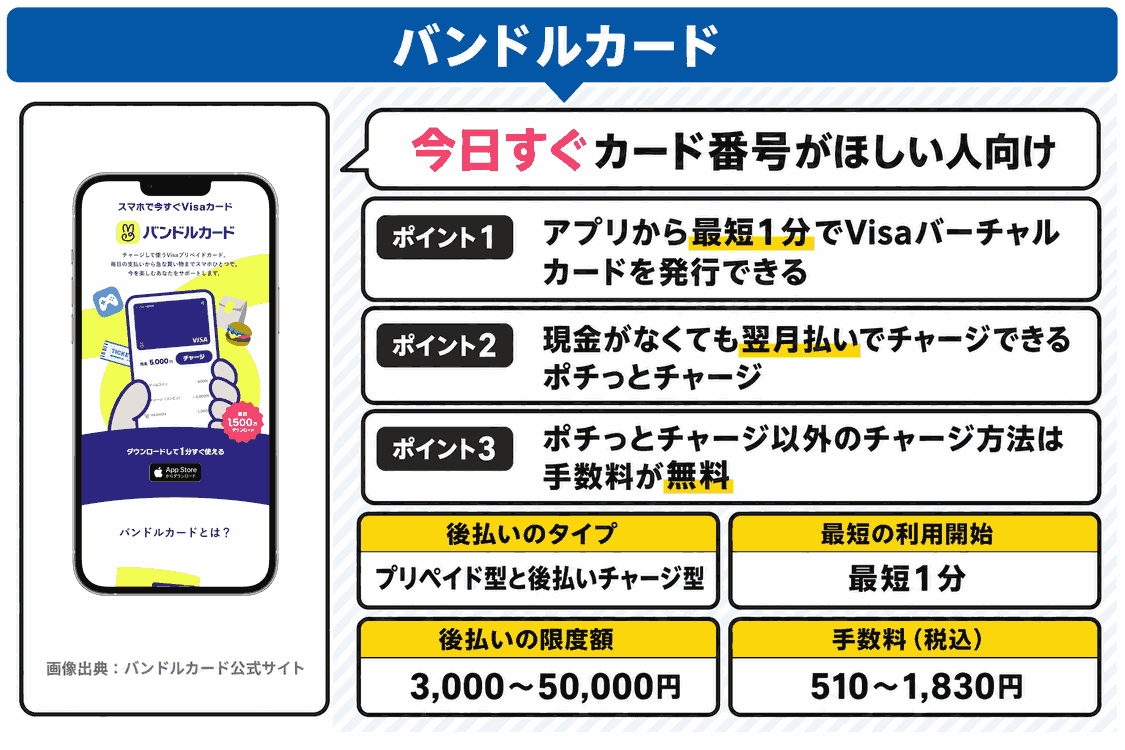
出典:バンドルカード公式サイト
概要バンドルカードは、株式会社Kanmuが手がけるVisaプリペイド型のアプリです。
生年月日と電話番号を入れるだけで、最短1分でバーチャルカードが手に入ります。
本人確認の書類は不要なので、思い立ったその日からVisa加盟店やオンライン決済で使えます。
手元に現金がないときは、後払い機能「ポチっとチャージ」を使えば、チャージ代金を翌月末まで先延ばしできます。
給料日前の急な出費に強く、若年層を中心に幅広く使われてきた定番のサービスです。
- アプリから最短1分でVisaバーチャルカードを発行できる
- 現金がなくても翌月払いでチャージできるポチっとチャージ
- ポチっとチャージ以外のチャージ方法は手数料が無料
- 国内外のVisa加盟店とオンライン決済で使える
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | プリペイド型(Visa)とポチっとチャージ(後払いチャージ型) |
| 審査・信用情報の照会 | プリペイド利用は審査なし。ポチっとチャージ利用時はセブン銀行による確認あり(信用情報の照会有無は非公開) |
| 利用開始までの最短時間 | 最短1分でバーチャルカードを発行 |
| 年齢などの利用条件 | ポチっとチャージは満18歳以上。プリペイド機能自体は年齢制限なし |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | ポチっとチャージは3,000円〜50,000円(1,000円単位) |
| 手数料 | ポチっとチャージは3,000〜10,000円で510円、11,000〜20,000円で815円、最大の41,000〜50,000円で1,830円(税込)。他のチャージは無料 |
| 使える場所・対応ブランド | 国内外のVisa加盟店、オンライン・実店舗(リアルカード発行時) |
| 支払い期限・支払い方法 | チャージした翌月末までに、コンビニ・セブン銀行ATM・ネット銀行・ペイジーで支払い |
| 運営会社 | 株式会社Kanmu(ポチっとチャージの提供は株式会社セブン銀行) |
2. Kyash
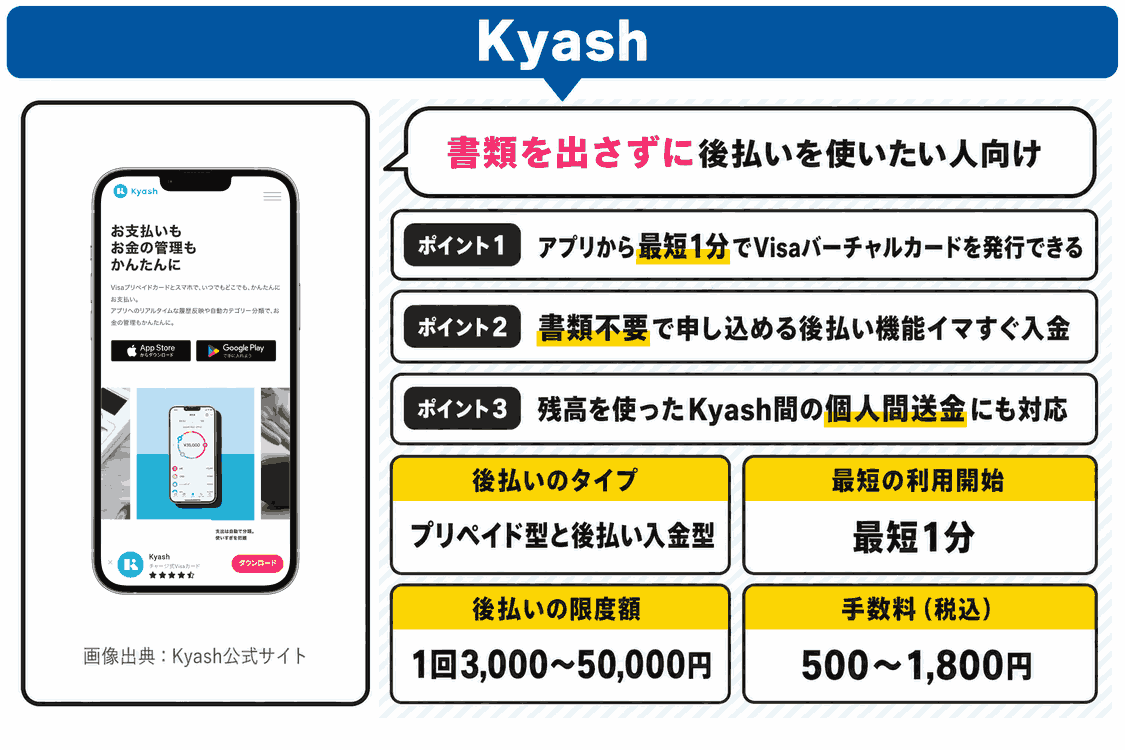
出典:Kyash公式サイト
概要Kyashは、送金機能も備えたVisaプリペイド型のアプリで、運営元は株式会社Kyashです。
バンドルカードと同じく、アプリから最短1分でカードを発行でき、残高でオンラインや実店舗の決済ができます。
後払い機能「イマすぐ入金」を使うと、手元に現金がなくても1回3,000〜50,000円をその場で入金でき、代金は翌月末に精算します。
イマすぐ入金は書類の提出が不要で、使うほどに限度額が上がっていく仕組みです。
スマホの非接触決済に登録すれば、街のお店でもそのまま使えます。
- アプリから最短1分でVisaバーチャルカードを発行できる
- 書類不要で申し込める後払い機能イマすぐ入金
- 残高を使ったKyash間の個人間送金にも対応
- スマホのタッチ決済(Apple Pay等)に登録して実店舗でも使える
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | プリペイド型(Visa)とイマすぐ入金(後払い入金型) |
| 審査・信用情報の照会 | イマすぐ入金は書類不要で申し込め、利用実績に応じて限度額が変動。信用情報の照会有無は非公開 |
| 利用開始までの最短時間 | 最短1分でバーチャルカードを発行 |
| 年齢などの利用条件 | イマすぐ入金の年齢条件は公式に記載なし(要確認) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | イマすぐ入金は1回3,000円〜50,000円 |
| 手数料 | イマすぐ入金は金額に応じた固定手数料(税込):3,000〜10,000円で500円、11,000〜20,000円で800円、21,000〜30,000円で1,150円、41,000〜50,000円で1,800円 |
| 使える場所・対応ブランド | 国内外のVisa加盟店、オンライン・実店舗、Apple Pay/Google Pay |
| 支払い期限・支払い方法 | 入金した月の翌月末までに、口座自動引き落とし・Kyash残高・コンビニで精算 |
| 運営会社 | 株式会社Kyash |
3. ワンバンク
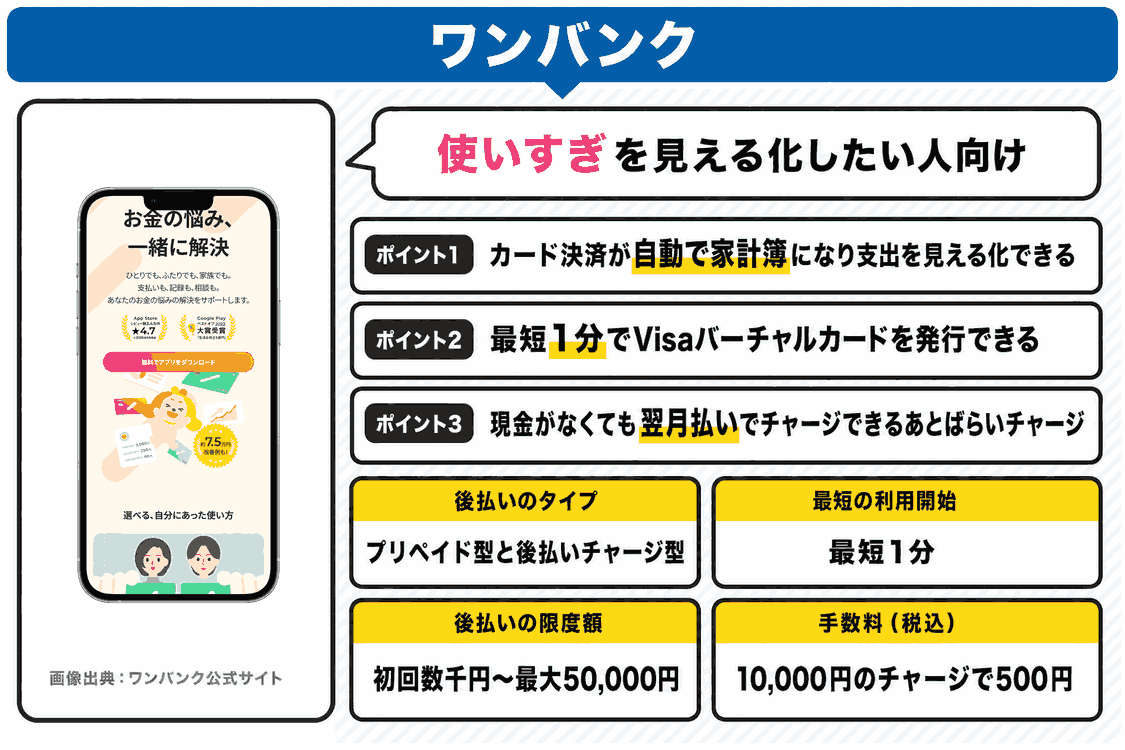
出典:ワンバンク公式サイト
概要ワンバンクは、Visaのプリペイドカードと家計簿が一体になったアプリで、運営はスマートバンクです。
旧名称のB/43から変わりました。
カードで支払うと自動で家計簿が作られ、何にいくら使ったかがひと目で分かります。
カードは最短1分で発行でき、スマホのタッチ決済にも対応します。
後払い機能「あとばらいチャージ」を使えば、現金がなくてもその場でチャージでき、代金は翌月末までにコンビニなどで支払います。
お金の管理が苦手な人ほど、使いすぎを可視化できる点がありがたいはずです。
- カード決済が自動で家計簿になり支出を見える化できる
- 最短1分でVisaバーチャルカードを発行できる
- 現金がなくても翌月払いでチャージできるあとばらいチャージ
- スマホのタッチ決済に対応しVisa加盟店で使える
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | プリペイド型(Visa)とあとばらいチャージ(後払いチャージ型) |
| 審査・信用情報の照会 | あとばらいチャージは事前登録と提供事業者の確認が必要(審査内容の詳細は非公開) |
| 利用開始までの最短時間 | 最短1分でバーチャルカードを発行 |
| 年齢などの利用条件 | 年齢などの利用条件は公式トップに記載なし(要確認) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | あとばらいチャージは初回数千円〜最大50,000円(確認結果により決定) |
| 手数料 | あとばらいチャージは金額に応じて変動(例:10,000円のチャージで500円/税込)。詳細は公式ヘルプを確認 |
| 使える場所・対応ブランド | 国内外のVisa加盟店、オンライン・実店舗、Apple Pay/Google Pay |
| 支払い期限・支払い方法 | あとばらいチャージ分は翌月末までにコンビニ等で支払い |
| 運営会社 | 株式会社スマートバンク(あとばらいチャージの提供は株式会社セブン銀行) |
4. ウルトラペイ
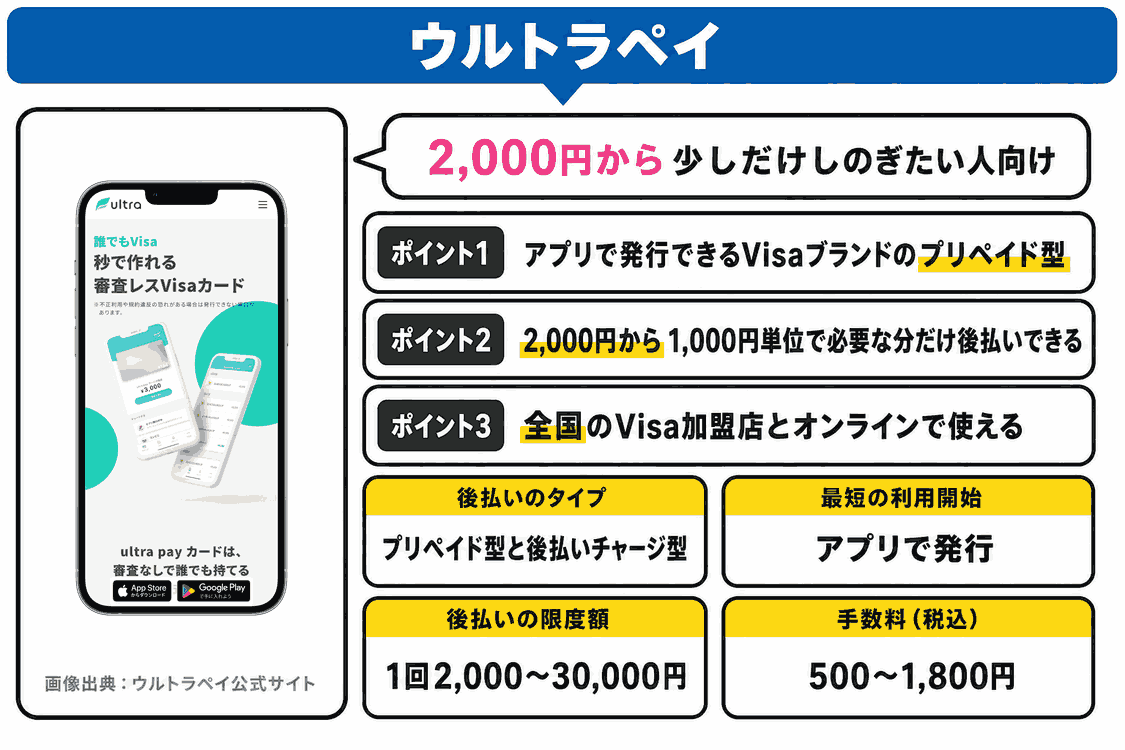
出典:ウルトラペイ公式サイト
概要ウルトラペイは、株式会社Yenyが発行するVisaブランドのプリペイド型アプリです。
アプリから申し込み、チャージした残高でオンラインや実店舗の決済ができます。
後払い機能「ミライバライ」を使うと、1回2,000〜30,000円を即時にチャージでき、代金と手数料を翌月末までに対象コンビニで支払います。
2,000円から1,000円単位で必要な分だけ後払いできるので、少額だけしのぎたいときに小回りがききます。
- アプリで発行できるVisaブランドのプリペイド型
- 現金がなくても翌月払いでチャージできるミライバライ
- 2,000円から1,000円単位で必要な分だけ後払いできる
- 全国のVisa加盟店とオンラインで使える
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | プリペイド型(Visa)とミライバライ(後払いチャージ型) |
| 審査・信用情報の照会 | ミライバライはAGペイメントサービスの確認が必要(審査内容の詳細は非公開) |
| 利用開始までの最短時間 | アプリから申し込み後にバーチャルカードを発行(最短時間は公式に記載なし) |
| 年齢などの利用条件 | 年齢などの利用条件は公式に記載なし(要確認) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | ミライバライは1回2,000円〜30,000円(1,000円単位。カードの種類で上限が異なる) |
| 手数料 | ミライバライは金額に応じて段階的に発生(税込):3,000〜10,000円で500円、11,000〜20,000円で800円、21,000〜30,000円で1,150円、41,000〜50,000円で1,800円 |
| 使える場所・対応ブランド | 国内外のVisa加盟店、オンライン・実店舗 |
| 支払い期限・支払い方法 | 翌月末までに、対象コンビニの端末で支払票を発券して店頭で支払い |
| 運営会社 | カード発行は株式会社Yeny、後払いの提供はAGペイメントサービス株式会社 |
5. Paidy(ペイディ)
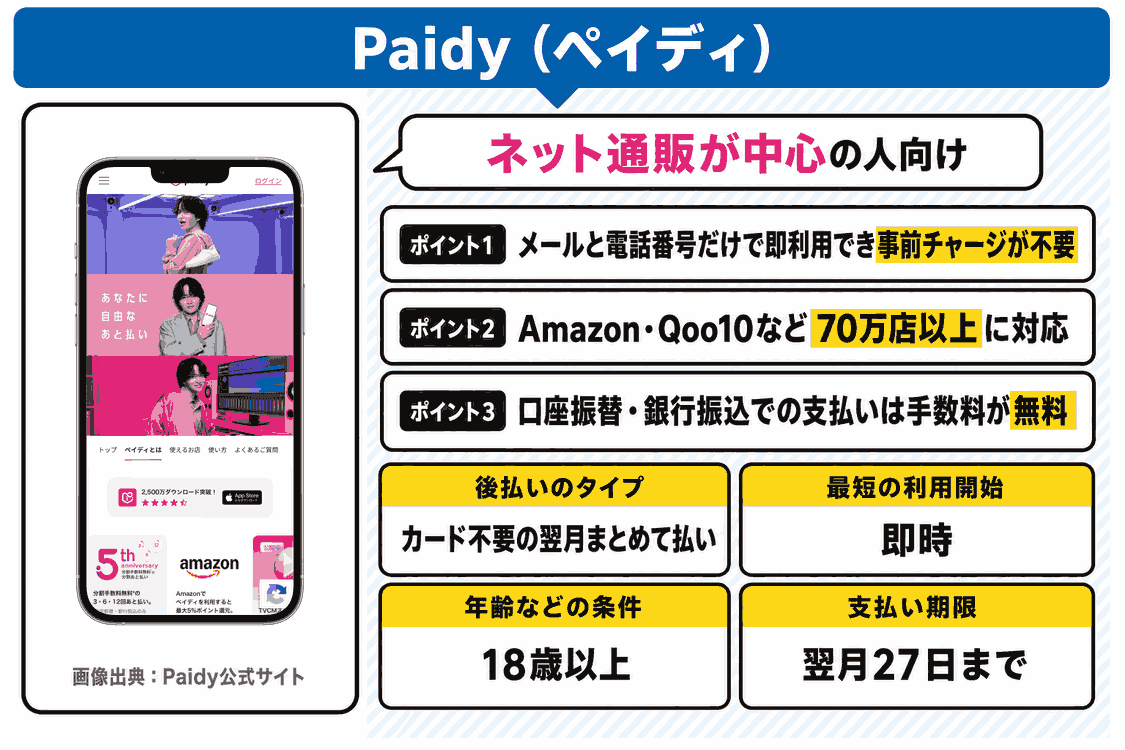
出典:Paidy公式サイト
概要Paidyは、電話番号とメールアドレスさえあれば今すぐ買い物ができる翌月あと払いです。
事前のチャージも、クレジットカードの登録もいりません。
Amazon・Apple・Qoo10・SHEIN・Temuなど、70万を超えるお店で使えるのが大きな強みです。
使った分は翌月にまとめて支払い、口座振替や銀行振込なら手数料はかかりません。
運営元は2021年にPayPalグループへ加わっており、国内の後払いアプリを代表する存在の一つです。
ネット通販での買い物が中心なら、まず候補に入れて損はありません。
- メールと電話番号だけで即利用でき事前チャージが不要
- Amazon・Qoo10など70万店以上に対応
- 口座振替・銀行振込での支払いは手数料が無料
- 3・6・12回のあと払い(分割)にも対応
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | クレジットカード不要の翌月まとめて払い |
| 審査・信用情報の照会 | 購入ごとに独自の与信を実施。カード発行や信用情報の提出は原則不要(照会有無は要問い合わせ) |
| 利用開始までの最短時間 | メールアドレスと携帯電話番号の入力で即時に利用開始 |
| 年齢などの利用条件 | 18歳以上(18〜19歳も親権者同意なしで利用可能) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 審査により個人ごとに変動し、一律の上限額の明示はなし |
| 手数料 | 口座振替・銀行振込は無料。コンビニ払いは所定の支払手数料が発生(金額は公式FAQを確認) |
| 使える場所・対応ブランド | Amazon・Apple・Qoo10・SHEIN・Temuなど70万店以上。一部実店舗のQRコード決済にも拡大 |
| 支払い期限・支払い方法 | 翌月27日までに支払い。コンビニ払い・口座振替・銀行振込・すぐ払いから選べる |
| 運営会社 | 株式会社Paidy |
6. メルペイスマート払い
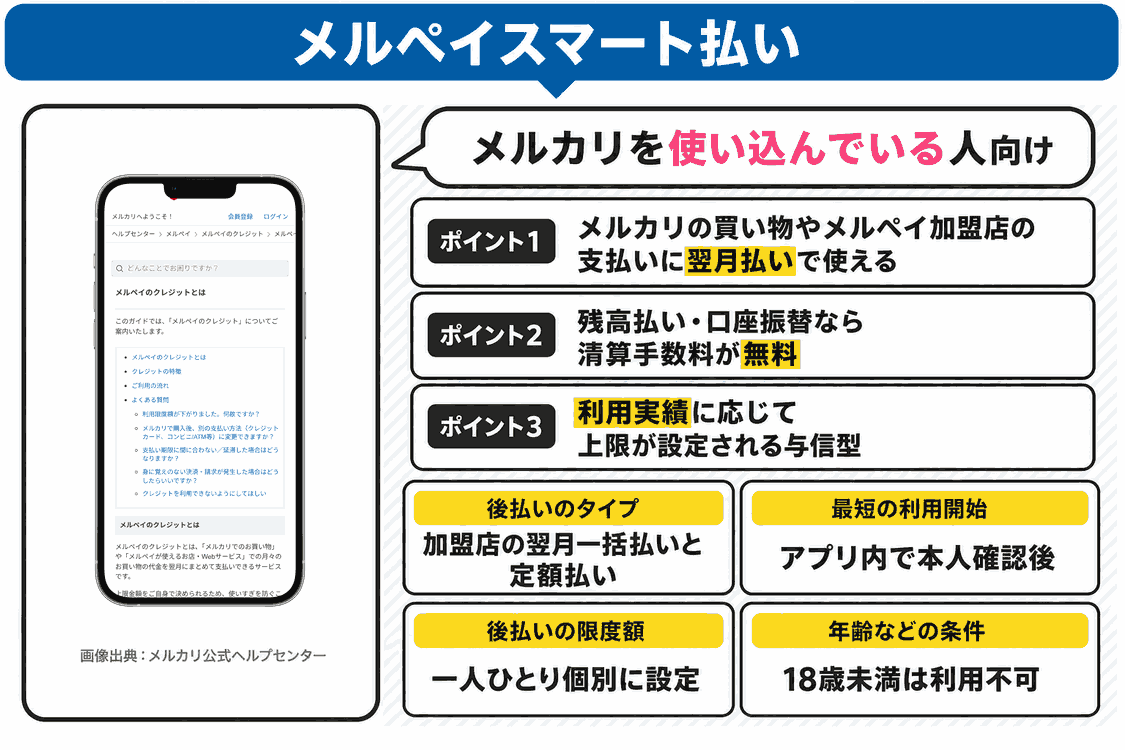
メルペイスマート払いは、メルカリのアプリ内で使える後払いです。
「メルペイのあと払い」を経て、2026年4月13日から順次「メルペイのクレジット」へ名称が変わりました。
当月に使った分を翌月にまとめて支払える仕組みで、メルカリでの買い物のほか、iDやコード決済に対応するお店でも使えます。
利用の上限は、メルカリでの売買実績などをもとに一人ひとり個別に設定される点が特徴です。
メルカリの売上金や残高で精算すれば、清算手数料はかかりません。
すでにメルカリを使い込んでいる人ほど、枠が付きやすい傾向があります。
- メルカリの買い物やメルペイ加盟店の支払いに翌月払いで使える
- 残高払い・口座振替なら清算手数料が無料
- 利用実績に応じて上限が設定される与信型
- 毎月定額で支払える定額払いも選べる
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | 加盟店の翌月一括払いと定額払い(与信あり) |
| 審査・信用情報の照会 | メルカリの利用実績などをもとに利用枠を設定。定額払いは別途審査あり(信用情報の照会有無は非公開) |
| 利用開始までの最短時間 | メルカリアプリ内で本人確認後に利用可(最短時間は公式に記載なし) |
| 年齢などの利用条件 | 18歳未満は利用不可。定額払いは20歳以上が対象 |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | メルカリが個別に設定(上限内で任意に変更可) |
| 手数料 | コンビニ・ATM払いは支払額に応じ220〜990円(税込)。残高払い・口座振替は無料。定額払いは年率18.0%(2026年7月改定) |
| 使える場所・対応ブランド | メルカリ内の購入、メルペイ加盟店(iD・コード決済)、オンライン・実店舗 |
| 支払い期限・支払い方法 | 翌月末までに、残高・ポイント・口座振替(無料)またはコンビニ・ATM現金払いで精算 |
| 運営会社 | 株式会社メルペイ |
7. atone(アトネ)
出典:atone公式サイト
概要atoneを運営するのは、後払い決済で高いシェアを持つネットプロテクションズです。
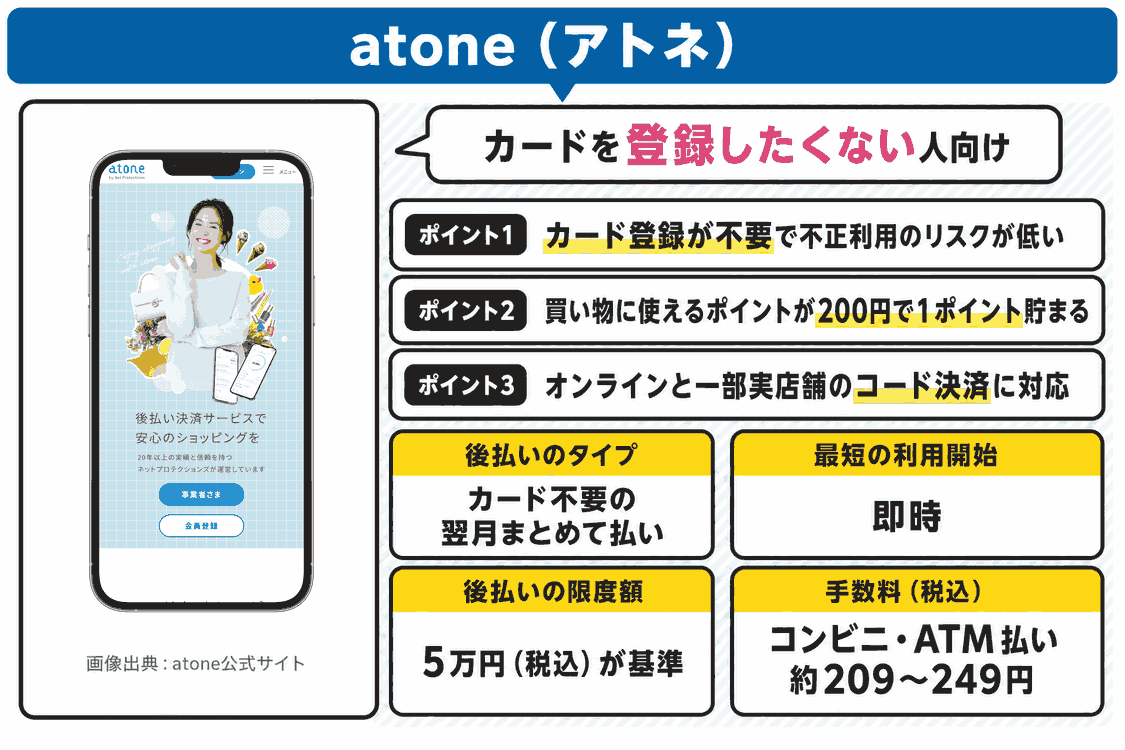
カードを登録せず、電話番号とメールアドレスだけで使い始められ、1か月の利用分を翌月にまとめて支払います。
後払い決済では珍しく、買い物に使える「NPポイント」が200円で1ポイント貯まるのが独自のうれしさです。
カード情報を預けずに済むため、不正利用のリスクを抑えたい人にも向いています。
運営元は後払い決済で高いシェアを持つ会社で、安心感があります。
- カード登録が不要で不正利用のリスクが低い
- 利用分を翌月にまとめて支払える
- 買い物に使えるポイントが200円で1ポイント貯まる
- オンラインと一部実店舗のコード決済に対応
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | クレジットカード不要の翌月まとめて払い |
| 審査・信用情報の照会 | 注文ごとに独自審査を実施。カード登録・信用情報の提出は不要で、信用情報機関への照会は行わない方式 |
| 利用開始までの最短時間 | 携帯電話番号とメールアドレスの登録で即時に利用開始 |
| 年齢などの利用条件 | 公式サイトに明確な年齢条件の記載なし(要問い合わせ) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 会員ごとに5万円(税込)を基準に設定され、利用状況で変動 |
| 手数料 | コンビニ・ATM払いは1請求あたり約209〜249円(税込)、口座振替は割安(正確な額は公式を確認) |
| 使える場所・対応ブランド | Qoo10・無印良品・GRLなどのオンライン、利用実績に応じた実店舗のコード決済 |
| 支払い期限・支払い方法 | 翌月1〜3日に請求確定。コンビニ払い・銀行ATM・口座振替から選択 |
| 運営会社 | 株式会社ネットプロテクションズ |
8. ファミペイ翌月払い
出典:ファミペイ公式サイト
概要ファミペイ翌月払いは、1か月に使ったファミペイの利用額を翌月にまとめて支払えるサービスです。
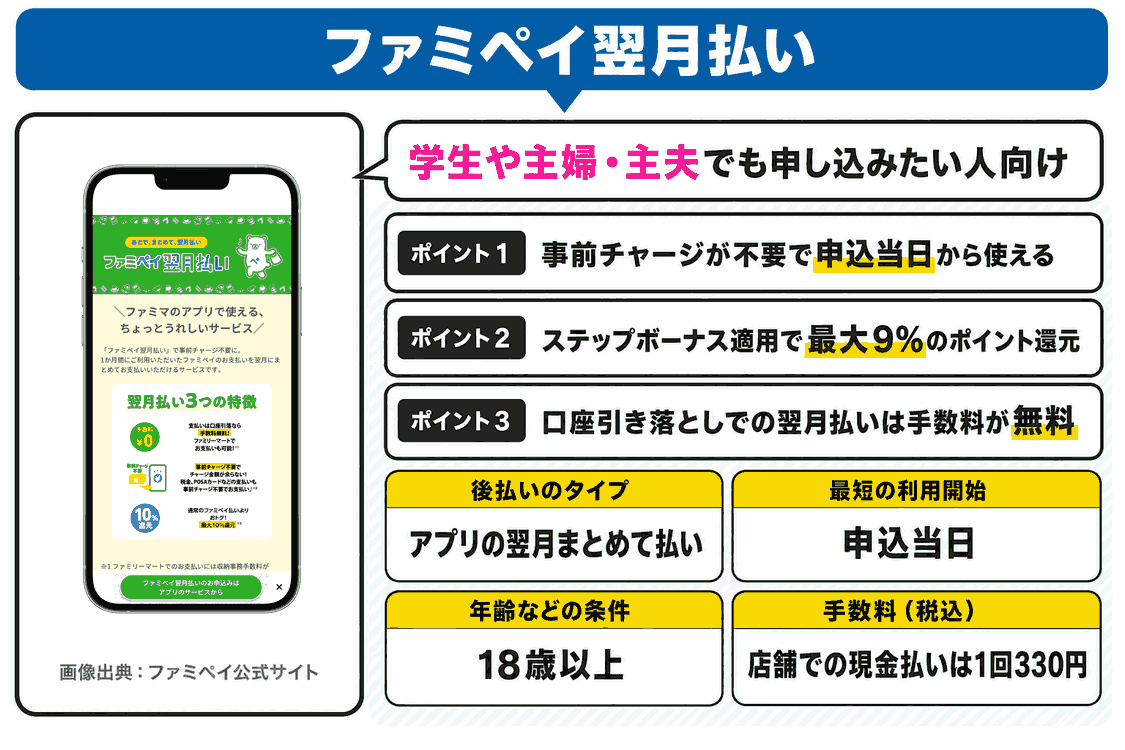
事前のチャージは不要で、ファミペイアプリから申し込めば申込当日から使えます。
審査は通常5分ほどで、主婦や学生も申し込める間口の広さが魅力です。
ステップボーナスの条件を満たすと最大9%のポイント還元が受けられ、日常づかいのお得さも見逃せません。
口座引き落としで翌月に払えば、手数料はかかりません。
ファミリーマートをよく使う人と相性のよい一枚です。
- 事前チャージが不要で申込当日から使える
- ステップボーナス適用で最大9%のポイント還元
- 口座引き落としでの翌月払いは手数料が無料
- 自動リボ・スキップ払い・分割払いに対応
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | アプリの翌月まとめて払い |
| 審査・信用情報の照会 | 所定の審査あり(通常5分程度)。信用情報機関への照会有無は公式に明示なし |
| 利用開始までの最短時間 | 申込当日から利用可能 |
| 年齢などの利用条件 | 18歳以上(主婦・主夫・学生も申込可能) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 一律の限度額の記載はなく、利用上限を自分で設定できる |
| 手数料 | 口座引き落としは無料。店舗での現金払いは1回330円(税込)の収納事務手数料。リボ・分割は別途手数料 |
| 使える場所・対応ブランド | ファミペイが使える店舗(一部の公共料金・各種料金は対象外) |
| 支払い期限・支払い方法 | 口座引き落としは翌月27日、店舗払いは翌月5〜27日。口座引き落としまたは店舗での現金払い |
| 運営会社 | Famima Digital One株式会社 |
9. PayPayあと払い
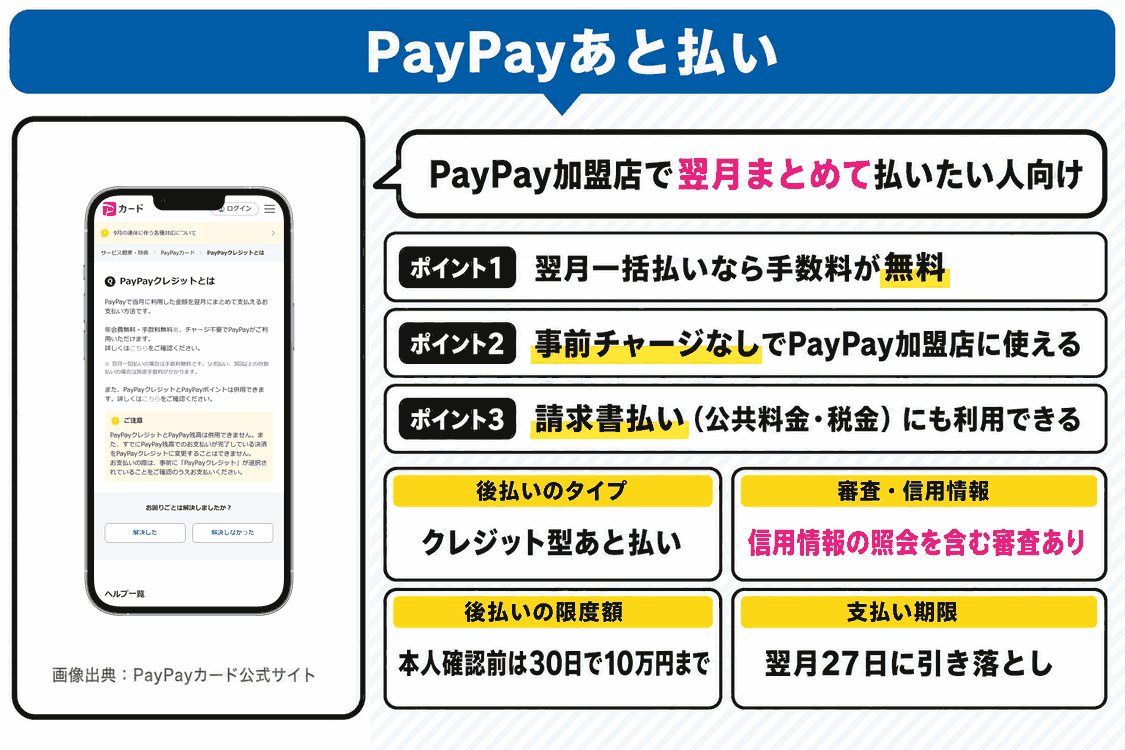
PayPayあと払いは、PayPayで使った金額を翌月にまとめて支払えるカードレスの後払いで、現在は「PayPayクレジット」の名称で提供されています。
ここまで紹介したチャージ型とは性格が異なり、利用にはPayPayカードの発行(契約)が前提になります。
つまり、申し込みの段階でクレジットカードの審査を受け、信用情報も照会されます。
審査を通れば、翌月一括払いは手数料無料で、公共料金や税金の請求書払いにも使えます。
すでにPayPayを軸に生活している人が、支払いを翌月に回したいときの選択肢です。
- 翌月一括払いなら手数料が無料
- 事前チャージなしでPayPay加盟店に使える
- 請求書払い(公共料金・税金)にも利用できる
- 本人確認で利用上限額を引き上げられる
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | クレジット型あと払い(PayPayカード契約が前提) |
| 審査・信用情報の照会 | PayPayカードの発行が必要で、カード発行時に信用情報機関への照会を含む審査あり |
| 利用開始までの最短時間 | PayPayカードの審査・契約後に利用開始(最短時間は公式に明示なし) |
| 年齢などの利用条件 | PayPayカードの契約条件に準じる |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 本人確認前は過去30日で10万円まで。本人確認済みで24時間50万円・30日200万円まで |
| 手数料 | 翌月一括払いは無料。リボ払い・3回以上の分割は別途手数料。遅延時は遅延損害金 |
| 使える場所・対応ブランド | PayPayが使える加盟店全般、PayPay請求書払い(公共料金・税金等) |
| 支払い期限・支払い方法 | 翌月27日にPayPayカード登録口座から引き落とし。一括・リボ・分割から選択 |
| 運営会社 | PayPayカード株式会社 |
10. au PAY あと払い
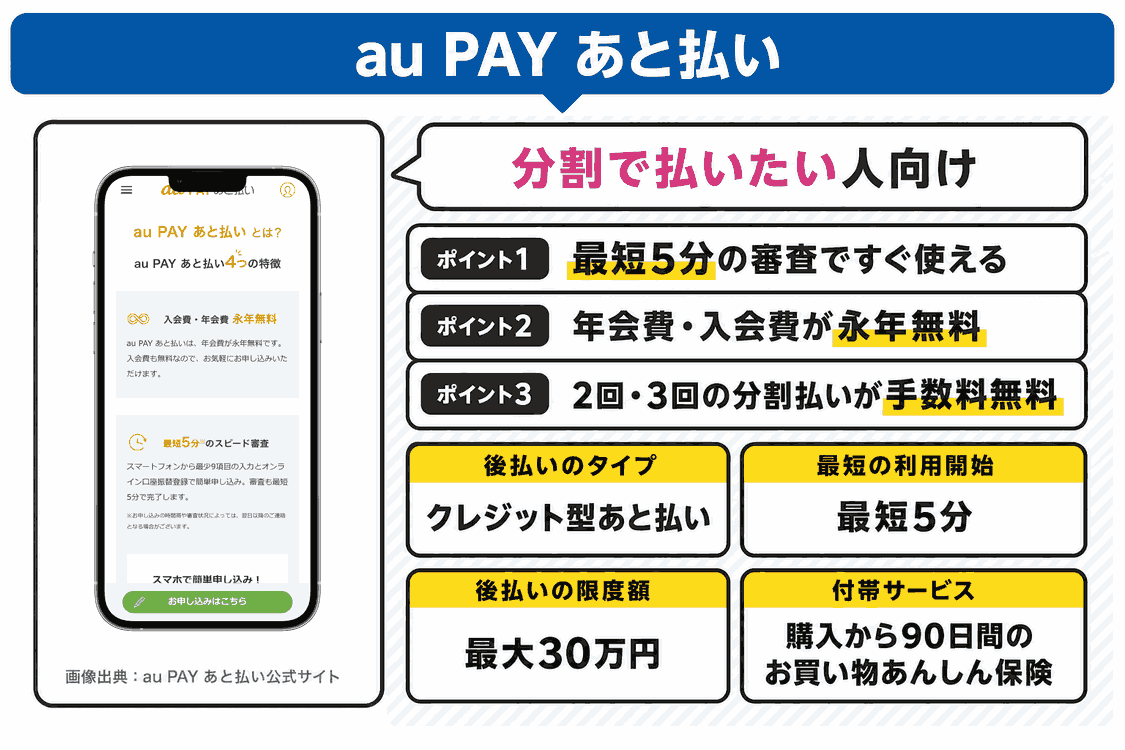
au PAY あと払いは、auフィナンシャルサービスが提供する、最短5分の審査ですぐ使えるあと払いサービスです。
年会費や入会費は永年無料で、スマホのタッチ決済に対応し、au PAYのコード決済での買い物に使えます。
2回・3回の分割払いが手数料無料なのは、少しまとまった買い物を月をまたいで払いたいときに助かります。
購入日から90日間、破損や盗難を補償する「お買い物あんしん保険」が付くのも安心材料です。
ショッピング専用で、キャッシングには使えません。
- 最短5分の審査ですぐ使える
- 年会費・入会費が永年無料
- 2回・3回の分割払いが手数料無料
- 購入から90日間のお買い物あんしん保険が付帯
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | クレジット型あと払い(ショッピング専用) |
| 審査・信用情報の照会 | 所定の審査あり(最短5分)。信用情報機関への照会有無は公式に明示なし |
| 利用開始までの最短時間 | 最短5分(審査完了後すぐ利用可能) |
| 年齢などの利用条件 | 公式ページに年齢条件の明示なし(要問い合わせ) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 最大30万円 |
| 手数料 | 年会費・入会費は永年無料。2回・3回の分割は無料。リボ等は手数料あり |
| 使える場所・対応ブランド | au PAY(コード決済)、Apple Pay・Google Pay対応のオンライン等 |
| 支払い期限・支払い方法 | 支払い期限日は公式に明示なし。1回・2回・分割・リボから選択 |
| 運営会社 | auフィナンシャルサービス株式会社 |
11. d払い
出典:NTTドコモ公式サイト
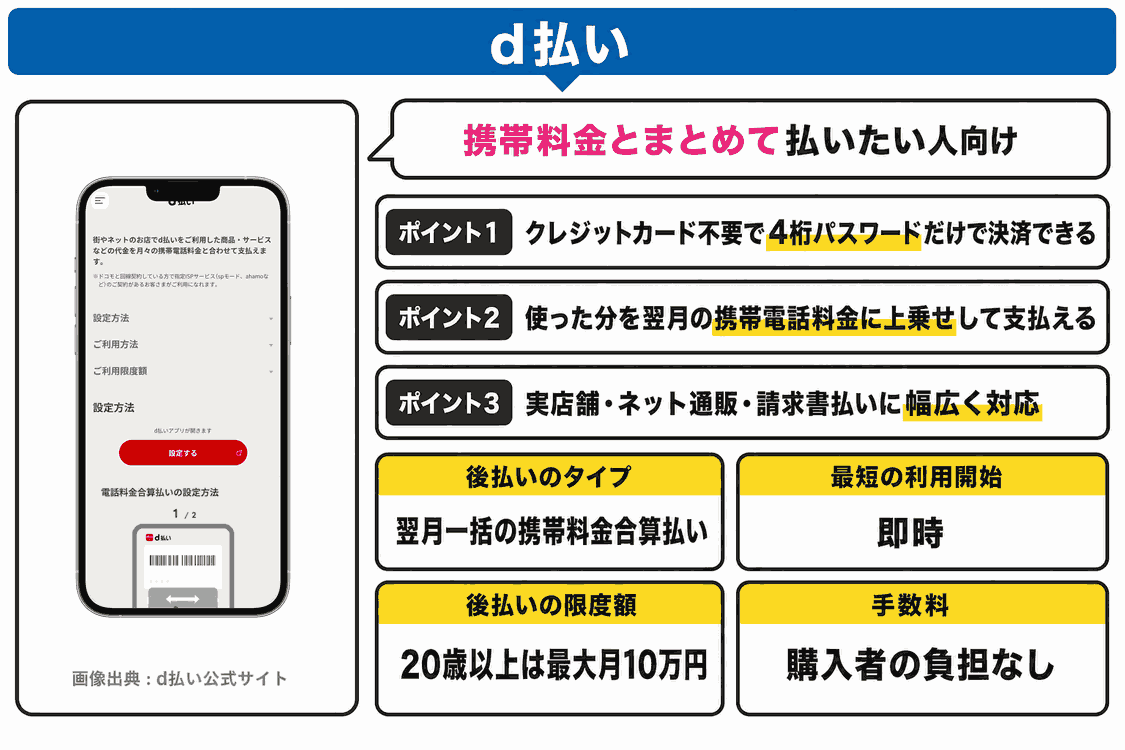
概要d払いには、利用額を毎月の携帯電話料金に上乗せして翌月に支払う「電話料金合算払い」という後払いの仕組みがあります。
ドコモ回線の契約者なら、4桁のパスワードを入れるだけで、クレジットカードなしに決済が完了します。
実店舗からネット通販、請求書払いまで幅広く対応し、dポイントも貯まります。
専用の信用審査は必須ではなく、限度額は契約状況や利用実績に応じてドコモが設定します。
ドコモ経済圏で生活している人には、最も自然な後払い手段の一つです。
- クレジットカード不要で4桁パスワードだけで決済できる
- 使った分を翌月の携帯電話料金に上乗せして支払える
- dポイントが貯まる・使えるドコモ経済圏との連携
- 実店舗・ネット通販・請求書払いに幅広く対応
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | 翌月一括の携帯キャリア決済(電話料金合算払い) |
| 審査・信用情報の照会 | ドコモ回線と指定ISP契約が前提。専用の信用審査(信用情報の照会)は必須ではない |
| 利用開始までの最短時間 | dアカウント設定で即時利用可能(利用情報の確認に最大10日かかる場合あり) |
| 年齢などの利用条件 | ドコモ回線と指定ISP契約が必要。20歳未満は限度額に上限 |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 初期設定は月1万円。20歳以上は最大月10万円、20歳未満は最大月1万円 |
| 手数料 | 電話料金合算払いの決済手数料は購入者負担なし |
| 使える場所・対応ブランド | d払い加盟店(実店舗・ネット通販)。利用にはドコモ回線+指定ISP契約が必要 |
| 支払い期限・支払い方法 | 当月の利用分を翌月の携帯電話料金と合算して請求 |
| 運営会社 | 株式会社NTTドコモ |
12. NP後払い
出典:NP後払い公式サイト
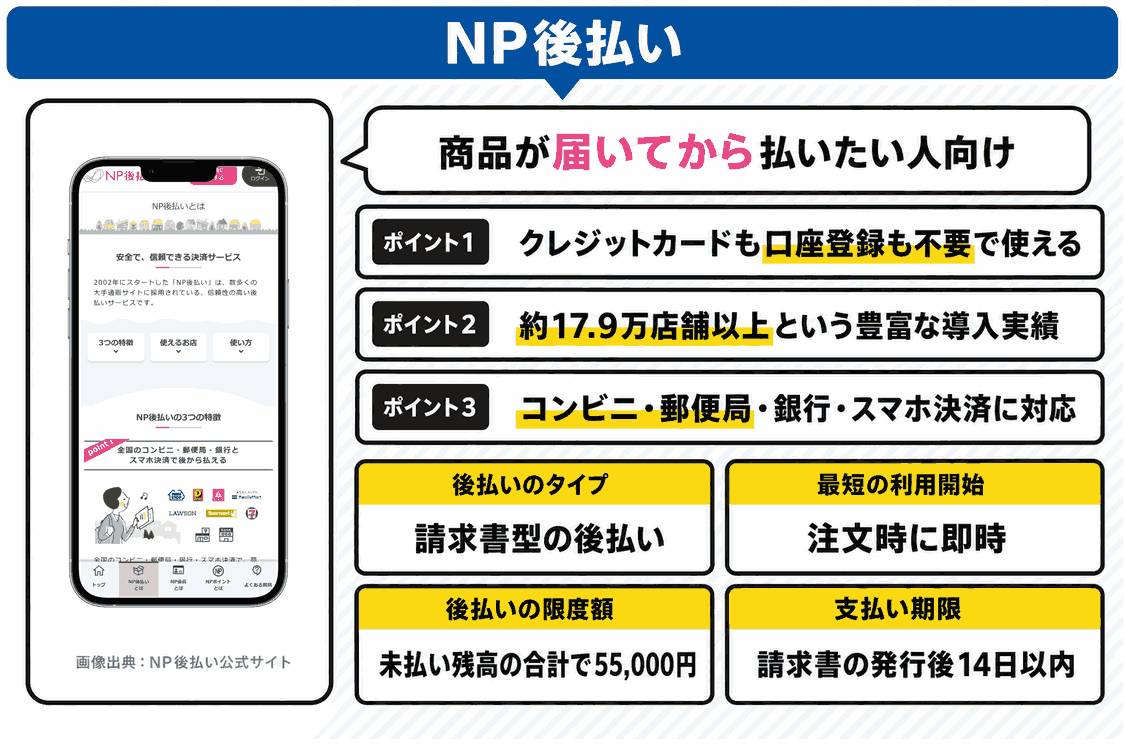
概要NP後払いは、2002年から続く老舗の請求書型の後払いです。
運営はatoneと同じネットプロテクションズが担います。
商品が届いてから、同封または郵送される請求書で支払うため、クレジットカードも口座登録もいりません。
支払いはコンビニ・郵便局・銀行・スマホ決済に対応し、約17.9万店舗以上に導入された実績を持ちます。
初めて使う通販サイトでも、先に商品を確認してから払えるので安心感につながります。
注文時に独自の与信があり、結果によっては使えない場合もあるでしょう。
- クレジットカードも口座登録も不要で使える
- 商品が届いてから支払える安心感がある
- コンビニ・郵便局・銀行・スマホ決済に対応
- 約17.9万店舗以上という豊富な導入実績
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | 請求書型の後払い(コンビニ後払い) |
| 審査・信用情報の照会 | 注文時に独自の与信を実施。信用情報機関への照会は行わず、口座登録・カードは不要 |
| 利用開始までの最短時間 | 注文時に審査され、通過すればその場で即時利用可能 |
| 年齢などの利用条件 | 商品受取後に支払い。未成年は法定代理人の同意が前提 |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 未払い残高の合計で55,000円(税込)まで。複数店舗の利用分も合算 |
| 手数料 | コンビニ・郵便局等は無料。銀行振込は振込手数料が利用者負担。延滞時は事務手数料297円(税込) |
| 使える場所・対応ブランド | NP後払い導入店(約17.9万店舗以上)。支払いは全国のコンビニ・郵便局・銀行・スマホ決済 |
| 支払い期限・支払い方法 | 請求書の発行後14日以内に支払い |
| 運営会社 | 株式会社ネットプロテクションズ |
13. GMO後払い
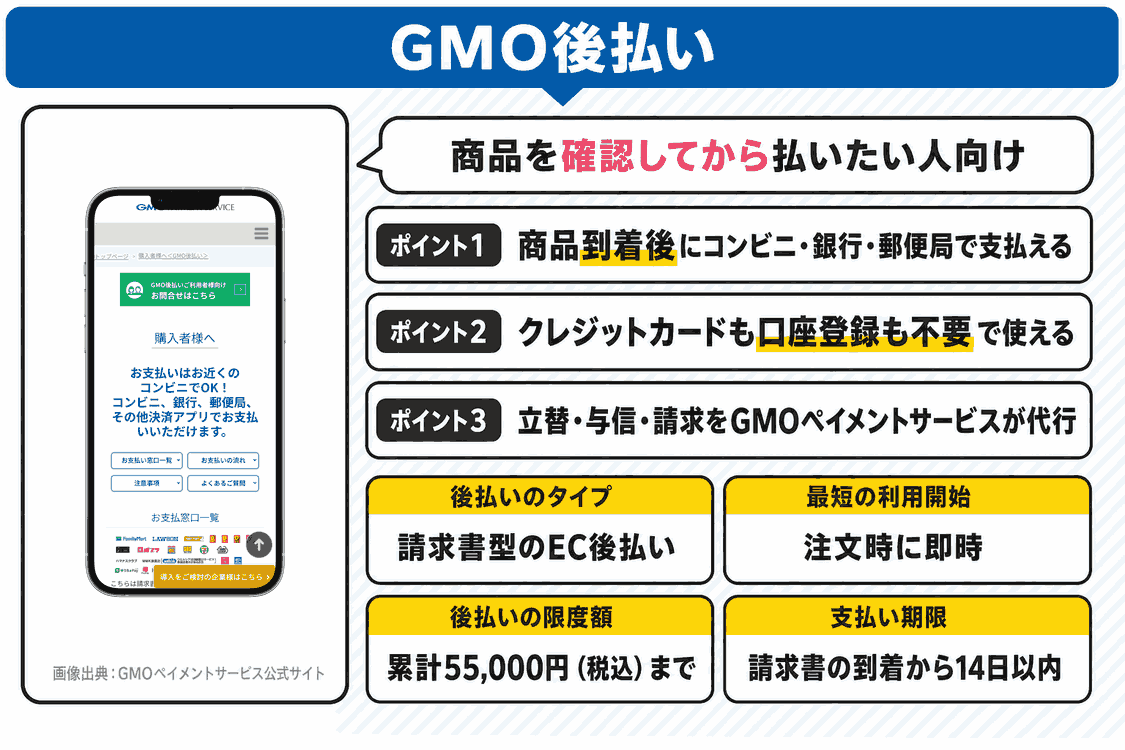
GMO後払いは、ネット通販向けの後払い決済です。
提供するのはGMOグループのGMOペイメントサービスで、購入者は商品を受け取った後にコンビニ・銀行・郵便局で代金を支払います。
GMOペイメントサービスが立替払いと請求を代行するため、買う側はカードも口座登録もなしに、商品を確認してから払えます。
クレジットカードに抵抗がある人や、届いた品物を見てから支払いたい人に向いています。
利用には注文ごとの与信があり、審査基準は公開されていません。
- 商品到着後にコンビニ・銀行・郵便局で支払える
- クレジットカードも口座登録も不要で使える
- 立替・与信・請求をGMOペイメントサービスが代行
- 商品を確認してから支払える安心感がある
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | 請求書型のEC後払い |
| 審査・信用情報の照会 | 注文ごとに与信を実施(審査基準は非開示)。信用情報機関への照会有無は公式に記載なし。カード・口座登録は不要 |
| 利用開始までの最短時間 | 注文時に与信され、通過すれば即時利用可能 |
| 年齢などの利用条件 | 商品受取後の支払いが基本。未成年は法定代理人の同意が必須 |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 累計55,000円(税込)まで。他店での購入分も累計に含まれる |
| 手数料 | 決済手数料はショップにより異なる。延滞時は回収事務手数料297円(税込・最大3回で合計891円)。銀行振込手数料は利用者負担 |
| 使える場所・対応ブランド | GMO後払い導入のECショップ。支払いは全国のコンビニ・銀行・郵便局 |
| 支払い期限・支払い方法 | 請求書の到着から14日以内に支払い |
| 運営会社 | GMOペイメントサービス株式会社 |
14. クロネコ代金後払いサービス
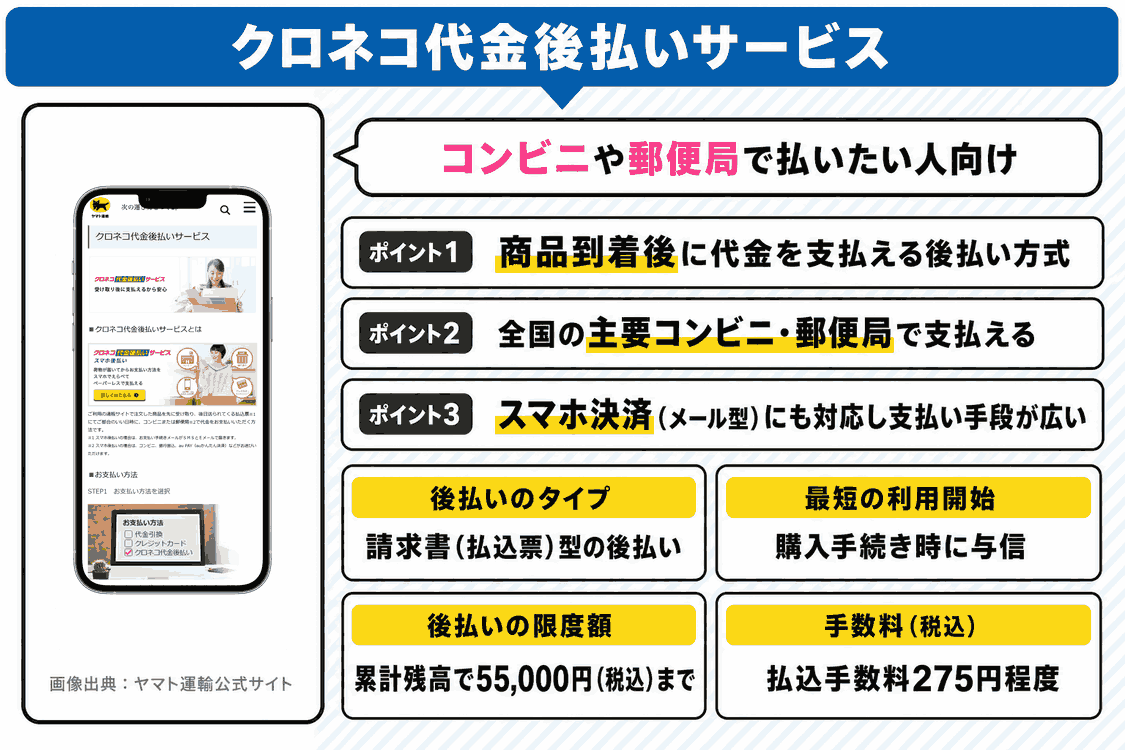
出典:ヤマト運輸公式サイト
概要クロネコ代金後払いサービスは、ヤマトグループが提供する通販向けの後払いです。
商品を先に受け取り、後日届く払込票で代金を支払います。
ヤマトが購入店へ立替払いし、買う人へ代理請求する仕組みなので、全国の主要コンビニや郵便局で気軽に支払えるのが利点です。
スマホ決済のメール型にも対応し、支払い手段が幅広く用意されています。
注文時に購入者情報をもとにした与信があり、過去の未払いや上限超過がないかを確認します。
- 商品到着後に代金を支払える後払い方式
- 全国の主要コンビニ・郵便局で支払える
- 加盟店は未回収リスクを負わない立替払い構造
- スマホ決済(メール型)にも対応し支払い手段が広い
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | 請求書(払込票)型のコンビニ後払い |
| 審査・信用情報の照会 | 注文ごとに与信あり。登録情報から過去の未払いや上限超過を確認(外部信用情報の照会有無は公式に記載なし) |
| 利用開始までの最短時間 | 購入手続き時にリアルタイムで与信(所要時間は公式に記載なし) |
| 年齢などの利用条件 | 利用条件(年齢等)は公式ページに記載なし(要問い合わせ) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 累計残高で55,000円(税込)まで。複数の加盟店で使っても合算 |
| 手数料 | 購入者の払込手数料は加盟店の設定により異なり、275円(税込)程度がかかる場合がある(無料の店舗もある) |
| 使える場所・対応ブランド | 全国の主要コンビニ、郵便局。スマホ決済型ではコンビニ・銀行振込等にも対応 |
| 支払い期限・支払い方法 | 払込票に記載された期日まで。コンビニ・郵便局窓口・ATM等で支払い |
| 運営会社 | ヤマト運輸株式会社 |
15. スコア後払い
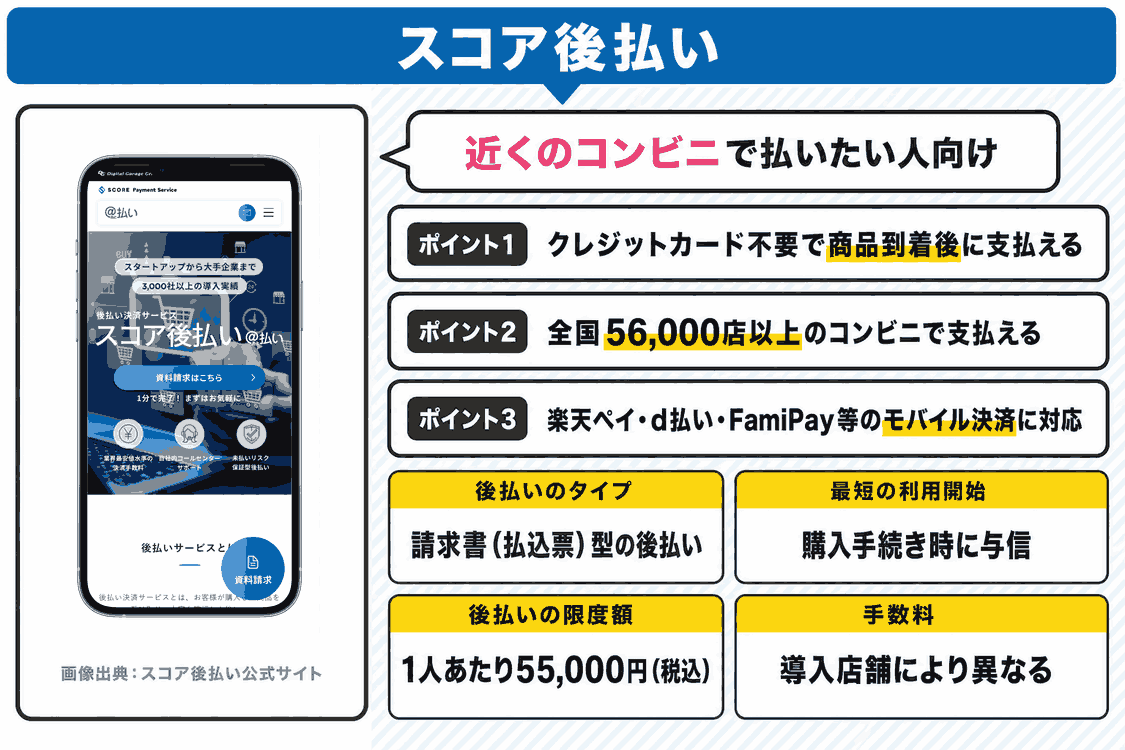
出典:スコア後払い公式サイト
概要スコア後払いは、株式会社SCOREが運営する通販向けの後払いサービスです。
旧ニッセン後払いを引き継いだサービスで、商品到着後に払込票やアプリのバーコードで支払います。
クレジットカードの入力が不要な非チャージ型で、カードを持たない人でも使いやすい設計です。
全国5万6千店以上のコンビニに加え、楽天ペイやd払いなどのモバイル決済でも支払えます。
注文ごとに与信があり、結果によっては利用を断られることもあります。
- クレジットカード不要で商品到着後に支払える
- 全国56,000店以上のコンビニで支払える
- 楽天ペイ・d払い・FamiPay等のモバイル決済に対応
- 旧ニッセン後払いを継承した実績あるサービス
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | 請求書(払込票)型のコンビニ後払い(非チャージ型) |
| 審査・信用情報の照会 | 注文ごとに与信あり。審査結果により利用を断る場合あり(外部信用情報の照会有無は公式に記載なし) |
| 利用開始までの最短時間 | 購入手続き時に与信(所要時間は公式に記載なし) |
| 年齢などの利用条件 | 利用条件(年齢等)は公式ページに記載なし(要問い合わせ) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 1人あたり55,000円(税込)の買い物枠。購入店により異なる場合あり |
| 手数料 | 導入店舗により異なる(無料の店舗のほか168円や330円等の例あり)。期限超過時は回収事務手数料が加算される場合あり |
| 使える場所・対応ブランド | 全国56,000店以上のコンビニ、郵便局、モバイル決済(楽天ペイ・d払い・FamiPay等) |
| 支払い期限・支払い方法 | 払込票に記載された期日まで。コンビニ・郵便局・モバイル決済で支払い |
| 運営会社 | 株式会社SCORE |
16. 後払い.com
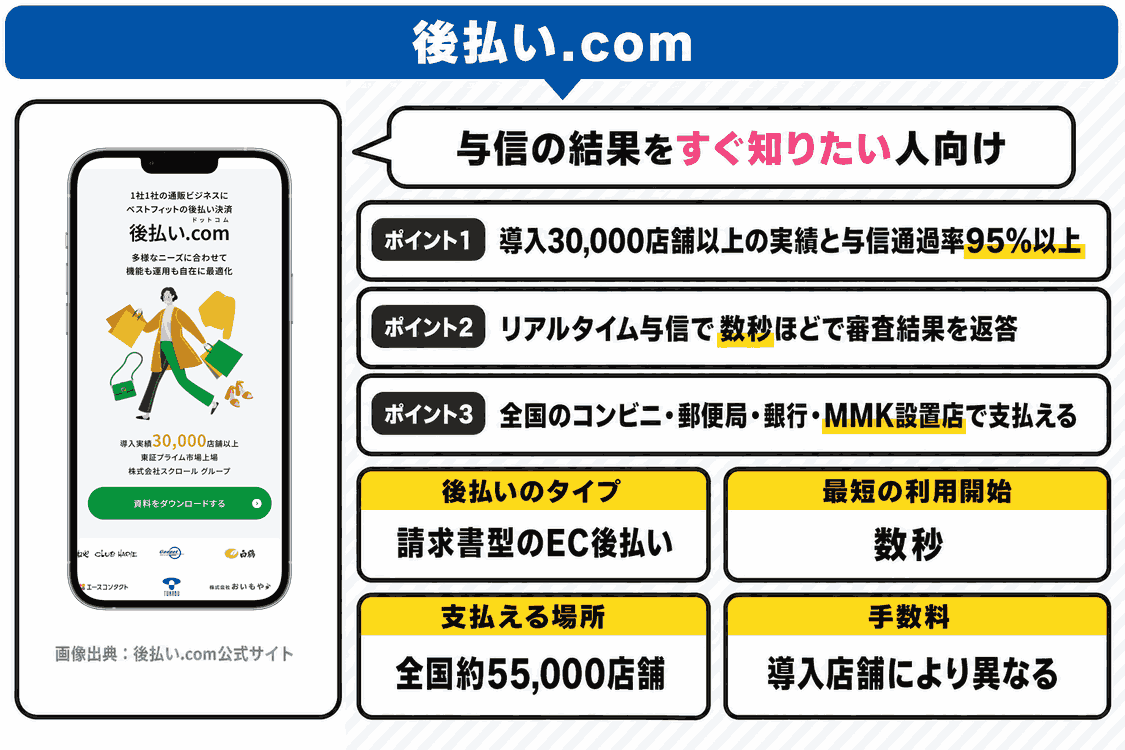
出典:後払い.com公式サイト
概要後払い.comは、東証プライム上場のスクロールグループ傘下、株式会社キャッチボールが運営する通販向けの後払い決済です。
購入者は商品到着後に、コンビニ・郵便局・銀行などで代金を支払います。
導入は3万店舗以上、与信通過率95%以上、審査はリアルタイムで数秒という数字を公表しており、通販の現場で広く使われています。
買う側にとっては、カードを持たずに商品を確認してから払える点が安心につながります。
- 導入30,000店舗以上の実績と与信通過率95%以上
- リアルタイム与信で数秒ほどで審査結果を返答
- 全国のコンビニ・郵便局・銀行・MMK設置店で支払える
- 商品を確認してから支払える安心感がある
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | 請求書型のEC後払い(決済代行) |
| 審査・信用情報の照会 | 独自の与信あり(通過率95%以上・数秒で返答)。外部信用情報の照会有無は公式に記載なし |
| 利用開始までの最短時間 | リアルタイム与信で数秒 |
| 年齢などの利用条件 | 購入者の利用条件(年齢等)は公式ページに記載なし(要問い合わせ) |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 購入者の具体的な限度額は公式に記載なし(要問い合わせ) |
| 手数料 | 購入者手数料は導入店舗により異なる |
| 使える場所・対応ブランド | 全国約55,000店舗のコンビニ、郵便局、銀行、MMK設置店 |
| 支払い期限・支払い方法 | 請求書発行後の指定期日まで。コンビニ・郵便局・銀行等で支払い |
| 運営会社 | 株式会社キャッチボール |
17. Amazonのコンビニ・ATM・ネットバンキング払い
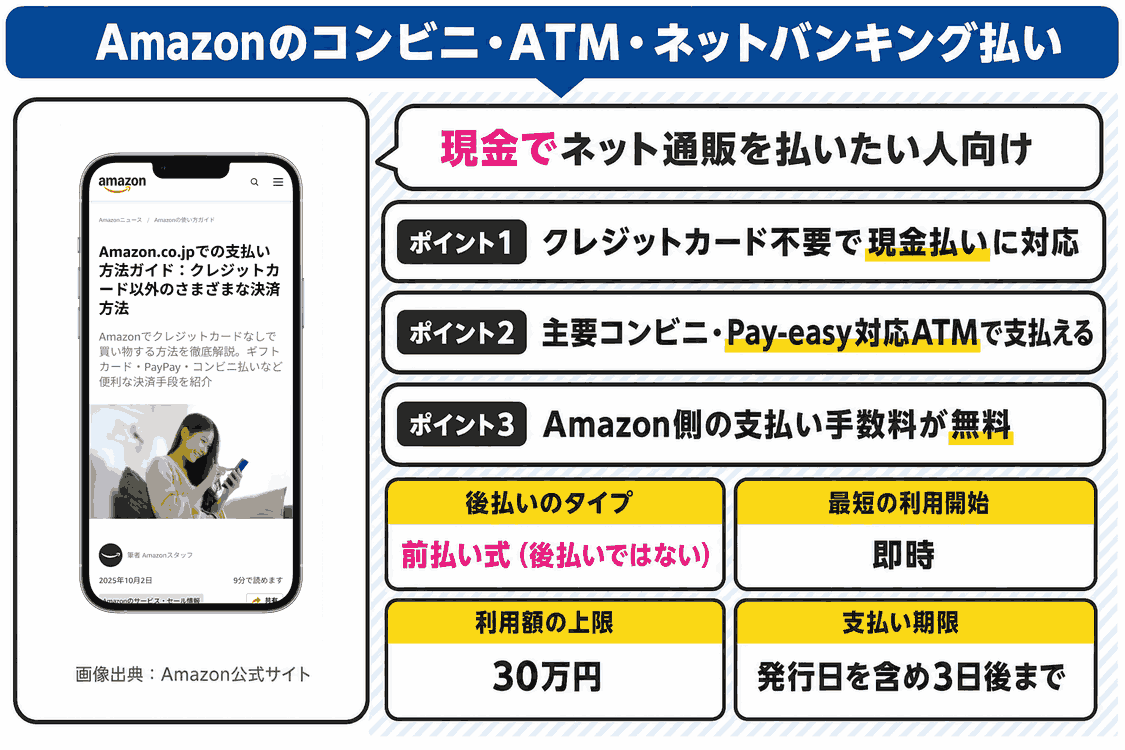
出典:Amazon公式サイト
概要最後に、後払いではありませんが、カードを持たずにネット通販の支払いを済ませたい人向けの選択肢として触れておきます。
Amazon.co.jpのコンビニ・ATM・ネットバンキング・電子マネー払いです。
注文後に発行される支払い番号を使い、代金を先に払ってから商品が届く「前払い」の仕組みで、商品到着後に払う一般的な後払いとは異なります。
与信審査がなく、Amazon側の手数料もかからないため、審査に不安がある人でも確実に使えます。
あくまで前払いである点は押さえておきましょう。
- クレジットカード不要で現金払いに対応
- 主要コンビニ・Pay-easy対応ATMで支払える
- Amazon側の支払い手数料が無料
- 楽天Edy・モバイルSuica等の電子マネーにも対応
| 項目 | 内容 |
|---|---|
| 後払いのタイプ | 前払い式(代金の入金確認後に商品発送)※一般的な後払いとは異なる |
| 審査・信用情報の照会 | 前払い方式のため与信審査・信用情報の照会はなし |
| 利用開始までの最短時間 | Amazonアカウントがあれば即時利用可(審査待ちなし) |
| 年齢などの利用条件 | Amazon.co.jpのアカウントが必要 |
| 項目 | 内容 |
|---|---|
| 後払いの限度額(目安) | 利用額の上限は30万円 |
| 手数料 | Amazon側の手数料は無料(ATM払いは金融機関所定の手数料が別途かかる場合あり) |
| 使える場所・対応ブランド | 主要コンビニ、Pay-easy対応の銀行ATM、ネットバンキング、電子マネー |
| 支払い期限・支払い方法 | 支払い番号の発行日を含め3日後の23:59まで。期限超過で注文は自動キャンセル |
| 運営会社 | アマゾンジャパン合同会社 |
「審査なし」で後払いが使えるのはプリペイド型と後払いチャージ型の2タイプ
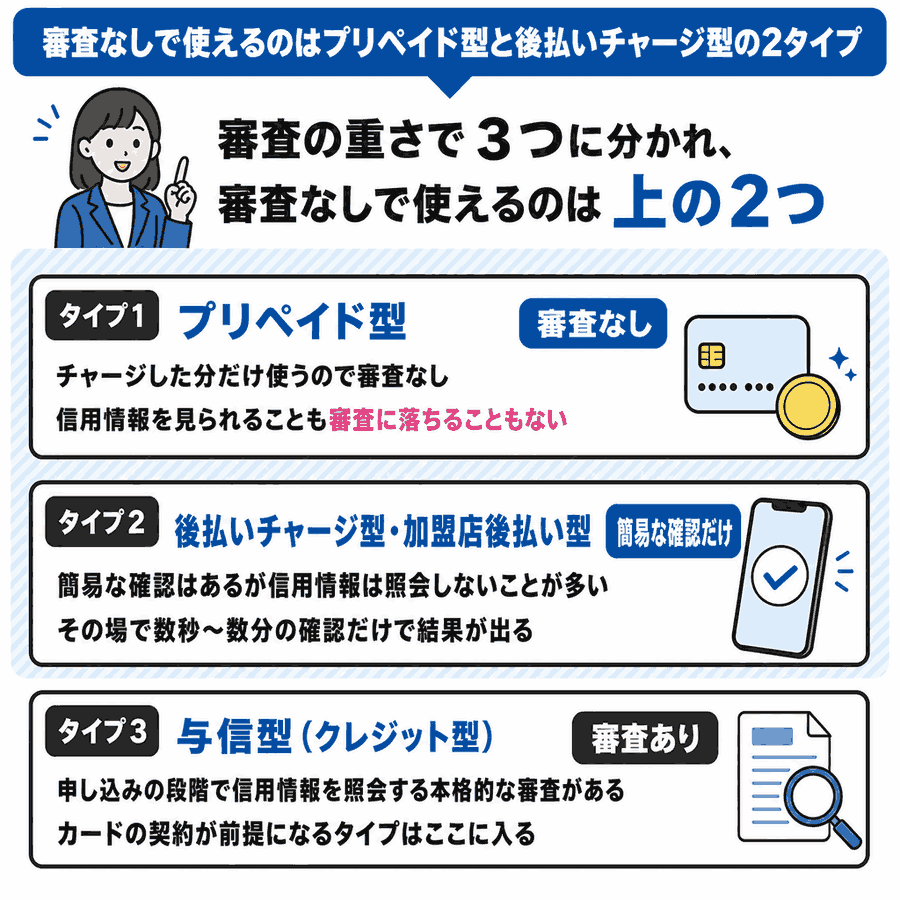
「後払いアプリ 審査なし」と検索して不安になるのは、どこまでが本当に審査なしで、どこからクレジットカードのような審査に入るのかが見えにくいからでしょう。
ここを整理しておくと、比較一覧の見え方が一気に変わります。
後払いアプリは、審査の重さで大きく3つのタイプに分けられます。
このうち「審査なし」で使えるのは、はじめの2つです。
- プリペイド型:完全に審査なし。チャージした分だけ使う
- 後払いチャージ型・加盟店後払い型:簡易な確認はあるが信用情報は照会しないことが多い
- 与信型(クレジット型):本格的な審査あり。信用情報を照会する
完全に審査なしで使えるのはチャージした分だけ払うプリペイド型
プリペイド型は、あらかじめお金をチャージして、その残高の範囲だけ使う仕組みです。
借りているわけではないので、信用情報を見られることも、審査に落ちることもありません。
ウルトラペイやKyash、ワンバンク、そしてバンドルカードのカード発行部分がこれにあたります。
プリペイドカードなら、発行はどれも最短1分ほどです。
「まず今日、審査なしでカード番号だけ手に入れたい」というニーズには、この型がまっすぐ応えてくれます。
後払いチャージ型は信用情報を照会しない簡易な確認だけで使える
後払いチャージ型は、プリペイドの残高が足りないときに、その場でチャージ代金を翌月に回せる仕組みです。
ワンバンクのあとばらいチャージ、バンドルカードのポチっとチャージ、Kyashのイマすぐ入金、ウルトラペイのミライバライがこれにあたります。
「審査」という言葉は使われますが、これはクレジットカードの審査とは別物です。
多くは信用情報機関への照会を行わず、その場で数秒〜数分の確認だけで結果が出ます。
少額なら初回から通りやすく、給料日前の数千円をしのぐ用途に向いています。
クレジットカードに近い与信型は本格的な審査がある
一方で、PayPayあと払いのように、利用にクレジットカードの契約が前提となるタイプは、申し込みの段階で信用情報を照会する本格的な審査があります。
ここは「審査なし」とは呼べません。
加盟店での翌月払い(Paidyやatone、NP後払いなど)は、その中間にあたります。
注文ごとに独自の与信はありますが、カード発行のような信用情報の照会は行わない方式が一般的です。
自分がどのタイプを使おうとしているのかを見極めるだけで、審査で無駄につまずくことが減ります。
後払いアプリを選ぶときに見るべきポイント
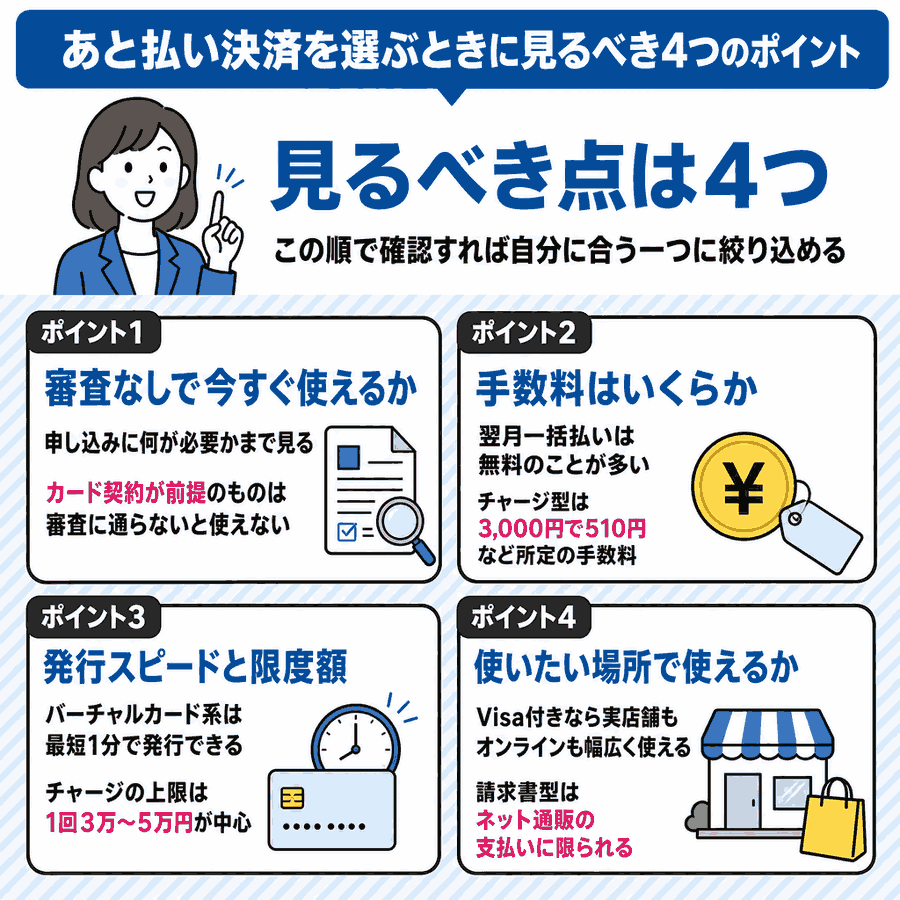
比較一覧を眺めていると、どの後払いアプリも似て見えてくるものです。
ですが、給料日前の少額をしのぐという目的に絞れば、見るべき点は4つに整理できます。
以下の順で確認すれば、自分に合う一つが自然に絞り込まれていきます。
本当に審査なしで今すぐ使えるかを申し込み条件で確かめる
いちばん大事なのは、その後払いアプリが自分にとって本当に「審査なしですぐ使えるか」です。
プリペイド型のカード発行なら、審査なしで最短1分です。
後払いチャージ型は簡易な確認だけで、多くは信用情報を照会しません。
逆に、PayPayあと払いのようにカード契約が前提のものは、審査に通らなければ使えません。
「審査なし」の一語だけを頼りにせず、申し込みに何が必要かまで見るのが、遠回りに見えて最短です。
翌月一括なら手数料が無料かとチャージ手数料の額を確認する
次に手数料です。
加盟店での翌月一括払い(Paidyやファミペイの口座引き落としなど)は、手数料が無料のことが多くあります。
一方で、後払いチャージ型には所定の手数料がかかります。
たとえば先に挙げたバンドルカードの場合、ポチっとチャージは3,000円で510円、20,000円で815円(いずれも税込)の手数料です。
金額に対して数%〜十数%に相当するため、少額を短期間しのぐ用途に向いた設計だと分かります。
何度も繰り返すと、手数料はじわじわ効いてきます。
発行スピードと限度額が自分の使い方に合っているか
急いでいるなら発行スピードが、まとまった額が必要なら限度額が効いてきます。
バーチャルカード系は最短1分で発行できますが、後払いチャージの上限は1回3万〜5万円程度が中心です。
加盟店の後払いは、累計55,000円までとしているサービスが目立ちます。
「今日いくら、何に使うのか」を先に決めてから逆算すると、オーバースペックなサービスを選ばずに済みます。
使いたい店舗やオンラインショップで使えるか
最後に、使いたい場所で実際に使えるかです。
Visaが付いたプリペイド型なら、加盟店であれば実店舗でもオンラインでも幅広く使えます。
Paidyのように特定の大型ECに強いサービスもあれば、請求書型のようにネット通販の支払いに限られるものもあります。
「どこで払いたいか」から逆に選ぶと、発行したのに使えないという事態を防げます。
後払いアプリを使うメリット
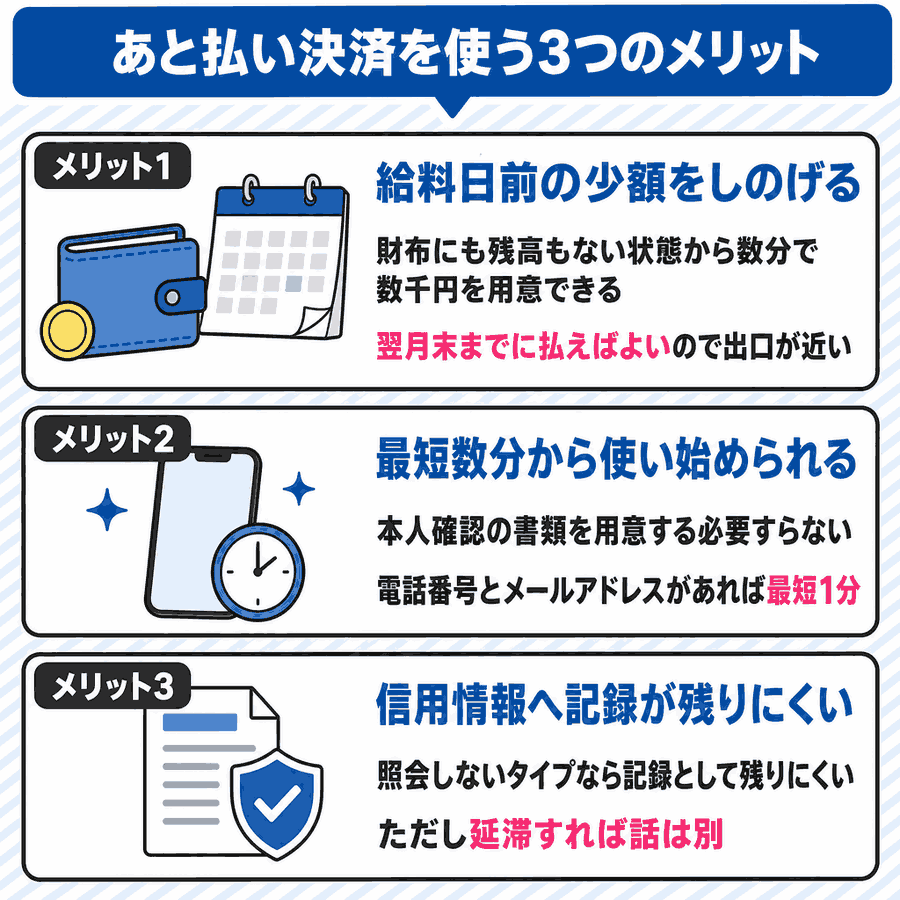
審査なしの後払いアプリには、クレジットカードや消費者金融にはない身軽さがあります。
給料日前のピンチを、重い手続きなしで乗り切れるのが最大の魅力です。
手元に現金がなくても給料日前の少額をしのげる
いちばんの利点は、財布にもチャージ残高にもお金がない状態から、数分で数千円を用意できることです。
後払いチャージ型なら、翌月末までに払えばよいので、給料日という「近い出口」が見えている人には無理のない使い方ができます。
数万円の借り入れではなく、数千円の立て替えでしのげるのは、精神的にも軽いものです。
本人確認なしで最短数分から使い始められる
プリペイド型のカード発行なら、本人確認の書類を用意する必要すらありません。
電話番号とメールアドレスがあれば、最短1分でカードが手に入ります。
クレジットカードにありがちな、申し込みから発行まで1〜2週間待つ必要もありません。
今この瞬間に決済手段が必要な人にとって、このスピードは何物にも代えがたい価値です。
クレジットカードのように信用情報へ記録が残りにくい
プリペイド型や、信用情報を照会しないタイプの後払いチャージなら、利用が信用情報機関に記録として残りにくいという安心感があります。
将来の住宅ローンやカード審査に影響させたくない人にとって、これは見逃せない点です。
ただし、支払いを延滞すれば話は別です。
あくまで期日どおりに払うことが前提の身軽さだと理解しておきましょう。
後払いアプリのデメリットと注意点
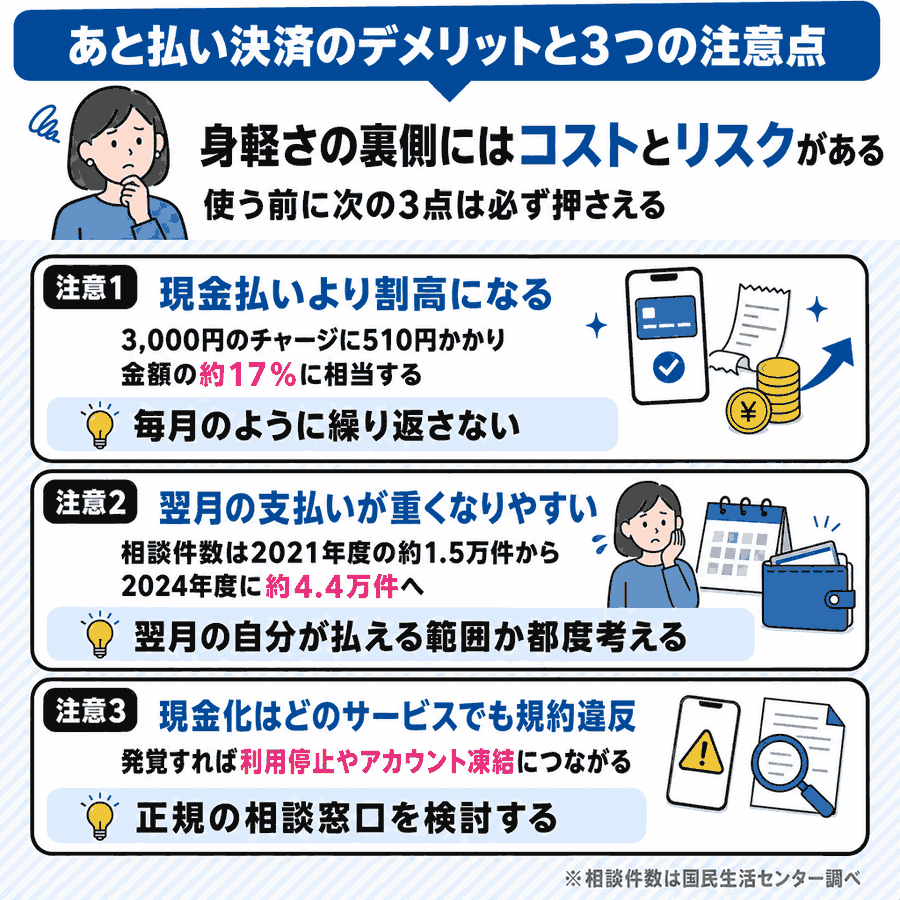
後払いアプリの身軽さの裏側には、必ずコストとリスクが潜んでいます。
メリットだけを見て使い始めると、翌月に手痛い請求が待っていることもあります。
使う前に、次の3点は必ず押さえてください。
チャージ手数料がかかるぶん現金払いより割高になる
後払いチャージ型は便利ですが、チャージのたびに手数料が上乗せされます。
先ほどの例では3,000円をチャージすると510円かかり、これは金額に対して約17%に相当します。
少額を一度しのぐだけなら許容範囲でも、毎月のように繰り返せば、支払う手数料の総額は無視できません。
現金払いと比べて割高になる、という前提は忘れないでください。
使いすぎて翌月の支払いが重くなりやすい
後払いは「今払わなくていい」がゆえに、使っている感覚が薄れ、翌月にまとめて重くのしかかります。
関連する消費者トラブルの相談も、年々増え続けています。
国民生活センターの集計では、この種の相談は2021年度の約1.5万件から2024年度には約4.4万件へと、3年でおよそ3倍に膨らみました。
同センターは、次のように慎重な利用を呼びかけています。
契約前には表示や料金、契約条件などをしっかり確認し、契約するか慎重に検討しましょう。
手軽さに流されず、翌月の自分が払える範囲かを都度考えることが大切です。
現金化はどのアプリでも規約違反にあたり避けるべき
「後払いアプリ 現金化」という言葉を見かけることがありますが、後払いの枠を使って商品を買い、それを売って現金を得る行為は、各サービスの規約に違反します。
発覚すれば利用停止やアカウント凍結につながり、法的なトラブルに巻き込まれる危険もあります。
手数料の高い現金化業者を頼れば、状況はさらに悪化します。
目先の現金欲しさに手を出す対象ではありません。
本当に現金が必要なときは、後払いアプリではなく、正規の相談窓口を検討してください。
後払いチャージの簡易的な確認が通らないときに考えられる原因
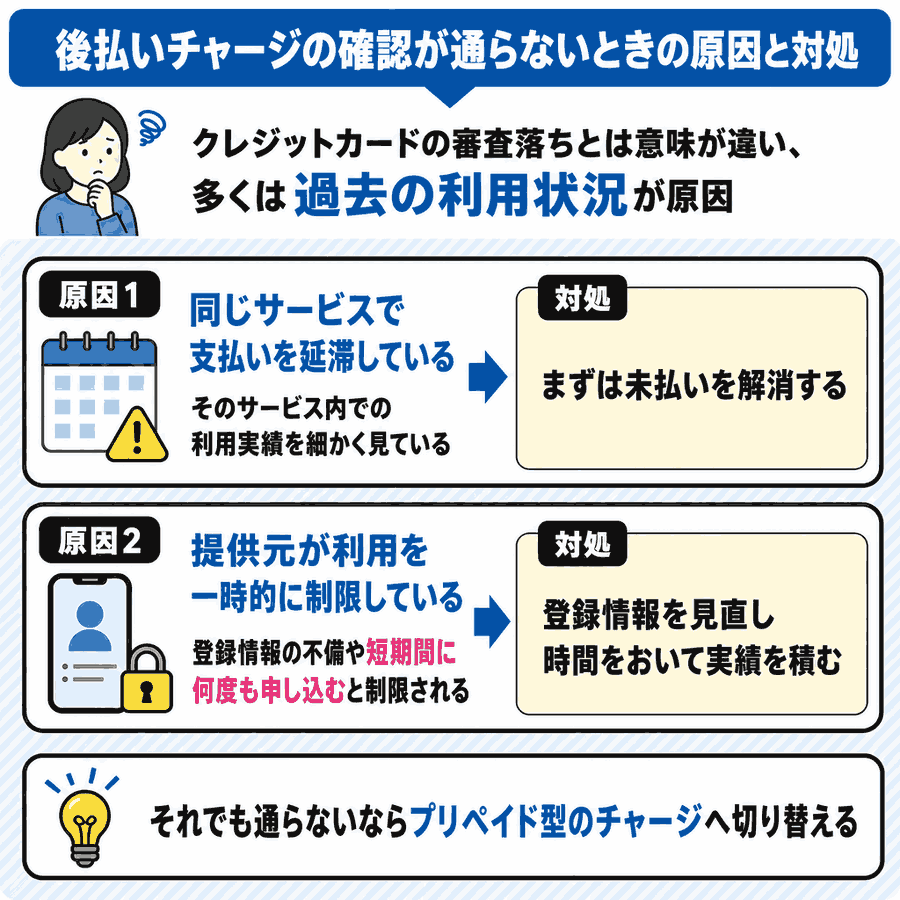
「審査なし」と言われても、後払いチャージが通らないことはあります。
これはクレジットカードの審査落ちとは意味が違い、多くは過去の利用状況が原因です。
心当たりを一つずつ確認しましょう。
過去に同じアプリで支払いを延滞している
最も多いのが、過去にそのアプリで支払いを延滞した履歴です。
後払いチャージ型は信用情報を照会しない代わりに、そのサービス内での利用実績を細かく見ています。
一度でも支払いが遅れると、次回以降のチャージが通りにくくなったり、限度額が下がったりします。
まずは未払いを解消することが、利用を再開する近道です。
登録情報や利用状況からアプリ側が利用を制限している
もう一つは、登録情報の不備や、短期間に何度も申し込むといった利用状況から、アプリ側が一時的に利用を制限しているケースです。
電話番号やメールアドレスが正しく登録されているか、直近で不自然な使い方をしていないかを見直しましょう。
それでも通らない場合は、時間をおいて利用実績を積むか、別のタイプ(プリペイド型のチャージなど)に切り替えるのが現実的です。
給料日前の少額利用に向く後払いアプリを使い方別に整理
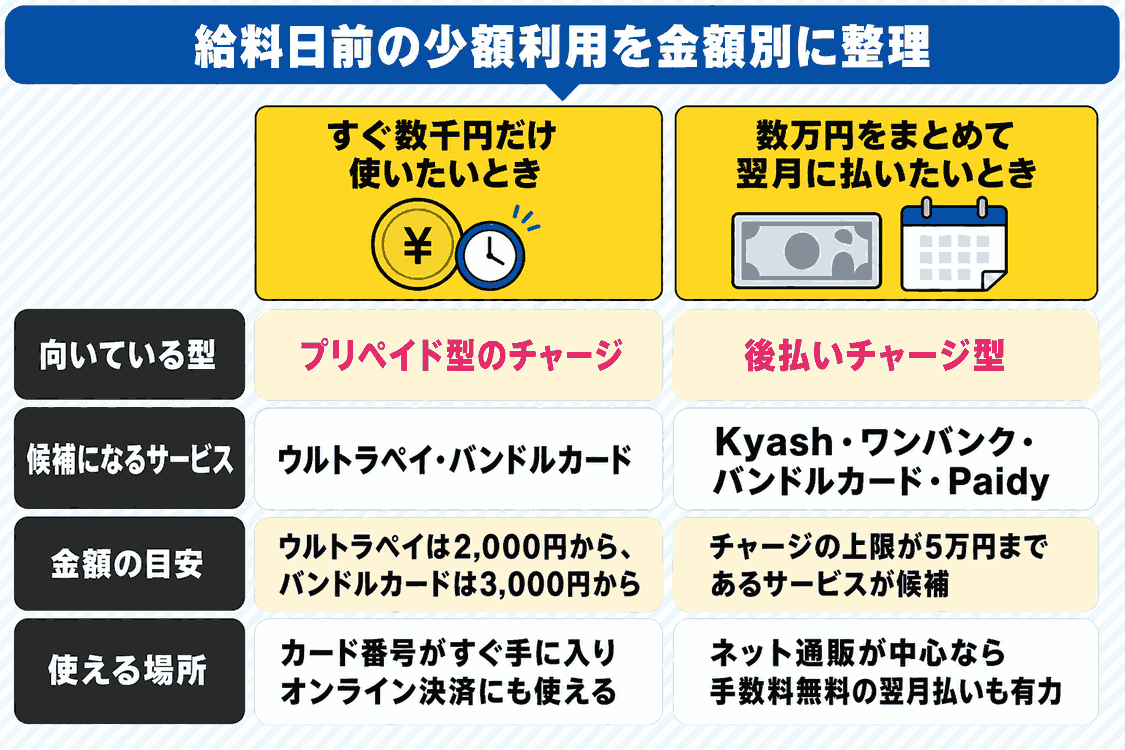
ここまでを踏まえ、「給料日前に一時的に足りない」という具体的な場面に絞って、後払いアプリの使い方別の選び分けをまとめます。
金額と使いたい場所で、選ぶべきタイプは変わります。
すぐ数千円だけ使いたいならプリペイド型のチャージ
数千円をその日のうちにしのぎたいなら、プリペイド型のチャージが向いています。
ウルトラペイなら2,000円から、バンドルカードなら3,000円から後払いチャージが使え、少額に対する手数料も数百円で収まります。
翌月末という近い出口までに払えばよいので、給料日が見えている人には過不足のない選択です。
カード番号がすぐ手に入るため、オンライン決済にもそのまま使えます。
数万円をまとめて翌月に払いたいなら後払いチャージ型
もう少しまとまった額を、翌月に一括で払いたいなら、後払いチャージの上限が5万円まであるKyashやワンバンク、バンドルカードが候補です。
ネット通販が中心なら、手数料無料の翌月払いに対応するPaidyも有力です。
いずれの場合も、翌月の支払い額が給料の範囲に収まるかを先に確認してください。
無理なく払える金額にとどめることが、後払いを味方につける唯一のコツです。
後払いアプリの審査なしに関するよくある質問
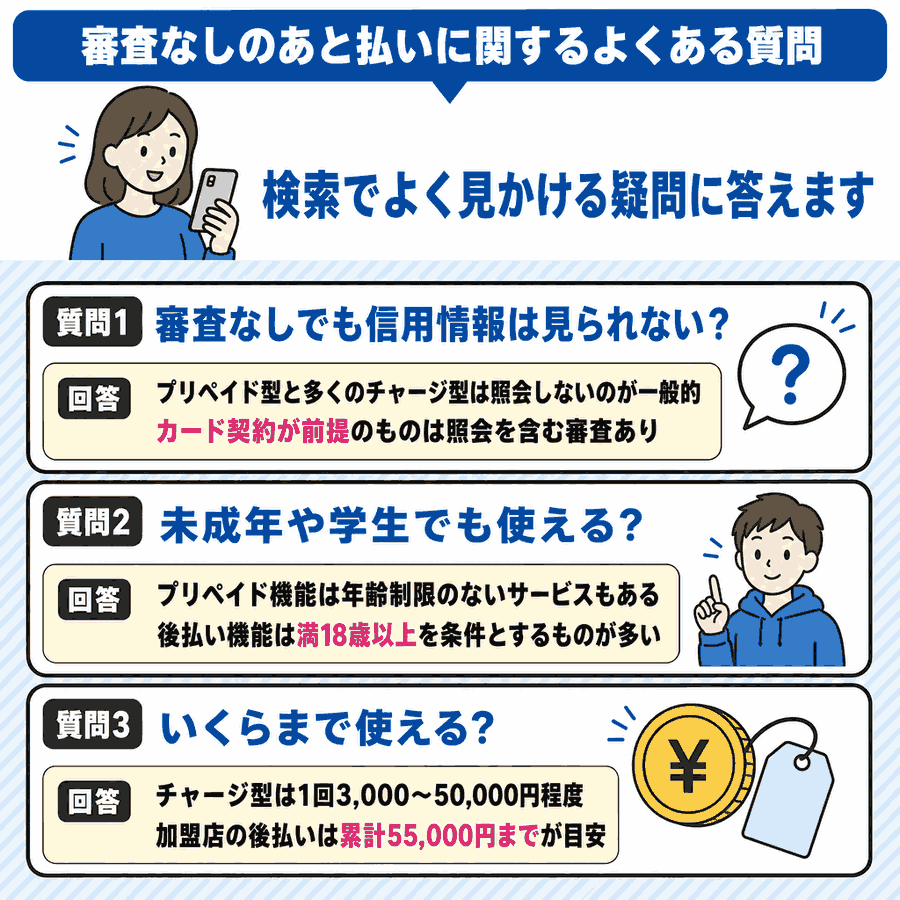
最後に、審査なしの後払いアプリについて、検索でよく見かける疑問に答えます。
プリペイド型のカード発行や、多くの後払いチャージ型では、クレジットカードのように信用情報を照会する手続きは行われないのが一般的です。
そのため、審査に落ちる心配はほとんどありません。
ただし、PayPayあと払いのようにクレジットカードの契約が前提のサービスは、信用情報を照会する本格的な審査があります。
「信用情報を見られたくない」なら、プリペイド型か後払いチャージ型を選ぶのが確実です。
プリペイド機能自体は、年齢制限のないサービスもあり、未成年でも使えます。
一方で、後払い機能は満18歳以上を条件とするものが多く、バンドルカードのポチっとチャージも18歳以上が対象です。
メルペイスマート払いのように18歳未満は利用不可のサービスもあります。
学生でも、ファミペイ翌月払いのように申し込めるものはありますが、利用条件は必ず各公式サイトで確認してください。
後払いチャージ型は1回3,000〜50,000円程度、加盟店の後払いは累計55,000円までが目安です。
数十万円といったまとまった金額は、審査なしの後払いアプリでは基本的に扱えません。
これは、少額を短期間で立て替えるという性格上の設計です。
大きな金額が必要な場面では、そもそも後払いアプリは向いていません。
少額をしのぐ道具として割り切って使うのが、賢い付き合い方です。
まとめ
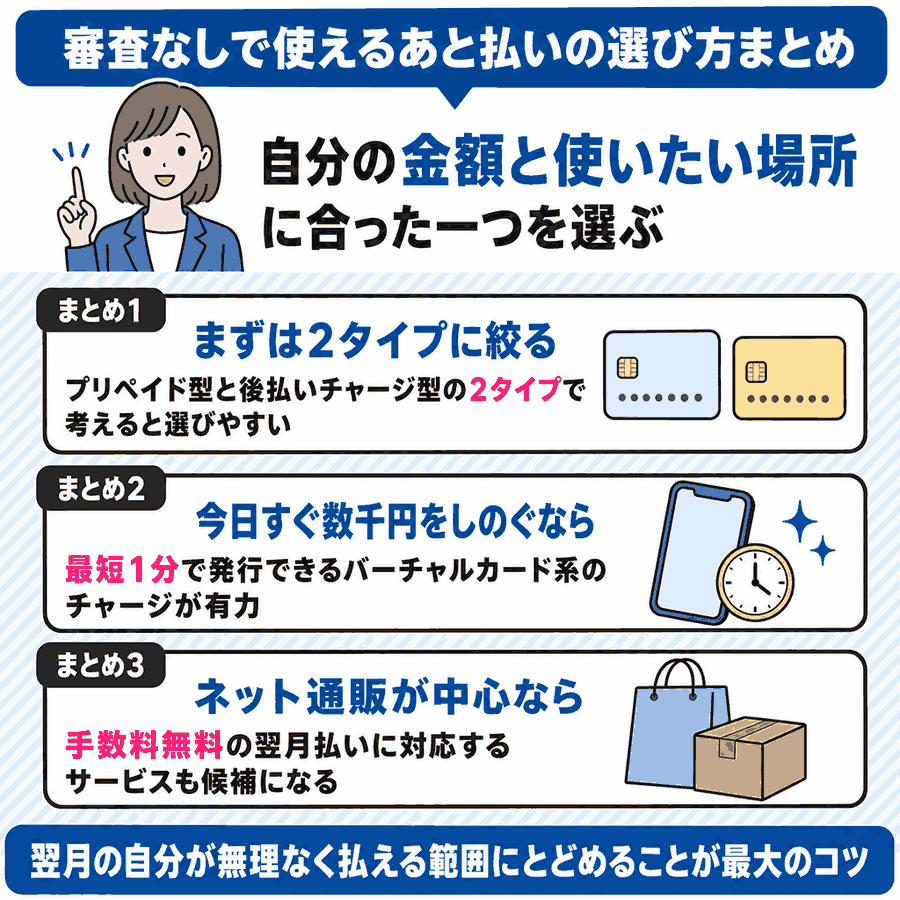
審査なしで使える後払いアプリは、「プリペイド型」と「後払いチャージ型」の2タイプに絞って考えると、選ぶのが一気にラクになります。
今日すぐ数千円をしのぎたいなら、最短1分で発行できるバーチャルカード系のチャージが有力です。
ネット通販が中心なら、手数料無料の翌月払いに対応するPaidyのようなサービスも候補になります。
一方で、手数料や翌月の請求が積み重なると、後払いは重荷にもなります。
国民生活センターも慎重な利用を呼びかけているとおり、翌月の自分が無理なく払える範囲にとどめることが、後払いアプリを味方につける最大のコツです。
自分の金額と使いたい場所に合った一つを選び、給料日までの数日を、余計な手数料と不安なく乗り切ってください。